Complémentaire santé Éducation nationale : obligatoire ne veut pas dire sans dispense
La complémentaire santé de l’Éducation nationale devient collective et obligatoire pour les agents actifs concernés, sauf dispense prévue. Sa prise d’effet est annoncée au 1er mai 2026, avec une participation de l’employeur à hauteur de 50 % du panier de soins. Pour connaître votre situation, trois vérifications sont essentielles : votre employeur, votre couverture actuelle et les besoins de votre famille.
Une obligation liée à votre situation, pas seulement à votre métier
La réforme de la protection sociale complémentaire, ou PSC, instaure un contrat collectif santé confié au groupement MGEN-CNP. Cette couverture complète les remboursements de l’Assurance maladie ; elle ne la remplace pas. L’affiliation concerne les agents actifs entrant dans le périmètre du contrat, sous réserve des dispenses autorisées.
Être enseignant ne suffit donc pas à déterminer toutes les règles applicables. Titulaires, stagiaires et contractuels doivent vérifier leur rattachement administratif. Pour les personnels de droit privé ou des établissements privés sous contrat, il faut également confirmer le régime applicable auprès de l’employeur, sans déduire l’obligation du seul lieu d’exercice.
Une dispense se demande et se justifie
Disposer déjà d’une mutuelle ne vous dispense pas automatiquement du contrat collectif. Une couverture collective par l’intermédiaire du conjoint ou un contrat individuel encore en cours peuvent correspondre à des situations de dispense, mais leurs conditions et leur durée doivent être vérifiées dans la notice officielle. Ces situations ne constituent pas une liste exhaustive ni une garantie d’acceptation.
Avant de demander une dispense, faites préciser le justificatif attendu, la date d’expiration éventuelle et les démarches à effectuer lorsque votre situation change. Conservez la confirmation de son acceptation : l’envoi d’une demande ne prouve pas, à lui seul, que vous êtes dispensé.
Famille et retraités : une adhésion facultative
Le conjoint et les enfants peuvent être couverts comme ayants droit selon les conditions du contrat, sans obligation de rattachement. MGEN annonce une gratuité à partir du troisième enfant, dont il convient de vérifier les modalités. Les conditions d’âge et de charge doivent aussi être contrôlées avant toute inscription.
Les retraités peuvent adhérer sans participation financière de leur dernier employeur. Le délai annoncé pour les futurs retraités est de 1 an après le départ à la retraite ; pour les personnes déjà retraitées, la date limite indiquée est le 30 avril 2028. Une comparaison du tarif et des garanties reste indispensable.
Le coût réel dépasse la seule annonce des 50 %
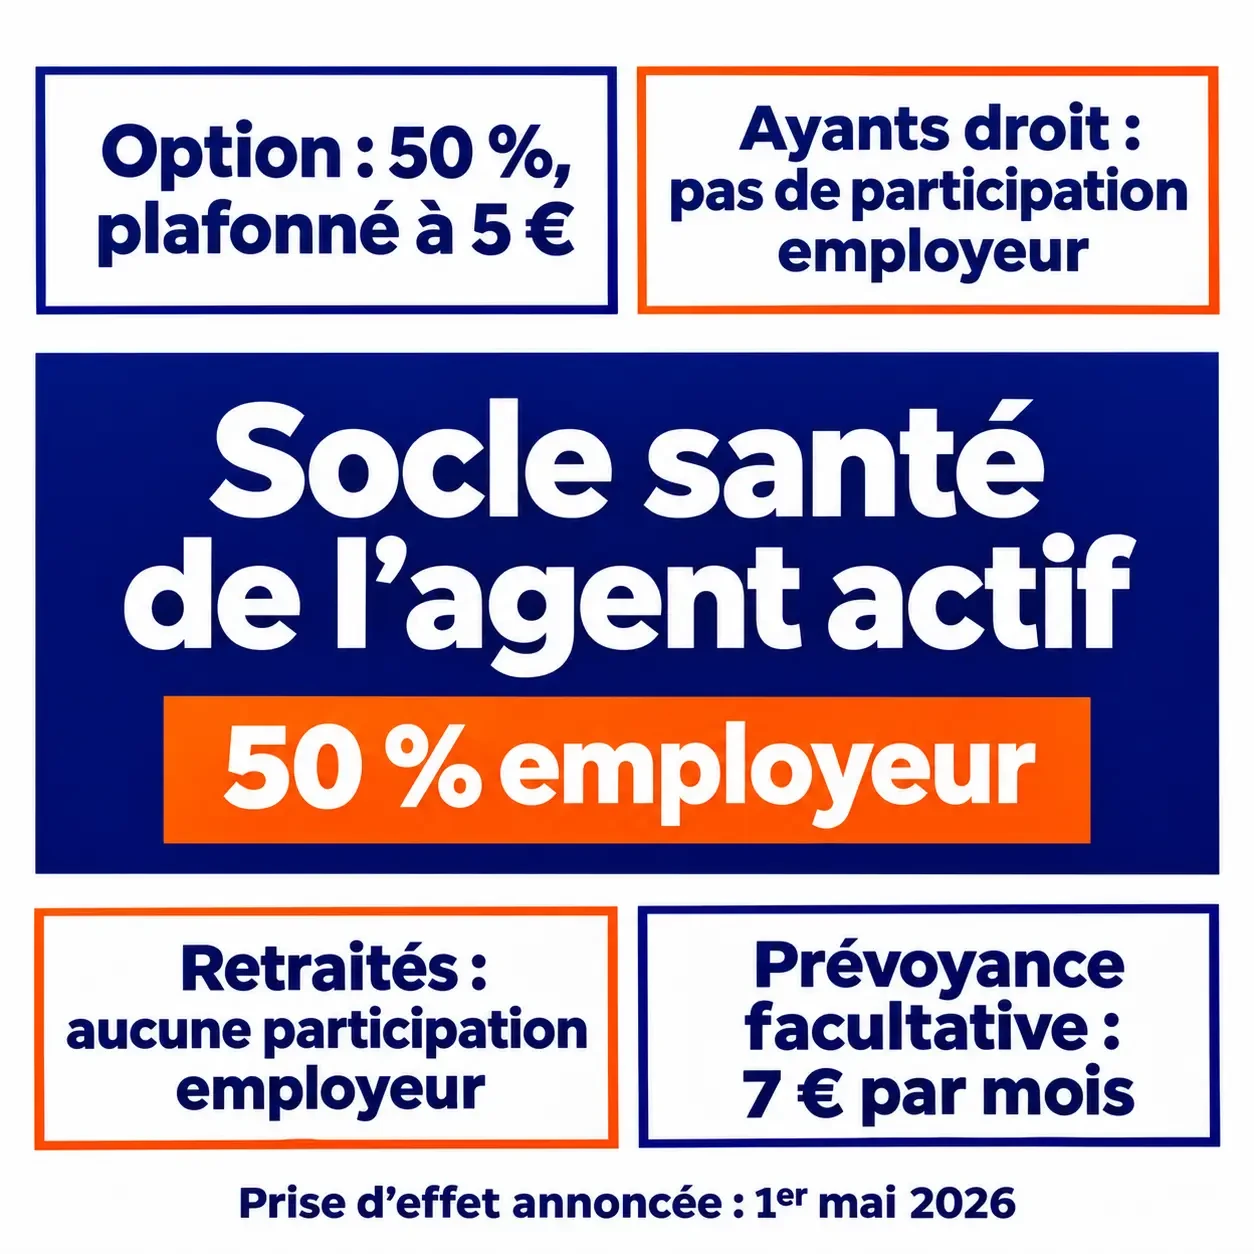
La participation employeur ne signifie pas que toutes les dépenses de complémentaire du foyer sont divisées par deux. Elle concerne le panier de soins des bénéficiaires actifs. Les options et les ayants droit obéissent à des règles distinctes.
| Élément de couverture | Participation annoncée de l’employeur | Point à vérifier |
|---|---|---|
| Socle santé de l’agent actif | 50 % du panier de soins | Cotisation individuelle restant à payer |
| Option santé | 50 % du coût, dans la limite de 5 € | Prix de l’option et montant net |
| Conjoint et enfants | Pas de participation prévue au titre des ayants droit | Tarification familiale et gratuités applicables |
| Retraité | Aucune participation du dernier employeur | Tarif et conditions d’adhésion |
| Socle de prévoyance facultative | 7 € par mois pour les bénéficiaires actifs | Cotisation distincte de la santé |
Selon les informations ministérielles, l’aide sur une option correspond à la moitié de son prix, plafonnée à 5 €. À titre d’illustration, une option facturée 8 € donnerait une participation de 4 € ; une option à 14 €, une participation limitée à 5 €. Ces exemples expliquent le plafond, sans constituer des tarifs du contrat.
Pour obtenir votre budget, utilisez le simulateur de cotisation proposé par MGEN avec votre situation exacte. Additionnez le reste à payer pour le socle, l’option éventuelle et les ayants droit. Ajoutez séparément la prévoyance si vous la souscrivez. L’ancienne participation de 15 € par mois est remplacée par le nouveau financement : ne la cumulez pas dans votre estimation. Le SNES-FSU précise qu’une dispense ne permet plus de bénéficier de cette ancienne aide.
Comparer les remboursements avant de choisir une option
Le contrat comprend un panier de soins interministériel et deux options facultatives. Les postes couverts comprennent notamment les soins courants, l’hospitalisation, l’optique, le dentaire et l’audiologie. Toutefois, la présence d’un poste dans le contrat ne signifie pas que toute facture sera intégralement remboursée.
Pour comparer votre couverture actuelle au socle et aux options, examinez les plafonds, les conditions de remboursement et les limites de fréquence. Un pourcentage de base de remboursement n’équivaut pas au même pourcentage de la facture : cette distinction compte particulièrement en cas de dépassements d’honoraires.
- Consultations : comparez les remboursements pour vos praticiens habituels et leurs dépassements.
- Hospitalisation : vérifiez les honoraires, la chambre particulière et les limites éventuelles de durée.
- Optique, dentaire et audiologie : utilisez un devis réel pour mesurer le reste à charge.
Vos dépenses passées sont un signal utile, mais les soins reportés le sont aussi. Une année sans remboursement dentaire peut masquer une couronne différée, plutôt qu’un besoin inexistant. Pour choisir une option, rapprochez donc votre historique de remboursements de vos devis en attente : vous distinguerez une couverture réellement superflue d’un besoin simplement resté invisible.
Le simulateur de remboursement MGEN peut aider à tester ces situations. Comparez ensuite le gain attendu au supplément annuel de cotisation, sans oublier la protection contre une dépense imprévue. L’option la plus élevée n’est pas automatiquement la plus adaptée.
Santé et prévoyance répondent à deux risques différents
La complémentaire santé rembourse des dépenses de soins. La prévoyance protège notamment contre les conséquences financières d’une incapacité de travail, d’une invalidité ou d’un décès. Une bonne couverture hospitalière ne garantit donc pas le maintien de votre rémunération pendant un arrêt prolongé.
Le régime de prévoyance présenté est facultatif et comprend un socle ainsi qu’une option. Sa mise en place est annoncée au 1er mai 2026, avec une participation employeur de 7 € par mois au socle pour les bénéficiaires actifs. Cette contribution est distincte de celle du contrat santé.
Avant de souscrire ou de résilier une garantie existante, examinez son articulation avec vos droits statutaires : rémunération maintenue pendant un congé, indemnisation complémentaire, conditions d’invalidité et capital décès. Vérifiez aussi les délais d’adhésion et les éventuelles formalités médicales. Une garantie de prévoyance incluse dans votre ancien contrat pourrait disparaître si vous résiliez l’ensemble sans l’avoir identifiée.
Organiser l’affiliation sans créer de rupture de couverture
Les affiliations sont déployées progressivement selon les académies, avant la prise d’effet annoncée. La réception du message d’affiliation et le début des garanties sont deux dates différentes. Appuyez-vous sur les consignes adressées à votre situation plutôt que sur le calendrier d’un collègue.
- Vérifiez les messages reçus sur votre messagerie professionnelle et les instructions de votre employeur.
- Préparez les renseignements et justificatifs demandés dans le parcours officiel.
- Choisissez le socle ou une option, puis demandez éventuellement le rattachement des ayants droit.
- Si vous invoquez une dispense, transmettez la demande et les pièces exigées dans le délai indiqué.
- Confirmez la date effective de couverture avant d’organiser la fin de votre ancien contrat.
Ne supposez pas que votre contrat individuel sera résilié automatiquement, même si vous êtes déjà adhérent MGEN. Faites confirmer la procédure, les garanties concernées et la date de fin afin d’éviter une double cotisation ou une interruption de protection.
Pour consulter les notices et démarches, privilégiez les pages officielles du ministère de l’Éducation nationale et de MGEN. La page ministérielle indique le 09 72 72 16 17, du lundi au vendredi de 8 h 30 à 18 h. Préparez votre statut, votre employeur et votre couverture actuelle avant l’échange : vous obtiendrez une réponse plus précise sur votre affiliation, votre dispense ou votre cotisation.

Partager cet article
Articles qui pourraient vous intéresser :
 Complémentaire santé HCR : la base obligatoire, les renforts et les remboursements à vérifier
 La dispense d’affiliation à la mutuelle obligatoire dépend du statut et des justificatifs
 Mutuelle obligatoire : la jurisprudence encadre l’adhésion et les dispenses
 Adhésion mutuelle : éviter les jours sans couverture et les garanties en double