Mutuelle obligatoire des entreprises : 50 %, garanties et dispenses à sécuriser
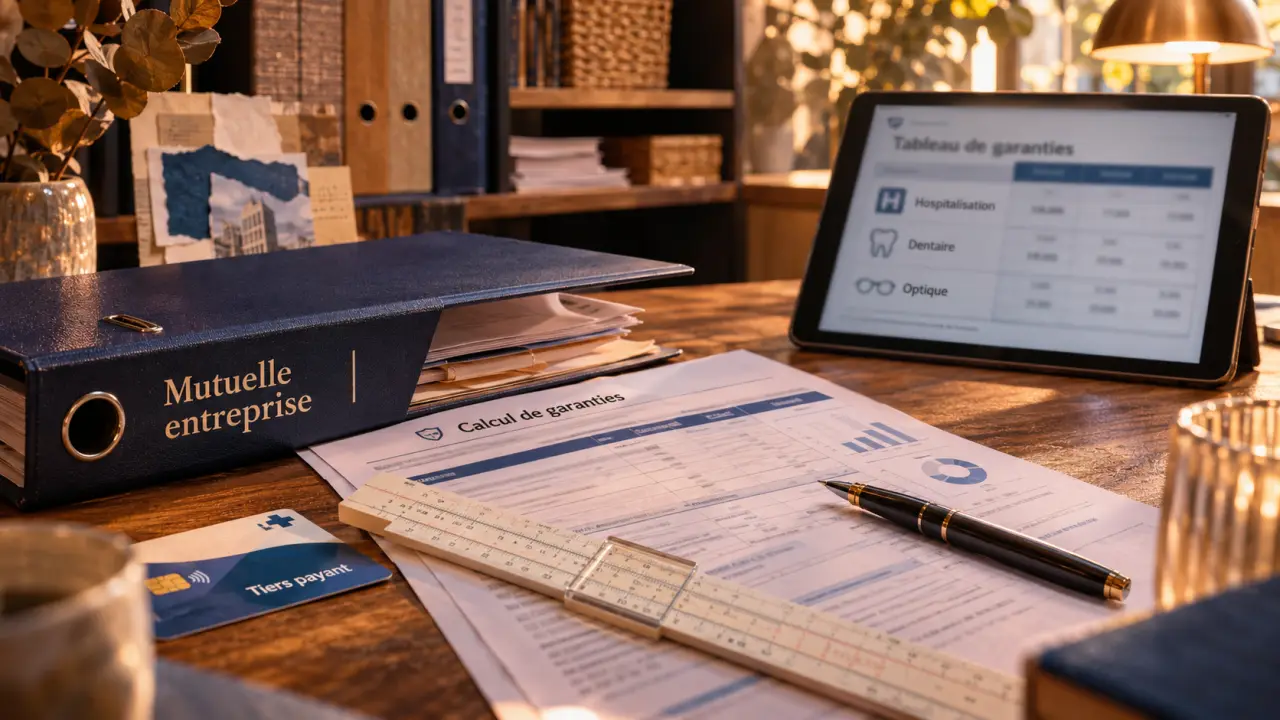
Depuis la généralisation de la complémentaire santé collective, l’employeur doit proposer une couverture santé à ses salariés, avec des règles précises sur le niveau de garanties, le financement et les cas de dispense. Le sujet semble administratif, mais il touche directement à la conformité de l’entreprise, au budget par salarié et à la qualité de protection des équipes.
Pour une TPE, une PME ou une structure multi-sites, le bon réflexe consiste à distinguer trois sujets : ce que la loi impose, ce que le contrat prévoit réellement, et ce que le salarié peut accepter ou refuser dans certains cas. Cette lecture pratique évite les mauvaises surprises au moment de l’embauche, d’un contrôle ou d’un changement d’assureur.
Ce que l’employeur doit obligatoirement mettre en place
La mutuelle obligatoire concerne en principe tous les salariés du secteur privé, quelle que soit la taille de l’entreprise. L’employeur doit proposer une complémentaire santé entreprise collective, formalisée par un acte de mise en place et accessible aux salariés selon les règles prévues dans le contrat.
Un contrat collectif, pas une simple option individuelle
La couverture santé doit être organisée au niveau de l’entreprise. Il ne suffit pas de rembourser au cas par cas une mutuelle personnelle choisie par le salarié. Le contrat doit être collectif, c’est-à-dire rattaché à l’entreprise, avec des garanties définies pour une catégorie objective de personnel ou pour l’ensemble des salariés.
L’acte fondateur peut prendre plusieurs formes : décision unilatérale de l’employeur, accord collectif ou référendum selon la situation. Dans les petites entreprises, la décision unilatérale reste fréquente, mais elle doit être rédigée avec soin. Les salariés concernés, les garanties, la cotisation, la part patronale et les cas de dispense doivent y figurer clairement.
La participation minimale de 50 %
L’employeur doit financer au moins 50 % de la cotisation de la couverture obligatoire. Le salarié prend en charge le reste, sauf choix plus favorable de l’entreprise. Cette règle s’applique à la cotisation correspondant au socle obligatoire, pas nécessairement aux renforts facultatifs ajoutés par le salarié pour couvrir un conjoint ou des enfants.
Dans la pratique, le prix par salarié dépend du niveau de garanties, de l’âge moyen des effectifs, du régime choisi, de la convention collective et du périmètre couvert. Un contrat d’entrée de gamme peut sembler économique, mais devenir insuffisant si les salariés utilisent beaucoup l’optique, le dentaire ou les dépassements d’honoraires.
Panier de soins minimal : les garanties à vérifier avant de signer
Le contrat doit respecter un socle de garanties minimales, souvent appelé panier de soins minimal. Il sert de base légale, mais il ne dit pas tout de la qualité du contrat. Deux offres conformes peuvent produire des restes à charge très différents pour les salariés.
Refuser la mutuelle d’entreprise : cas de dispense officiels — La référence officielle pour savoir quand vous devez adhérer à la mutuelle ou à la prévoyance d’entreprise et dans quels cas une dispense est possible.
Les postes de remboursement à examiner
Avant de comparer une allianz mutuelle santé, une offre proposée par Verspieren assurance, une formule bancaire comme la mutuelle du CIC ou un contrat d’un autre organisme, il faut regarder les postes qui pèsent vraiment dans le quotidien : hospitalisation, consultations de spécialistes, pharmacie, dentaire, optique, audiologie et médecine courante.
La conformité ne doit donc pas être confondue avec le confort de remboursement. Une entreprise peut être en règle tout en proposant une couverture peu lisible, avec des plafonds bas, des délais de carence ou des exclusions mal comprises. Le rôle de l’employeur est de choisir un contrat cohérent, puis d’en expliquer les grandes lignes aux salariés.
Comprendre les niveaux de garanties sans se limiter au prix
Un tableau de garanties peut afficher des pourcentages, des forfaits annuels ou des montants en euros. Le plus utile est de traduire ces chiffres en situations concrètes : lunettes à renouveler, couronne dentaire, chambre particulière, consultation avec dépassement d’honoraires. Cette lecture permet de comparer deux contrats à garanties équivalentes, au lieu de se fier uniquement à la cotisation mensuelle.
Un bon contrat collectif fonctionne comme une membrane entre les dépenses de santé et le budget du salarié : il ne bloque pas tout, mais il filtre les chocs financiers les plus prévisibles. Si cette membrane est trop fine, le moindre soin coûteux traverse et crée un reste à charge important. Si elle est trop épaisse, l’entreprise paie peut-être des garanties peu utilisées. L’enjeu est de trouver la bonne perméabilité : assez protectrice pour l’hospitalisation, le dentaire et l’optique, sans surcharger la cotisation avec des options anecdotiques.
Dispense, adhésion et situations particulières des salariés
La mutuelle employeur obligatoire signifie que l’adhésion est la règle. Toutefois, certains salariés peuvent demander une dispense mutuelle obligatoire si leur situation correspond à un cas prévu et si les justificatifs sont fournis.
Les cas de dispense les plus fréquents
Les cas possibles varient selon l’acte de mise en place et la réglementation applicable. On rencontre notamment les salariés déjà couverts par une autre complémentaire obligatoire, les bénéficiaires de certains dispositifs d’aide, les salariés en CDD ou à temps très partiel sous conditions, ou encore les salariés présents avant la mise en place par décision unilatérale, selon les modalités prévues.
La dispense ne doit pas être traitée oralement. L’employeur doit conserver une demande écrite du salarié et les justificatifs nécessaires. En cas de contrôle, l’absence de preuve peut fragiliser le régime social appliqué aux cotisations patronales.
Ce que l’entreprise doit expliquer à l’embauche
Lorsqu’un salarié arrive, il doit comprendre rapidement s’il est affilié, à partir de quelle date, quel montant sera prélevé sur son bulletin de paie et s’il peut couvrir ses ayants droit. Une notice d’information remise au salarié est indispensable pour éviter les malentendus sur les remboursements et les exclusions.
Les démarches en ligne prennent aussi une place importante. Par exemple, une recherche comme april mutuelle mon compte correspond souvent au besoin d’accéder à une carte de tiers payant, de télécharger un décompte ou d’ajouter un document. Même si l’employeur n’administre pas l’espace personnel du salarié, il doit orienter vers le bon canal et transmettre les informations d’affiliation sans retard.
Comparer les organismes sans se tromper de critère
Le marché de la complémentaire collective réunit des assureurs, mutuelles, institutions de prévoyance, courtiers et bancassureurs. Les noms connus rassurent, mais le choix doit rester méthodique : un organisme reconnu peut proposer plusieurs niveaux de garanties, avec des tarifs et des services très différents.
Assureur, courtier, banque : qui fait quoi ?
Une offre comme allianz mutuelle santé renvoie à un assureur proposant des contrats santé, tandis que Verspieren assurance est associé au courtage et à l’accompagnement dans le choix ou la gestion de solutions d’assurance. Une offre telle que la mutuelle du CIC s’inscrit davantage dans une logique de services bancaires et assurantiels groupés. Ces différences comptent pour le suivi : interlocuteur dédié, gestion des affiliations, délais de réponse et lisibilité des garanties.
Les entreprises recherchent parfois directement un contact, par exemple avec une requête comme ag2r telephone. Le téléphone peut être utile pour une urgence, mais il ne remplace pas une analyse écrite du contrat, des cotisations et des conditions générales. Pour comparer sérieusement, il faut obtenir des documents formalisés et conserver les échanges importants.
La labellisation mutuelle : un terme à replacer dans son contexte
La labellisation mutuelle est un terme souvent recherché, mais il ne concerne pas toujours les mêmes situations. Pour une entreprise privée, l’enjeu principal reste le contrat collectif obligatoire, sa conformité et son financement. La notion de labellisation peut être pertinente dans certains univers spécifiques, notamment lorsque des règles particulières encadrent la participation à une complémentaire santé.
Avant de retenir ce critère, l’employeur doit donc vérifier s’il s’applique réellement à son cas. Dans beaucoup d’entreprises privées, il sera plus utile d’évaluer le panier de soins, les renforts, la qualité de gestion, les délais de remboursement et la simplicité d’affiliation que de rechercher un label qui n’est pas forcément déterminant.
| Critère | Question à poser avant de choisir | Risque si le point est négligé |
|---|---|---|
| Participation employeur | L’entreprise finance-t-elle au moins 50 % du socle obligatoire ? | Non-conformité et contestations internes |
| Garanties | Les postes optique, dentaire et hospitalisation sont-ils adaptés aux salariés ? | Reste à charge élevé malgré une mutuelle en place |
| Dispenses | Les cas autorisés sont-ils écrits et justifiés ? | Dossier fragile en cas de contrôle |
| Gestion | Les affiliations, radiations et cartes de tiers payant sont-elles simples ? | Temps administratif perdu et insatisfaction des salariés |
Les bons réflexes pour rester conforme dans la durée
Mettre en place une couverture santé ne suffit pas : il faut la faire vivre. Les effectifs changent, les besoins évoluent, les tarifs peuvent être révisés et les conventions collectives peuvent imposer des exigences particulières. Une vérification régulière limite les écarts entre le contrat signé et la réalité de l’entreprise.
Documenter chaque étape
L’entreprise doit conserver l’acte de mise en place, le contrat, les notices remises aux salariés, les demandes de dispense et les échanges importants avec l’organisme assureur ou le courtier. Cette traçabilité protège l’employeur et facilite la gestion lorsque le responsable administratif change ou lorsqu’un salarié conteste son affiliation.
Il est aussi recommandé de vérifier les bulletins de paie : la part salariale, la part patronale et les éventuelles options doivent être cohérentes avec le contrat. Une erreur répétée sur plusieurs mois devient vite complexe à corriger.
Réévaluer le contrat au bon moment
Un comparatif des contrats collectifs doit intégrer le prix, mais aussi le niveau de service. Une cotisation légèrement plus basse peut coûter cher si les affiliations sont lentes, si les salariés n’obtiennent pas leurs remboursements facilement ou si les garanties sont mal comprises. À l’inverse, un contrat plus complet n’est pertinent que s’il correspond vraiment aux usages des salariés.
Le meilleur moment pour réévaluer la couverture se situe souvent avant le renouvellement annuel, lors d’une forte croissance des effectifs, après des retours salariés récurrents ou lors d’un changement de convention collective. L’objectif n’est pas de changer d’organisme à tout prix, mais de vérifier que la complémentaire santé entreprise reste conforme, compréhensible et soutenable pour le budget de l’entreprise.

Partager cet article
Articles qui pourraient vous intéresser :
 Loi mutuelle : qui paie, qui adhère et que couvre vraiment l’entreprise ?
 Mutuelle obligatoire dans le transport routier : 50 % à la charge de l’employeur et dispenses encadrées
 Loi Fillon et mutuelle : exonération sociale ne veut pas dire cotisation défiscalisée
 Complémentaire santé Éducation nationale : obligatoire ne veut pas dire sans dispense