Loi Fillon et mutuelle : exonération sociale ne veut pas dire cotisation défiscalisée
La « loi Fillon mutuelle » désigne surtout les règles qui encadrent le traitement social et fiscal de la complémentaire santé d’entreprise. Elle ne signifie ni que toutes les cotisations sont exonérées, ni que la participation de l’employeur échappe à l’impôt sur le revenu. Pour comprendre votre bulletin de paie ou sécuriser un contrat collectif, il faut distinguer trois sujets : l’obligation de couverture, les exonérations de cotisations sociales et la déduction fiscale.
Ce que recouvre réellement l’expression « loi Fillon mutuelle »
La loi du 21 août 2003, dite loi Fillon, a notamment modifié le cadre applicable aux contributions patronales finançant la protection sociale complémentaire. Son principe reste essentiel : un financement patronal ne bénéficie d’un régime social favorable que si le dispositif respecte certaines conditions. Une simple assurance santé payée par l’entreprise ne suffit donc pas.
Testez vos connaissances sur la loi Fillon et la mutuelle
Répondez aux 6 questions, puis validez vos réponses pour découvrir votre score et les explications.
Les règles ont évolué depuis cette loi. En pratique, une entreprise doit appliquer les dispositions actuellement en vigueur, et non se fier uniquement à l’appellation « contrat loi Fillon » figurant dans une ancienne documentation commerciale.
La généralisation de la mutuelle relève d’un autre dispositif
L’obligation de proposer une complémentaire santé aux salariés du secteur privé, généralisée depuis le 1er janvier 2016, ne découle pas directement de la loi Fillon. Elle résulte notamment de la loi de sécurisation de l’emploi du 14 juin 2013. L’employeur doit financer au moins 50 % de la couverture collective obligatoire, sous réserve de dispositions conventionnelles plus favorables.
Autre confusion fréquente : la réduction générale des cotisations patronales, encore parfois appelée « réduction Fillon », est un mécanisme distinct. Elle ne constitue ni une aide à la souscription d’une mutuelle ni une déduction spécifique de la cotisation santé du salarié.
Les conditions qui ouvrent droit au régime social favorable
L’exclusion de certaines cotisations sociales pour la participation patronale dépend à la fois de la manière dont le régime est instauré, des personnes couvertes et du contrat choisi. Ces conditions sont cumulatives : un bon niveau de remboursement ne compense pas un défaut de mise en place.
Un régime collectif, obligatoire et correctement formalisé
La couverture doit concerner l’ensemble des salariés ou une catégorie définie selon des critères objectifs autorisés. L’entreprise ne peut pas réserver librement un avantage à quelques personnes choisies individuellement. Le caractère obligatoire suppose également que les salariés concernés adhèrent, sauf dispense admise par les textes et correctement justifiée.
Le régime doit être établi par un acte juridique approprié : accord collectif, ratification par les salariés dans les conditions légales ou décision unilatérale de l’employeur. Cet acte précise notamment les bénéficiaires, les garanties, le financement et les dispenses applicables. Il doit correspondre au contrat effectivement souscrit et aux retenues pratiquées en paie.
Un contrat responsable et des justificatifs conservés
Pour bénéficier du régime favorable en matière de frais de santé, le contrat doit notamment respecter les règles des contrats responsables. Celles-ci encadrent certaines prises en charge et excluent certains remboursements. La conformité doit être vérifiée auprès de l’organisme assureur ; elle ne se déduit pas du seul montant de la cotisation.
Imaginez ces conditions comme un tamis à plusieurs mailles : l’acte fondateur vérifie la mise en place, les critères collectifs vérifient les bénéficiaires, les dispenses vérifient les exceptions et le contrat responsable vérifie les garanties. Une attestation de l’assureur ne traverse qu’une partie de ce filtre. Pour un contrôle, il faut donc réunir des pièces complémentaires plutôt que chercher un document unique intitulé « conformité loi Fillon ».
Ce qui est exonéré, déductible ou imposable sur la paie
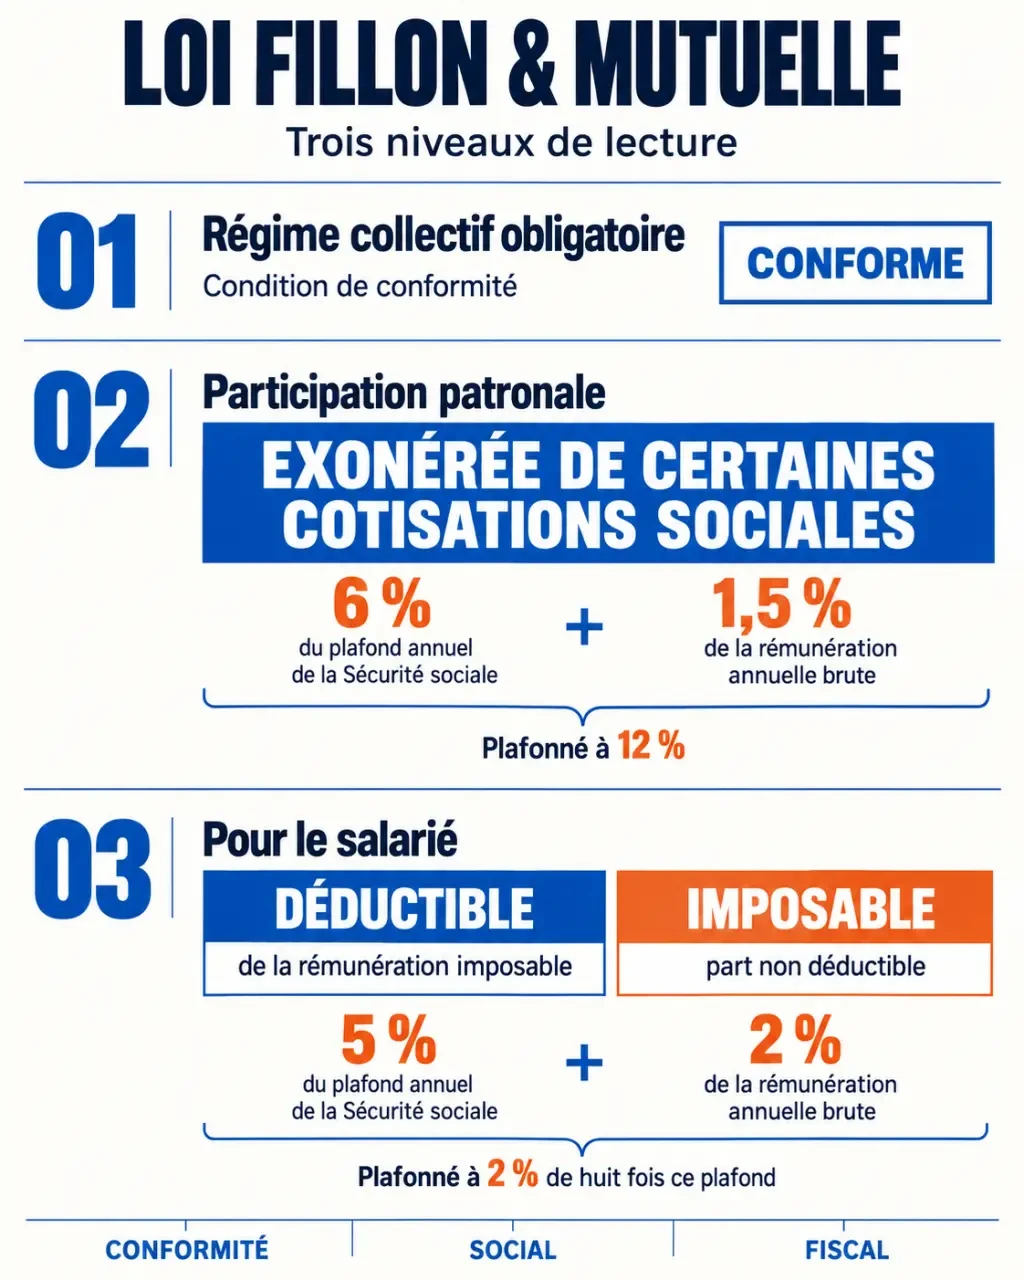
Le mot « exonération » prête à confusion, car les règles sociales et fiscales n’ont pas le même objet. Une somme peut être exclue de certaines cotisations sociales tout en restant imposable pour le salarié. C’est précisément le cas, sous conditions, de la participation patronale à la complémentaire santé.
| Somme concernée | Traitement à retenir |
|---|---|
| Participation patronale à la mutuelle obligatoire | Exclusion de certaines cotisations sociales sous conditions et dans la limite des plafonds ; montant imposable pour le salarié au titre des frais de santé. |
| Part salariale du régime collectif obligatoire | Déductible du revenu imposable dans les limites fiscales applicables. |
| Option facultative payée par le salarié | Ne bénéficie pas automatiquement de la déduction applicable au régime obligatoire. |
| Contributions dépassant les plafonds | Réintégration sociale ou fiscale selon la limite dépassée et la nature des sommes. |
L’exclusion sociale reste plafonnée. Pour les contributions patronales de prévoyance complémentaire concernées, la limite annuelle correspond à 6 % du plafond annuel de la Sécurité sociale, auxquels s’ajoutent 1,5 % de la rémunération annuelle brute, sans dépasser 12 % de ce plafond annuel. La mutuelle ne doit donc pas être examinée isolément lorsque d’autres garanties de prévoyance entrent dans cette enveloppe.
La déduction fiscale obéit à une autre limite : 5 % du plafond annuel de la Sécurité sociale, plus 2 % de la rémunération annuelle brute, dans la limite de 2 % de huit fois ce plafond. Son calcul tient compte des contributions concernées selon leur traitement fiscal. Les montants en euros évoluant avec le plafond annuel, il faut retenir celui de l’année de paie examinée.
Enfin, l’exclusion de cotisations de Sécurité sociale ne signifie pas absence de tout prélèvement. La participation patronale est notamment soumise à la CSG et à la CRDS selon les règles applicables ; un forfait social peut aussi être dû selon la situation de l’entreprise.
Les vérifications utiles pour le salarié et l’employeur
Plutôt que de chercher une mention « loi Fillon » sur chaque document, mieux vaut vérifier la cohérence entre le contrat, l’acte instituant les garanties et le bulletin de salaire. C’est cette cohérence qui permet de comprendre les droits du salarié et de justifier le traitement retenu.
Salarié : contrôler sa cotisation et ses possibilités de dispense
Commencez par identifier la cotisation correspondant au socle obligatoire, la participation patronale et les éventuelles options. Une couverture familiale ou un renfort de garanties ne suit pas nécessairement les mêmes règles que votre adhésion obligatoire. Si le montant imposable paraît supérieur au salaire après retenues, la réintégration de la part patronale santé peut contribuer à l’expliquer.
Une dispense d’adhésion n’est pas un choix libre dans toutes les situations. Elle dépend d’un cas autorisé, par exemple certaines couvertures déjà détenues ou certaines situations contractuelles, avec les justificatifs requis. Avant de refuser la mutuelle, demandez au service RH le fondement exact de la dispense et ses conditions de maintien.
Employeur : documenter avant de paramétrer la paie
Un contrôle fiable consiste à rapprocher les pièces suivantes, puis à vérifier leur traduction dans le logiciel de paie :
- L’accord ou la décision instituant le régime, ainsi que ses modifications.
- Le contrat d’assurance et les justificatifs de son caractère responsable.
- La définition des bénéficiaires et la répartition du financement.
- Les demandes de dispense et les justificatifs nécessaires.
- Le calcul des plafonds et des éventuelles réintégrations.
Une modification du contrat, du financement ou des catégories couvertes mérite une nouvelle vérification. Le bon réflexe consiste à distinguer conformité du régime, traitement social et traitement fiscal : ces trois contrôles répondent à des questions différentes et évitent de transformer l’étiquette « loi Fillon » en garantie générale qu’elle n’est pas.

- Complémentaire santé pour auto-entrepreneur : éviter les doublons et les garanties mal calibrées - 3 novembre 2026
- Prix moyen d’une mutuelle à 80 ans : les moyennes seniors ne suffisent pas - 2 novembre 2026
- Prix d’une mutuelle par mois : 90 € en moyenne, mais quel budget pour votre profil ? - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle obligatoire : quand l’absence d’affiliation expose l’employeur aux prud’hommes
 L’employeur ne paie pas pendant un arrêt maladie : vérifiez ces 5 points
 DUE mutuelle : sans preuve de remise, un régime bien rédigé reste fragile
 Mutuelle du chef d’entreprise : le statut social détermine la couverture santé