Complémentaire santé pour auto-entrepreneur : éviter les doublons et les garanties mal calibrées
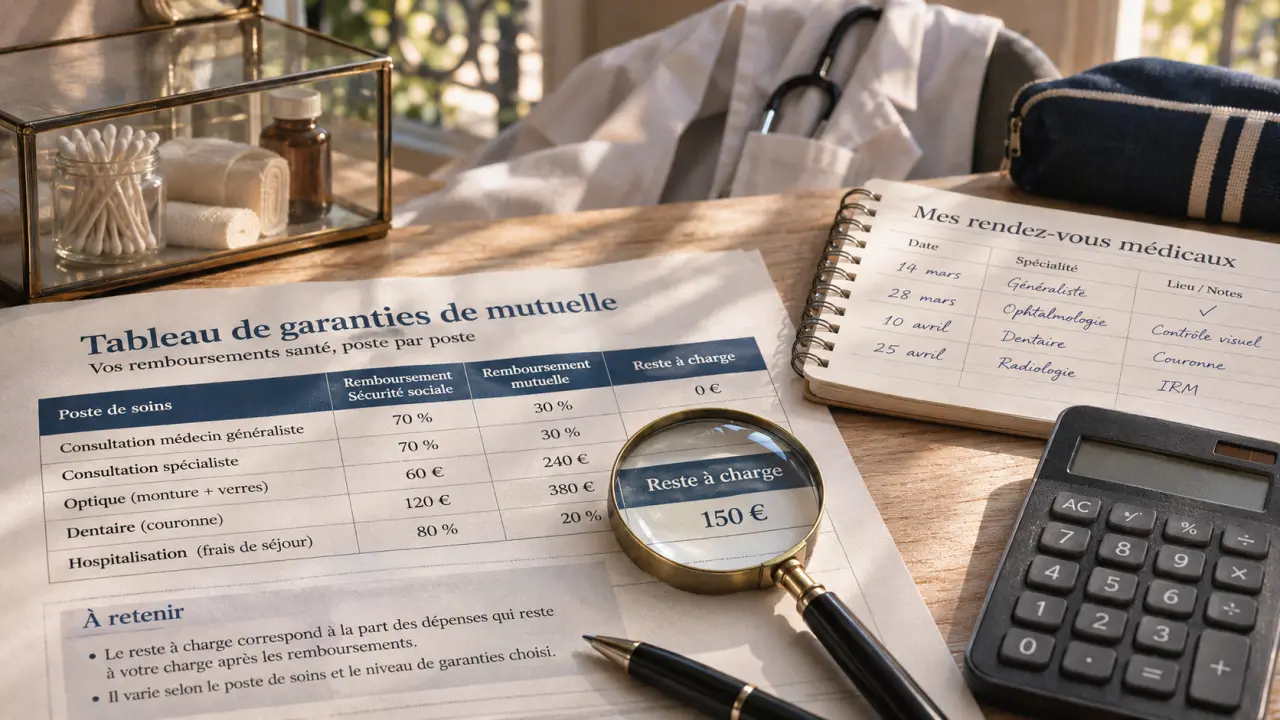
La complémentaire santé n’est pas obligatoire pour un auto-entrepreneur, mais elle peut limiter les dépenses laissées à sa charge après remboursement de l’Assurance Maladie. Avant de souscrire, vérifiez votre couverture actuelle, puis comparez les garanties sur vos besoins réels : consultations, hospitalisation, lunettes ou soins dentaires. Le bon contrat n’est pas forcément le plus couvrant, mais celui dont les remboursements justifient la cotisation.
Vérifier votre couverture avant de payer un nouveau contrat
Auto-entrepreneur et micro-entrepreneur désignent aujourd’hui le même régime simplifié d’exercice de l’activité indépendante. Cette activité ouvre une protection auprès de l’Assurance Maladie, selon les règles applicables. Les cotisations sociales ne comprennent toutefois pas une complémentaire santé individuelle. Celle-ci fait l’objet d’une adhésion distincte si vous en avez besoin.
Si vous exercez une activité salariée en parallèle, vous pouvez déjà bénéficier de la complémentaire collective de votre employeur. Le contrat de votre conjoint peut également permettre votre affiliation comme ayant droit. Vérifiez alors le coût de cet ajout, les garanties et les conditions de maintien avant de rechercher une mutuelle individuelle.
Deux contrats ne signifient pas deux remboursements intégraux : le cumul des prises en charge ne peut pas dépasser la dépense engagée. Une double couverture peut donc coûter davantage sans apporter un gain proportionnel. En cas de départ d’un emploi salarié, renseignez-vous sur un éventuel maintien temporaire des garanties et sur sa date de fin.
Si vos ressources sont modestes, examinez aussi votre accès à la Complémentaire santé solidaire (CSS). Elle est accessible aux micro-entrepreneurs sous conditions, notamment de résidence et de ressources du foyer. L’examen porte sur une période de 12 mois définie pour la demande, et pas simplement sur votre dernier mois de chiffre d’affaires. L’Assurance Maladie peut vous aider à vérifier votre éligibilité.
Lire les remboursements sans confondre pourcentage et frais réels
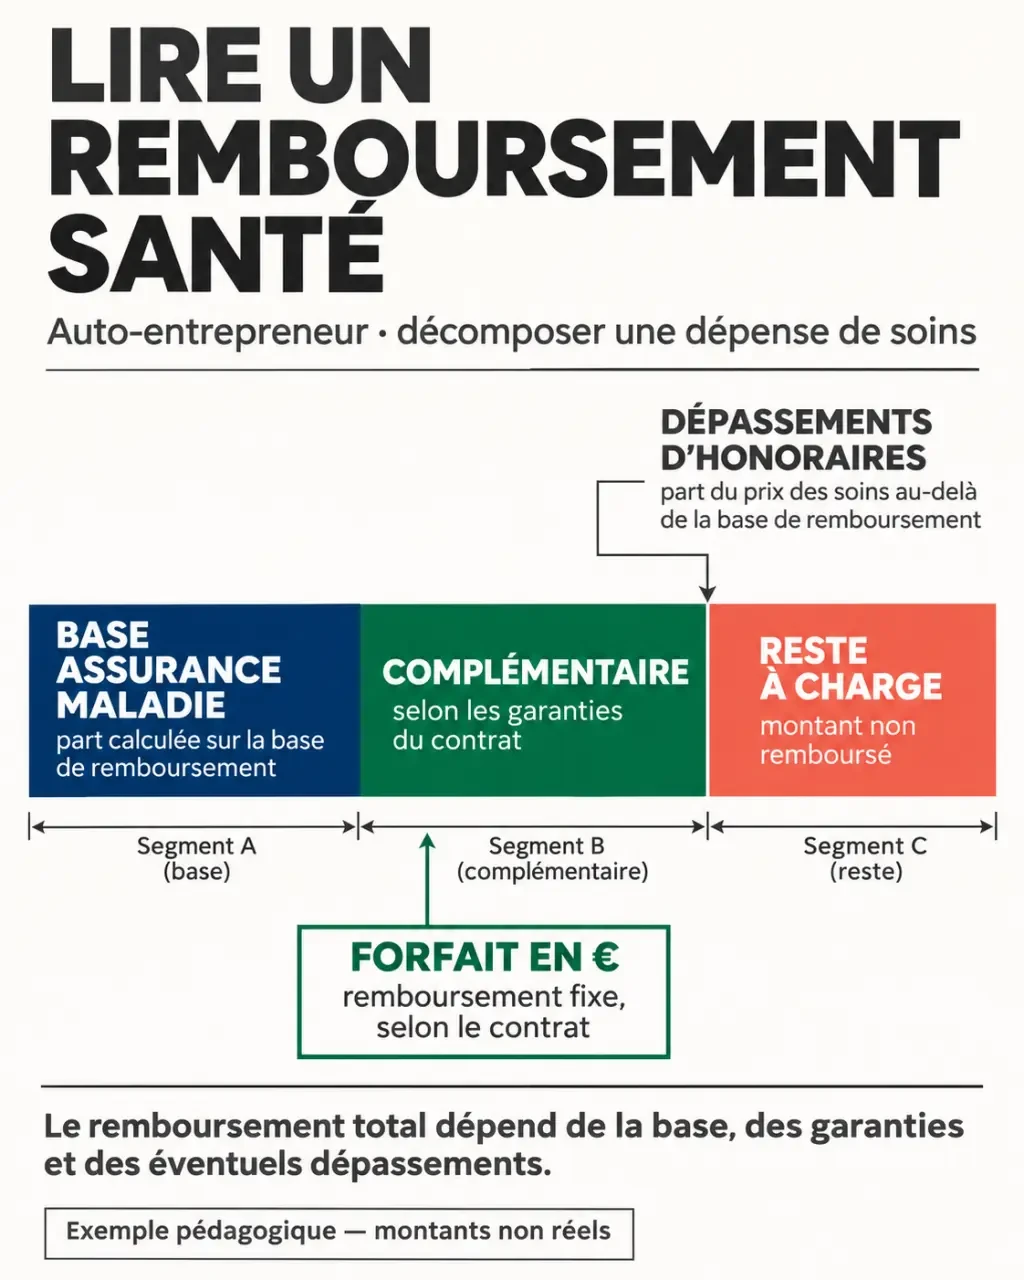
L’Assurance Maladie rembourse les soins selon une base de référence et un taux, qui ne correspondent pas toujours au prix facturé. La différence peut comprendre le ticket modérateur, des dépassements d’honoraires ou des prestations non remboursées. La complémentaire intervient ensuite, dans les limites du contrat. Certaines sommes, comme les franchises médicales et la participation forfaitaire, restent normalement à votre charge avec un contrat responsable.
Un remboursement à 100 % ne signifie pas zéro dépense
Une garantie exprimée à 100 % de la base de remboursement de la Sécurité sociale (BRSS) couvre généralement le total Assurance Maladie et complémentaire jusqu’à cette base, et non jusqu’au prix facturé. Un dépassement d’honoraires peut donc rester à payer. Vérifiez toujours si le tableau inclut la part du régime obligatoire dans le pourcentage annoncé.
Les forfaits en euros fonctionnent différemment : ils indiquent une enveloppe par acte, par équipement ou par période. Une mention « frais réels » doit aussi être lue avec ses limites contractuelles. Pour comparer, demandez le remboursement total et le reste à charge sur un même devis de soins, plutôt que de vous fier au seul pourcentage affiché.
Les postes à examiner dans le tableau de garanties
| Poste | Points à vérifier |
|---|---|
| Soins courants | Consultations, dépassements d’honoraires, analyses et médicaments remboursables. |
| Hospitalisation | Honoraires, forfait journalier, chambre particulière et limites de durée. |
| Optique | Forfait selon les verres, monture et conditions de renouvellement. |
| Dentaire | Prothèses, implants, orthodontie et plafonds annuels distincts. |
| Audition | Prise en charge par appareil et conditions de renouvellement. |
| Soins complémentaires | Professionnels admis, montant par séance et nombre de séances couvertes. |
Le dispositif 100 % Santé permet, sous conditions, un accès sans reste à charge à certains équipements optiques, dentaires et auditifs avec une complémentaire responsable. Il ne concerne pas tous les équipements : demandez un devis distinguant le panier réglementé des solutions à tarifs libres.
Construire une formule adaptée à vos dépenses et à votre budget
Commencez par vos dépenses récentes et vos soins prévisibles. Des consultations régulières chez des spécialistes pratiquant des dépassements ne conduisent pas au même choix qu’un besoin ponctuel de lunettes. Pour une famille, examinez aussi les besoins des enfants, l’orthodontie éventuelle et les garanties liées à une maternité.
Pensez votre couverture comme la nervure d’une feuille : elle doit soutenir les zones où la pression financière serait la plus forte. Classez vos dépenses en deux groupes, celles que votre trésorerie peut absorber et celles qui la déséquilibreraient. Cette distinction évite de surpayer de petits forfaits de confort tout en négligeant les honoraires hospitaliers ou un traitement dentaire coûteux.
Une formule limitée à l’hospitalisation peut répondre à une contrainte budgétaire, mais elle laisse généralement les soins courants, l’optique et le dentaire hors couverture. À l’inverse, renforcer tous les postes augmente la cotisation sans être toujours utile. Comparez le coût annuel supplémentaire d’une option avec son remboursement supplémentaire probable.
La cotisation dépend notamment de l’âge, du lieu de résidence, des bénéficiaires et des garanties choisies. Aucun tarif unique ne représente donc l’ensemble des auto-entrepreneurs. Avec des revenus variables, retenez un montant supportable pendant les mois creux, sans compter sur une remise promotionnelle temporaire pour équilibrer durablement votre budget.
Distinguer les frais de santé de la protection du revenu
Une complémentaire santé rembourse des soins ; elle ne remplace pas le chiffre d’affaires perdu pendant un arrêt de travail. La prévoyance répond à un autre besoin : elle peut prévoir des indemnités en cas d’incapacité, une rente en cas d’invalidité ou un capital décès pour les proches, selon le contrat.
Les prestations du régime obligatoire sont soumises à des conditions et ne compensent pas nécessairement toutes vos charges. Pour évaluer votre besoin, distinguez les dépenses personnelles, les charges professionnelles qui continuent et l’épargne mobilisable. Votre métier compte ici : une limitation physique peut empêcher un artisan d’exercer sans rendre toute activité professionnelle impossible.
Certains organismes regroupent santé et prévoyance dans une offre. Harmonie Mutuelle annonce ainsi 4 niveaux santé et 3 niveaux prévoyance. Cette présentation facilite la sélection, mais ne dispense pas d’examiner séparément les garanties, franchises, exclusions et définitions de l’incapacité.
Sur le plan fiscal, un micro-entrepreneur ne déduit pas ses cotisations de mutuelle en frais réels de son chiffre d’affaires imposable : le régime micro applique un abattement forfaitaire. La mention « éligible Madelin » ne crée donc pas automatiquement un avantage fiscal. En cas de changement de régime, faites confirmer les règles par les services fiscaux ou votre comptable.
Comparer les devis sur des bases identiques avant de signer
Vous pouvez solliciter une mutuelle, une compagnie d’assurance ou un intermédiaire. La catégorie d’organisme et le nom commercial de la formule ne suffisent pas à déterminer la qualité de couverture. Demandez plusieurs devis pour les mêmes bénéficiaires, avec la même date d’effet et des niveaux de garanties comparables.
- Transmettez vos priorités : soins réguliers, équipements prévus, couverture familiale et budget maximal.
- Demandez des simulations : consultation avec dépassement, hospitalisation ou devis dentaire réellement envisagé.
- Repérez les limites : plafonds annuels, carences, exclusions et garanties progressives.
- Vérifiez les services : tiers payant, télétransmission, assistance et gestion des remboursements.
- Contrôlez les conditions : évolution tarifaire, modification des garanties et modalités de résiliation.
Les forfaits illustrent l’importance de cette lecture : la Macif annonce, pour certaines garanties de médecines alternatives, 25 € par séance dans la limite de 2 séances par année civile en formule Essentielle, contre 35 € et 3 séances maximum en Équilibrée. Le montant par séance ne suffit donc pas à comparer l’enveloppe utilisable ; les conditions et professionnels admis comptent également.
Avant votre accord, obtenez le tableau de garanties et les conditions contractuelles. Faites confirmer la date de prise d’effet et les éventuels délais de carence, puis coordonnez la fin de l’ancienne couverture. Un devis utile doit vous permettre de comprendre ce que vous paierez et ce qui pourrait rester à votre charge, pas seulement d’identifier la mensualité la plus basse.

- Complémentaire santé pour auto-entrepreneur : éviter les doublons et les garanties mal calibrées - 3 novembre 2026
- Prix moyen d’une mutuelle à 80 ans : les moyennes seniors ne suffisent pas - 2 novembre 2026
- Prix d’une mutuelle par mois : 90 € en moyenne, mais quel budget pour votre profil ? - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle obligatoire dans le transport routier : 50 % à la charge de l’employeur et dispenses encadrées
 Taxe complémentaire santé : 2,05 % en 2026, un coût qui ne se répercute pas automatiquement
 Versement santé 2025 : qui y a droit et ce que l’employeur doit payer
 Puis-je refuser d’adhérer à la mutuelle d’entreprise obligatoire si je suis déjà couvert ?