Puis-je refuser d’adhérer à la mutuelle d’entreprise obligatoire si je suis déjà couvert ?
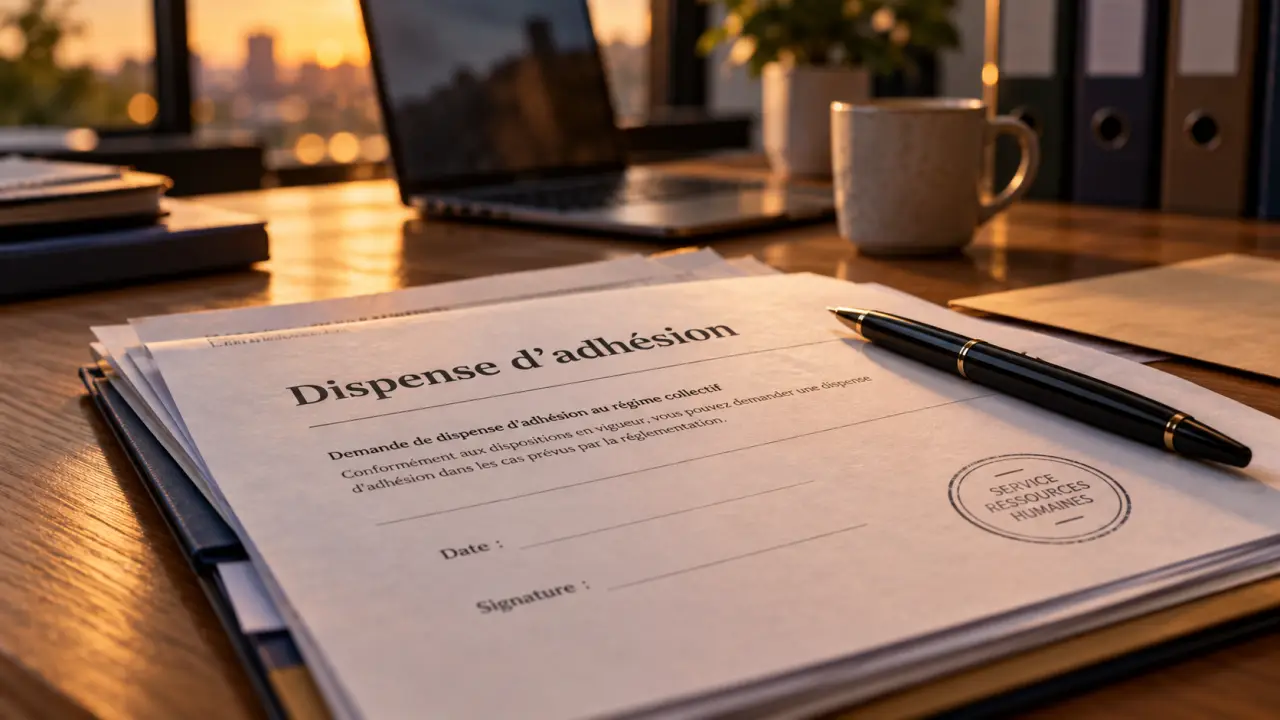
Oui, vous pouvez refuser la mutuelle obligatoire de votre entreprise, mais seulement si votre situation ouvre droit à une dispense d’adhésion. Avoir déjà une complémentaire santé ne suffit pas toujours : tout dépend du contrat qui vous couvre, de votre statut et, dans certains cas, des dispositions prévues par l’employeur. La dispense doit être demandée et justifiée ; elle n’est pas automatique.
Ces règles concernent principalement les salariés du secteur privé. Avant de refuser, il faut donc identifier le bon motif, vérifier sa durée de validité et transmettre une demande écrite aux ressources humaines.
Une mutuelle obligatoire ne se refuse pas par simple préférence
L’employeur du secteur privé doit proposer une complémentaire santé collective à ses salariés et financer au moins 50 % de la cotisation correspondant à la couverture obligatoire du salarié. En principe, vous devez y adhérer, même si vous consultez rarement ou si vous trouvez les garanties peu adaptées.
Le coût, la préférence pour un autre assureur ou le souhait de ne pas être couvert ne constituent pas, à eux seuls, des motifs de dispense. Un accord oral avec votre responsable ne sécurise pas davantage votre situation : l’entreprise doit pouvoir justifier pourquoi vous n’êtes pas affilié.
Il faut distinguer deux catégories de dispenses :
- Les dispenses de droit, accessibles lorsque les conditions légales sont réunies, même si l’acte instituant le régime ne les mentionne pas.
- Les dispenses prévues par le régime de l’entreprise, qui nécessitent de consulter l’accord collectif, le référendum ou la décision unilatérale de l’employeur.
Demandez donc aux ressources humaines la notice d’information et les dispositions relatives aux dispenses. Deux collègues ayant des contrats de travail différents peuvent obtenir des réponses différentes, sans que cela traduise une incohérence.
Vous êtes déjà couvert : quel contrat permet une dispense ?
La mutuelle de votre conjoint ou un autre régime collectif
Vous pouvez demander une dispense si vous bénéficiez déjà, y compris comme ayant droit, d’une autre couverture collective relevant des dispositifs admis. C’est notamment le cas lorsque vous êtes couvert par la mutuelle collective obligatoire de l’entreprise de votre conjoint. Pour cette dispense, votre rattachement comme ayant droit peut être facultatif : c’est bien la nature du régime collectif qui compte.
Une attestation doit permettre d’identifier la couverture, votre qualité de bénéficiaire et sa période de validité. Un simple document indiquant le nom de l’assureur peut être insuffisant. Si vous travaillez pour plusieurs employeurs, une couverture collective obtenue chez l’un d’eux peut également permettre de demander une dispense chez l’autre.
Une complémentaire individuelle déjà souscrite
Si vous possédez un contrat individuel au moment de votre embauche ou de la mise en place du régime collectif, vous pouvez demander à conserver ce contrat jusqu’à sa prochaine échéance. La dispense est temporaire : elle ne vous autorise pas à renouveler indéfiniment votre assurance personnelle pour éviter celle de l’entreprise.
Par exemple, si votre contrat individuel arrive à échéance quelques mois après votre embauche, la dispense peut couvrir cet intervalle. Anticipez ensuite votre affiliation au régime collectif et les démarches de résiliation auprès de votre assureur pour éviter une double cotisation.
La Complémentaire santé solidaire et les régimes particuliers
Les bénéficiaires de la Complémentaire santé solidaire, ou C2S, peuvent demander une dispense pendant la durée de leurs droits. À leur expiration, il faut réexaminer la situation et, faute d’un autre motif valable, rejoindre la mutuelle de l’entreprise.
D’autres couvertures peuvent ouvrir une dispense, notamment certains régimes de protection sociale particuliers, comme le régime local d’Alsace-Moselle. Leur seule désignation ne suffit toutefois pas à traiter tous les cas : transmettez une attestation précise pour faire vérifier le fondement applicable.
CDD, temps partiel, apprentissage : les conditions à vérifier
Votre contrat de travail peut ouvrir une possibilité de dispense, mais un CDD ou un temps partiel ne dispense pas automatiquement de mutuelle. Plusieurs mécanismes coexistent et ne doivent pas être confondus.
| Situation | Condition essentielle |
|---|---|
| CDD ou contrat de mission de moins de 12 mois | Une dispense peut être prévue par l’acte instituant le régime, sans obligation de justifier une couverture individuelle. |
| CDD ou contrat de mission d’au moins 12 mois | Si le régime prévoit cette dispense, il faut justifier d’une couverture individuelle pour des garanties de même nature. |
| Salarié à temps partiel ou apprenti | Une dispense peut être prévue lorsque la cotisation salariale représente au moins 10 % de la rémunération brute. |
| Couverture collective obligatoire d’une durée inférieure à 3 mois | Une dispense de droit peut s’appliquer sous condition de couverture individuelle responsable. |
Pour les contrats courts, la durée du contrat et celle de la couverture collective ne se confondent pas nécessairement. Faites confirmer le dispositif applicable avant de vous appuyer sur un seuil.
Certains salariés dispensés peuvent bénéficier du versement santé, une aide de l’employeur destinée au financement d’une couverture individuelle. Ce versement répond à des conditions spécifiques et ne remplace pas automatiquement la participation patronale pour toute personne dispensée.
Autre situation importante : si vous étiez déjà présent lors de l’instauration du régime par décision unilatérale de l’employeur, vous pouvez refuser de cotiser lorsque ce dispositif impose une contribution salariale. Cette possibilité ne s’étend pas automatiquement aux salariés embauchés après sa mise en place.
Présenter une demande écrite qui sécurise votre refus
La démarche vous appartient : l’employeur ne doit pas vous dispenser uniquement parce qu’il sait que votre conjoint possède une mutuelle. Adressez votre demande au service RH dès l’embauche, lors de l’instauration du régime ou lorsque survient l’événement ouvrant le droit à dispense, selon le motif invoqué.
- Indiquez le motif exact : couverture collective comme ayant droit, C2S, contrat individuel temporairement conservé ou autre cas applicable.
- Joignez le justificatif pertinent, avec les dates de couverture et votre identité.
- Précisez la date d’effet demandée et, si elle est connue, la fin de la dispense.
- Conservez la demande et la confirmation écrite de son traitement par l’employeur.
Vous pouvez écrire : « Je sollicite une dispense d’adhésion au régime collectif de complémentaire santé de l’entreprise, au motif que je bénéficie de [situation précise]. Vous trouverez ci-joint le justificatif correspondant. Merci de me confirmer la date d’effet et les éventuelles obligations de renouvellement. »
Le formulaire de l’entreprise peut aussi prévoir que vous reconnaissez avoir été informé des conséquences de votre choix. Vérifiez ensuite votre bulletin de paie : une demande transmise ne signifie pas nécessairement qu’elle a déjà été traitée. En cas de refus, demandez quel critère ou justificatif manque, plutôt que de vous limiter à une contestation orale.
Avant de renoncer, comparez la couverture et surveillez les échéances
Une dispense autorisée n’est pas forcément avantageuse financièrement. En refusant le régime collectif, vous renoncez généralement à la participation patronale correspondante, sans pouvoir en réclamer le paiement en salaire. Comparez le coût réellement prélevé sur votre paie avec celui de votre autre couverture, puis examinez les garanties utiles : hospitalisation, soins dentaires, optique et dépassements d’honoraires.
Votre boussole doit être la continuité de vos droits, pas seulement le montant de la prochaine cotisation. Placez sur une même ligne les dates de fin de votre couverture actuelle, de fin de dispense et de début d’affiliation au contrat collectif. Ce calendrier révèle les périodes de double paiement, mais surtout un éventuel intervalle sans complémentaire : une économie apparente peut masquer une rupture de protection.
Signalez rapidement tout changement : perte de la couverture du conjoint, fin de C2S ou échéance du contrat individuel. La dispense cesse lorsque ses conditions ne sont plus remplies. Demandez également si une attestation doit être renouvelée périodiquement.
Le bon réflexe est donc de demander une dispense motivée, plutôt que de simplement refuser l’adhésion. Avec un motif reconnu, des pièces adaptées et une confirmation écrite, vous évitez les malentendus tout en conservant une couverture cohérente avec votre situation.

- Complémentaire santé pour auto-entrepreneur : éviter les doublons et les garanties mal calibrées - 3 novembre 2026
- Prix moyen d’une mutuelle à 80 ans : les moyennes seniors ne suffisent pas - 2 novembre 2026
- Prix d’une mutuelle par mois : 90 € en moyenne, mais quel budget pour votre profil ? - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle obligatoire : quand l’absence d’affiliation expose l’employeur aux prud’hommes
 Mutuelle obligatoire : la jurisprudence encadre l’adhésion et les dispenses
 DUE mutuelle : sans preuve de remise, un régime bien rédigé reste fragile
 Mutuelle du chef d’entreprise : le statut social détermine la couverture santé