Mutuelle du chef d’entreprise : le statut social détermine la couverture santé
La mutuelle du chef d’entreprise dépend d’abord de son statut social, et non de la taille de la société. Un président de SASU, un gérant majoritaire de SARL ou un entrepreneur individuel ne relèvent pas des mêmes règles. Certains peuvent rejoindre le contrat collectif de l’entreprise, tandis que d’autres doivent choisir une complémentaire santé individuelle ou une mutuelle TNS. Ce choix influe sur la couverture de la famille, le budget et, dans certains cas, la fiscalité.
Commencer par le statut social du dirigeant
Avant de comparer les devis, identifiez précisément votre régime. Le statut juridique et la répartition du capital ont des conséquences directes sur la protection sociale du dirigeant. Deux grandes catégories permettent de s’orienter : le dirigeant assimilé salarié et le travailleur non salarié, souvent appelé TNS.
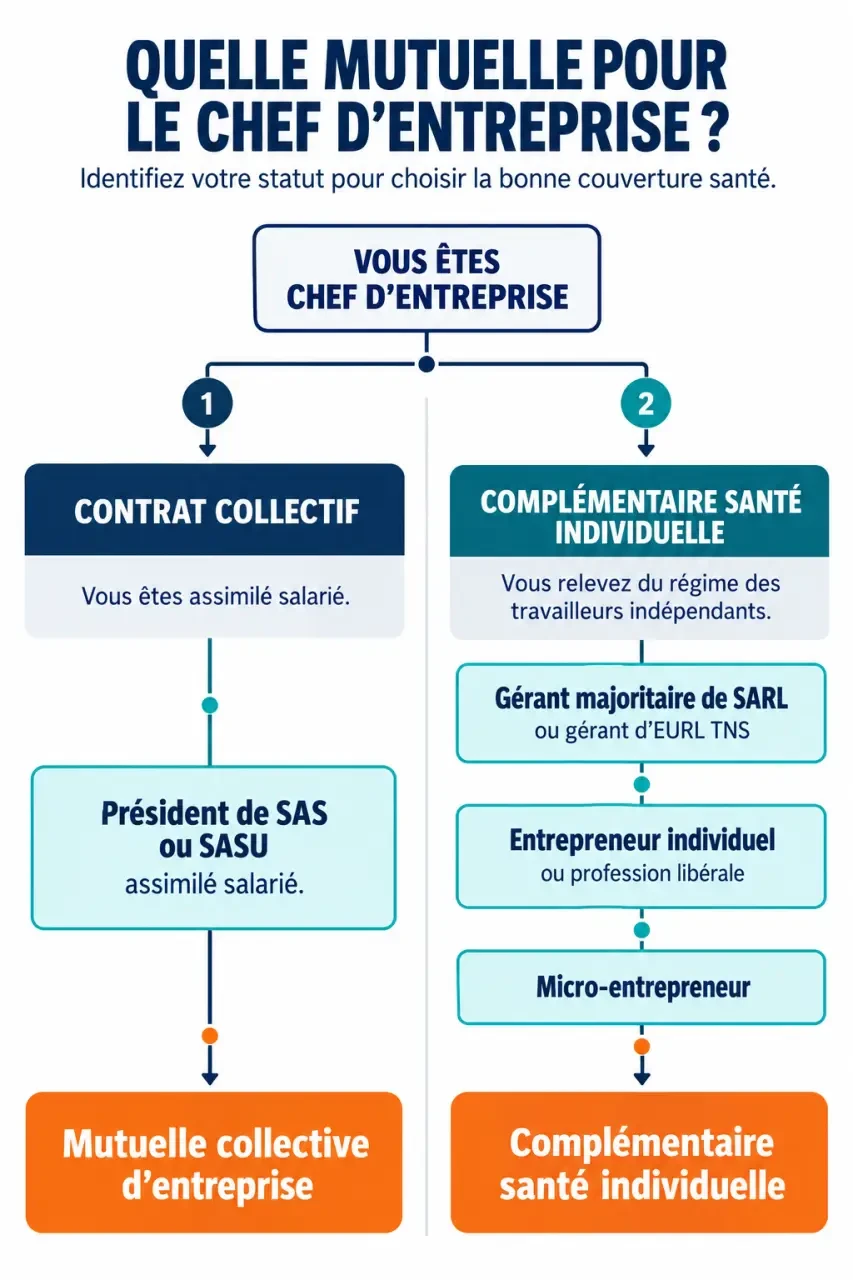
| Profil | Exemples de formes ou fonctions | Solution santé à vérifier en priorité |
|---|---|---|
| Assimilé salarié | Président ou directeur de SA, SAS ou SASU ; gérant minoritaire ou égalitaire de SARL | Adhésion possible au contrat collectif, sous conditions |
| TNS | Entrepreneur individuel, artisan, commerçant, profession libérale, gérant majoritaire de SARL, gérant d’EURL, associé de SNC | Complémentaire santé individuelle ou mutuelle TNS |
| Micro-entrepreneur | Entrepreneur exerçant sous le régime micro | Contrat individuel adapté aux besoins et au budget |
Assimilé salarié ne signifie pas automatiquement salarié
Un mandataire social assimilé salarié relève d’un régime de protection sociale proche de celui des salariés pour la maladie. Cela ne lui donne pas automatiquement accès au contrat santé collectif. Son éligibilité doit être prévue et sécurisée selon la situation de l’entreprise. Il faut donc distinguer le régime social, l’existence d’un contrat collectif et les règles internes d’adhésion.
Le TNS construit sa couverture sur mesure
Le dirigeant affilié à la Sécurité sociale des indépendants doit généralement souscrire sa propre complémentaire santé. Une mutuelle TNS contribue à réduire le reste à charge sur les consultations, les médicaments, les soins optiques et dentaires ainsi que les frais d’hospitalisation. Son intérêt consiste à choisir des garanties adaptées aux dépenses prévisibles, sans payer un niveau de couverture disproportionné par rapport à ses besoins.
La mutuelle collective : une option à encadrer pour le dirigeant
Depuis le 1er janvier 2016, les salariés doivent bénéficier d’une complémentaire santé collective dans le cadre prévu par la loi ANI. L’employeur finance au moins 50 % de la cotisation. Cette obligation concerne les salariés ; elle ne rend pas la mutuelle d’entreprise automatiquement obligatoire pour le chef d’entreprise.
Pour un dirigeant assimilé salarié, l’adhésion au contrat collectif peut être envisageable si les conditions du contrat et la décision de l’entreprise le permettent. Selon la forme sociale, une décision de l’assemblée générale, du conseil d’administration ou de l’associé unique peut être nécessaire. Le procès-verbal doit être conservé, notamment en cas de contrôle URSSAF.
- Vérifiez les catégories de bénéficiaires prévues par le contrat collectif.
- Contrôlez le caractère obligatoire ou facultatif de l’adhésion du dirigeant.
- Examinez le coût restant à votre charge et celui des ayants droit.
- Faites formaliser la décision sociale appropriée avant l’affiliation.
Un contrat collectif n’offre pas automatiquement la meilleure protection individuelle. Il peut être pertinent s’il couvre suffisamment l’hospitalisation, l’optique et le dentaire. À l’inverse, un contrat individuel mieux calibré peut convenir à un dirigeant ayant des besoins spécifiques ou une famille à protéger. La comparaison doit porter sur le remboursement attendu et le coût total, pas uniquement sur le statut du contrat.
Choisir les garanties qui protègent aussi l’activité
Une complémentaire santé ne se compare pas seulement à partir d’une cotisation mensuelle. Le niveau de remboursement, les plafonds, les exclusions, les franchises éventuelles et les délais de carence pèsent davantage lorsqu’un soin coûteux survient. Demandez une lecture poste par poste des garanties plutôt que de vous fier à une promesse générale de « bonne couverture ».
Les quatre postes à examiner sans les mettre au même niveau
- Soins courants : consultations de généralistes et de spécialistes, analyses, pharmacie et actes peu ou mal remboursés.
- Hospitalisation : honoraires, forfait journalier, chambre particulière et frais susceptibles de peser rapidement sur le budget.
- Optique : lunettes, lentilles et fréquence de renouvellement doivent être comparées aux forfaits annoncés.
- Dentaire : prothèses, implants et actes spécialisés nécessitent une attention particulière aux plafonds de remboursement.
Les services associés méritent aussi d’être examinés : téléconsultation, orientation médicale, prévention, soutien psychologique ou accompagnement en cas d’immobilisation. Pour un dirigeant dont les horaires sont irréguliers, ces services peuvent faciliter l’accès aux soins et limiter le temps consacré aux démarches. Ils ne remplacent toutefois pas l’analyse des garanties et de leurs limites.
Penser à la couverture du conjoint et des enfants
La mutuelle peut inclure les ayants droit, mais les modalités varient : adhésion facultative, tarifs distincts, niveaux de garanties identiques ou options dédiées. Ajouter chaque membre de la famille au contrat sans examiner ses besoins peut alourdir la cotisation. Vérifiez également les conditions d’affiliation, les justificatifs demandés et l’impact réel de la couverture familiale sur le reste à charge global.
Budget et loi Madelin : comparer au-delà du tarif affiché
Le prix d’une mutuelle de dirigeant évolue notamment selon l’âge, le lieu de résidence, la composition familiale, le niveau de garanties et les services inclus. Pour comparer deux devis, mettez-les face à une situation concrète : une consultation avec dépassement d’honoraires, une paire de lunettes, une hospitalisation ou une dépense dentaire. Le contrat le moins cher n’est pas forcément celui qui coûte le moins lorsque le remboursement intervient.
Pour les TNS concernés, la loi Madelin permet de déduire certaines cotisations de complémentaire santé du revenu ou du bénéfice imposable, sous conditions. Cette possibilité ne transforme pas une dépense en gratuité, mais elle peut modifier l’arbitrage entre cotisation et niveau de couverture. À titre illustratif, 1 200 euros de cotisations annuelles avec un taux d’imposition de 30 % correspondent à une économie fiscale de 360 euros, si les conditions de déduction sont réunies.
Les micro-entrepreneurs soumis à un régime de déductions forfaitaires ne sont pas concernés par ce dispositif Madelin. Dans tous les cas, vérifiez votre éligibilité et les justificatifs requis avec votre conseil habituel avant de fonder votre choix sur l’avantage fiscal. La déductibilité dépend de la situation du TNS et des conditions applicables au contrat.
Comparer, souscrire et changer sans mauvaise surprise
Une sélection efficace repose sur une démarche simple : déterminer son statut, lister ses dépenses de santé probables, définir le périmètre familial, puis demander des devis comparables. Pour chaque contrat, vérifiez le tableau des garanties, les plafonds annuels, les exclusions, les éventuels délais de carence, les services disponibles et les règles d’évolution des garanties.
- Rassemblez votre statut juridique, votre régime social et votre contrat actuel s’il existe.
- Hiérarchisez vos priorités de santé plutôt que de choisir toutes les options au maximum.
- Comparez le remboursement réel et non le seul pourcentage affiché.
- Contrôlez les conditions d’adhésion du conjoint et des enfants.
- Conservez les documents de décision sociale si vous rejoignez le contrat collectif.
Depuis le 1er décembre 2020, la résiliation infra-annuelle d’une complémentaire santé est possible sans frais ni pénalité après un an d’engagement. Un changement de niveau de garantie peut toutefois entraîner un nouveau délai d’un an. Avant de résilier, assurez-vous que le nouveau contrat prend effet sans interruption et que ses garanties correspondent à votre situation professionnelle et familiale.

- Complémentaire santé pour auto-entrepreneur : éviter les doublons et les garanties mal calibrées - 3 novembre 2026
- Prix moyen d’une mutuelle à 80 ans : les moyennes seniors ne suffisent pas - 2 novembre 2026
- Prix d’une mutuelle par mois : 90 € en moyenne, mais quel budget pour votre profil ? - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Complémentaire santé HCR : la base obligatoire, les renforts et les remboursements à vérifier
 La dispense d’affiliation à la mutuelle obligatoire dépend du statut et des justificatifs
 Mutuelle obligatoire : la jurisprudence encadre l’adhésion et les dispenses
 DUE mutuelle : sans preuve de remise, un régime bien rédigé reste fragile