DUE mutuelle : sans preuve de remise, un régime bien rédigé reste fragile
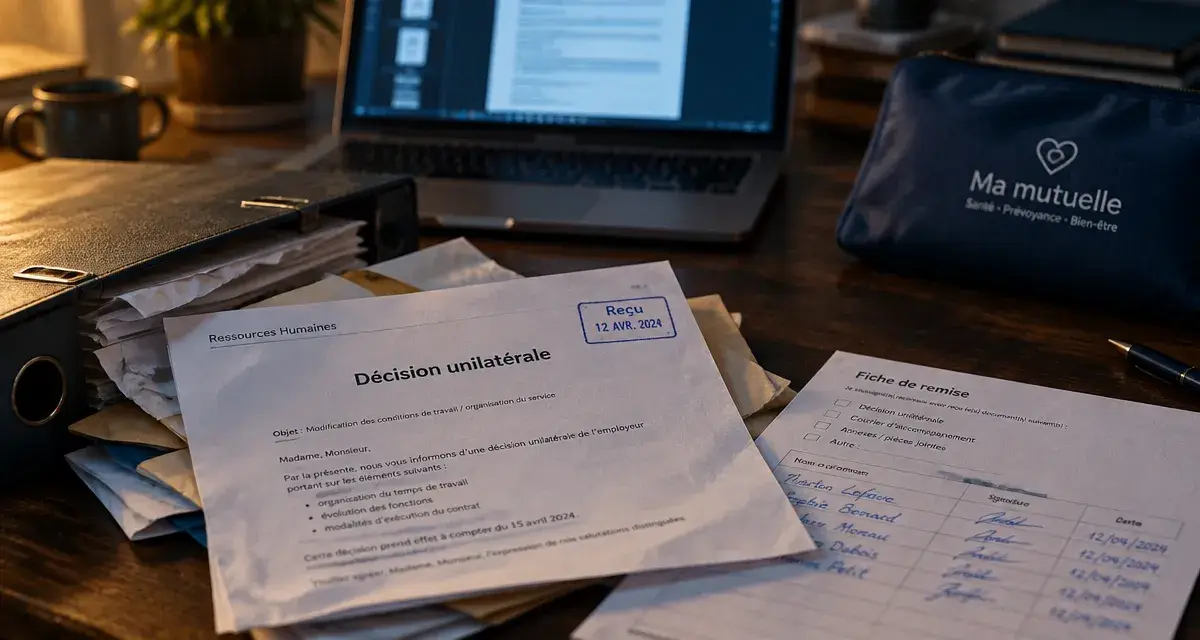
La décision unilatérale de l’employeur permet de mettre en place une mutuelle d’entreprise sans accord collectif ni référendum. Pour produire ses effets, elle doit toutefois être rédigée avec précision, remise à chaque salarié concerné et appliquée de manière cohérente. Une formalité négligée, notamment l’absence de preuve d’information individuelle, peut fragiliser les exonérations sociales et provoquer un litige avec les salariés.
À quoi sert une décision unilatérale pour la mutuelle d’entreprise ?
La décision unilatérale de l’employeur, souvent appelée DUE, est un acte écrit par lequel l’employeur définit les règles d’un régime collectif de complémentaire santé. Elle fait partie des moyens permettant d’instaurer une mutuelle obligatoire dans l’entreprise, avec l’accord collectif ou la ratification par référendum.
Depuis la généralisation de la complémentaire santé collective, un employeur du secteur privé doit proposer une couverture de frais de santé à ses salariés, sauf dans certaines situations. Il doit financer au minimum 50 % de la cotisation. La DUE précise le fonctionnement du régime : salariés couverts, niveau des garanties, part de cotisation prise en charge, date d’effet et conditions d’adhésion.
Un document qui encadre l’engagement de l’employeur
La DUE n’est pas un simple courrier annonçant le nom de l’assureur. Elle formalise un engagement patronal qui s’impose à l’entreprise tant qu’il n’est pas régulièrement modifié ou dénoncé. Elle contribue aussi à sécuriser le caractère collectif du régime, condition à prendre en compte pour bénéficier du régime social applicable aux contributions patronales.
Le document doit correspondre au contrat souscrit auprès de l’organisme assureur. Une différence entre les garanties annoncées dans la décision, les prélèvements effectués et le contrat d’assurance peut compliquer la gestion du régime. Avant la signature, il est donc utile de vérifier que les bénéficiaires, les taux de cotisation et la répartition entre l’employeur et le salarié sont identiques sur tous les supports.
Les mentions à intégrer dans une DUE de mutuelle
Il n’existe pas de formulaire unique imposé. Toutefois, une décision unilatérale relative à la mutuelle doit être assez détaillée pour permettre à chaque salarié de comprendre ses droits et ses obligations. Un texte trop vague laisse place aux interprétations et protège mal l’employeur comme les bénéficiaires.
Définir clairement les bénéficiaires et les garanties
La DUE doit indiquer les salariés concernés par le régime. La couverture peut viser l’ensemble du personnel ou être organisée par catégories objectives, sous réserve de respecter les règles applicables. Le document doit aussi préciser si les ayants droit peuvent être affiliés, à titre obligatoire ou facultatif, ainsi que les conséquences financières de cette affiliation.
Il doit mentionner le niveau des garanties retenues ou renvoyer clairement à une notice d’information remise aux salariés. Lorsque la mutuelle est obligatoire, les garanties minimales du panier de soins doivent être respectées. Il est préférable d’indiquer le nom de l’organisme assureur, la date de prise d’effet et les modalités de remise de la notice, même si les détails techniques figurent dans un document distinct.
Préciser le financement et les cas de dispense
La participation de l’employeur doit apparaître sans ambiguïté : pourcentage ou montant de la cotisation, part restant à la charge du salarié et traitement des éventuelles options. Si la cotisation évolue selon la composition familiale ou le statut du salarié, la règle doit être compréhensible dès la lecture de la décision.
La DUE doit également traiter les dispenses d’adhésion autorisées. Sous certaines conditions, des salariés peuvent demander à ne pas adhérer, par exemple s’ils sont déjà couverts par une autre complémentaire santé collective obligatoire, s’ils bénéficient de la complémentaire santé solidaire ou s’ils sont employés dans le cadre d’un contrat court ou à temps partiel dans certains cas. La dispense n’est pas automatique. Elle repose généralement sur une demande écrite du salarié et sur les justificatifs nécessaires.
La remise individuelle, le point de contrôle à ne pas négliger
La rédaction du document ne suffit pas. L’employeur doit informer individuellement chaque salarié concerné de la mise en place de la mutuelle et pouvoir prouver cette remise. C’est souvent à ce stade que le dispositif devient vulnérable : une décision archivée dans un dossier RH ou publiée sur l’intranet ne démontre pas, à elle seule, que chaque salarié l’a reçue. Les trois voies de mise en place, accord, référendum ou décision unilatérale, sont comparées dans la fiche sur la mise en place de la mutuelle obligatoire.
La remise peut prendre la forme d’une signature sur un exemplaire, d’un émargement, d’un envoi par courrier ou d’une transmission électronique permettant d’en conserver la preuve. Les nouveaux embauchés doivent eux aussi recevoir les documents lors de leur arrivée. Il est prudent de conserver les preuves de diffusion avec la DUE, la notice d’information et les éventuelles demandes de dispense.
Ne pas réduire la mutuelle à une formalité administrative
Une DUE ne doit pas être rédigée à la hâte pour cocher la case « mutuelle obligatoire ». Elle organise un prélèvement sur le salaire, une protection en cas de soins et parfois la couverture des proches. Ces éléments touchent directement le budget et la vie quotidienne des salariés. Un circuit d’accueil clair, avec remise des documents, explication de la cotisation, collecte des choix concernant les ayants droit et archivage des dispenses, limite les affiliations tardives, les régularisations de paie et les incompréhensions au moment d’un remboursement.
L’information des représentants du personnel peut également être requise selon la situation de l’entreprise et l’organisation du régime. Lorsque le comité social et économique existe, l’employeur doit vérifier les obligations de consultation applicables avant la mise en œuvre du projet.
Modifier ou dénoncer une décision unilatérale de mutuelle
Changer d’assureur, augmenter la part salariale, modifier les garanties ou revoir les catégories couvertes ne consiste pas à transmettre une nouvelle grille tarifaire. Lorsque l’évolution concerne un élément prévu par la DUE, l’employeur doit formaliser la modification du dispositif et informer les salariés selon des modalités traçables. Les étapes d’un changement d’organisme figurent dans la fiche sur le changement de mutuelle d’entreprise.
Une modification ne doit pas réduire les droits sans cadre
Lorsque la modification porte sur un point essentiel, un avenant à la DUE ou une nouvelle décision peut être nécessaire. Le document doit définir les nouvelles règles, leur date d’application et les salariés concernés. Il faut également vérifier leur articulation avec le contrat d’assurance, car une communication interne ne peut pas, à elle seule, modifier les garanties réellement souscrites.
Une hausse de cotisation mérite une attention particulière. Le salarié doit savoir ce qui change, à partir de quelle date et quelle part reste financée par l’employeur. Une information tardive peut entraîner des contestations, surtout si la paie applique le nouveau montant avant que les salariés aient reçu les explications utiles.
La dénonciation suit une procédure précise
L’employeur peut mettre fin à une DUE, notamment pour instaurer un nouveau régime ou conclure un accord collectif. Cette dénonciation doit être portée à la connaissance des salariés concernés, des représentants du personnel lorsqu’ils existent et de l’organisme assureur. Un délai de prévenance raisonnable est nécessaire pour permettre à chacun d’anticiper les conséquences de la suppression ou du remplacement du régime.
La solution la plus sûre consiste à conserver un dossier complet : version datée de la DUE, contrat d’assurance, notices, preuves de remise, demandes de dispense, avenants et communications ultérieures. Cette traçabilité documentaire facilite la gestion courante et permet de démontrer que la mutuelle collective repose sur des règles connues, uniformes et effectivement appliquées.

- Complémentaire santé pour auto-entrepreneur : éviter les doublons et les garanties mal calibrées - 3 novembre 2026
- Prix moyen d’une mutuelle à 80 ans : les moyennes seniors ne suffisent pas - 2 novembre 2026
- Prix d’une mutuelle par mois : 90 € en moyenne, mais quel budget pour votre profil ? - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Complémentaire santé HCR : la base obligatoire, les renforts et les remboursements à vérifier
 Mutuelle obligatoire : quand l’absence d’affiliation expose l’employeur aux prud’hommes
 La dispense d’affiliation à la mutuelle obligatoire dépend du statut et des justificatifs
 Mutuelle obligatoire : la jurisprudence encadre l’adhésion et les dispenses