Mutuelle obligatoire : la jurisprudence encadre l’adhésion et les dispenses
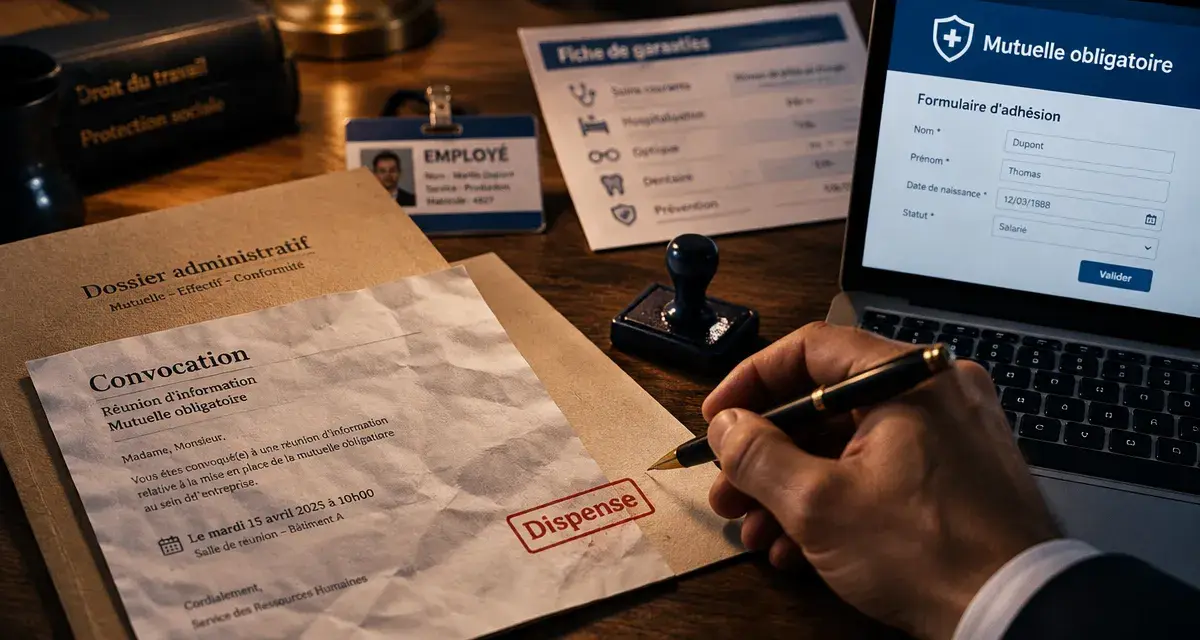
La mutuelle collective est obligatoire dans la plupart des entreprises privées, mais cette obligation ne donne pas à l’employeur un pouvoir illimité. La jurisprudence sur la mutuelle obligatoire rappelle que le dispositif doit reposer sur un acte juridique valable, prévoir des garanties collectives et laisser place, dans certaines situations, à une dispense d’adhésion. Pour le salarié comme pour l’employeur, l’enjeu consiste à distinguer ce qui relève d’une véritable obligation de ce qui peut être refusé légalement.
La mutuelle d’entreprise est obligatoire, mais son cadre compte autant que son principe
Depuis le 1er janvier 2016, les employeurs du secteur privé doivent proposer une complémentaire santé collective à leurs salariés. Ils doivent financer au minimum 50 % de la cotisation et respecter un niveau minimal de garanties, souvent appelé « panier de soins ». Cette couverture concerne en principe tous les salariés, quelle que soit leur ancienneté ou la nature de leur contrat.
La mise en place d’une mutuelle obligatoire doit toutefois être formalisée selon l’un des trois modes prévus par le Code de la sécurité sociale : un accord collectif, un accord référendaire ou une décision unilatérale de l’employeur. Ce choix a des conséquences directes sur le droit de refus du salarié et sur les conditions d’une éventuelle dispense.
Une décision unilatérale ne produit pas les mêmes effets qu’un accord collectif
Lorsque la complémentaire santé est instaurée par une décision unilatérale de l’employeur, les salariés déjà présents dans l’entreprise au moment de sa mise en place peuvent, sous certaines conditions, refuser d’y adhérer lorsque la cotisation est mise à leur charge. Ce droit découle notamment de l’article L. 911-1 du Code de la sécurité sociale.
La situation est différente lorsqu’un accord collectif ou un accord référendaire prévoit l’adhésion. Dans ce cas, le caractère obligatoire s’impose plus largement aux salariés concernés, sauf si l’un des cas de dispense légalement admis est prévu et si le salarié en fait la demande. La jurisprudence accorde donc une place importante à l’acte fondateur du régime avant de conclure qu’une adhésion est imposable.
Ce que la jurisprudence exige de l’employeur
Les contentieux ne portent pas uniquement sur le principe de la mutuelle obligatoire. Ils concernent souvent la preuve de l’existence du régime, de son contenu, de l’information délivrée aux salariés et de la régularité des dispenses. Les juridictions examinent concrètement les documents produits par l’employeur.
Un écrit remis au salarié et des règles lisibles
Une décision unilatérale doit être établie par écrit et portée à la connaissance de chaque salarié concerné. L’employeur doit pouvoir démontrer cette information, notamment en cas de contrôle social ou de litige. Une note interne imprécise, un simple affichage ou une information orale ne sécurisent pas suffisamment le dispositif.
Le document doit identifier les salariés couverts, la répartition de la cotisation, les garanties, la date d’effet et les éventuels cas de dispense. Lorsque ces éléments sont flous ou absents, le caractère collectif et obligatoire du régime peut être fragilisé, avec un risque de redressement des cotisations sociales appliquées au financement patronal.
Une notice claire, un bulletin d’adhésion, une trace de remise et un circuit de traitement des demandes de dispense donnent au dispositif une base solide. Ils protègent aussi le salarié, qui sait s’il peut refuser l’adhésion et quels justificatifs il doit transmettre. L’employeur peut ainsi vérifier chaque situation à partir de documents précis plutôt que d’une pratique informelle.
La dispense ne se présume jamais
Les décisions de justice retiennent une ligne constante : un salarié ne peut pas être considéré comme dispensé sans demande explicite lorsqu’une démarche de sa part est exigée. Inversement, l’employeur ne peut pas écarter une demande de dispense remplissant les conditions prévues par les textes et par l’acte instituant le régime.
Il est donc prudent de recueillir une demande écrite, datée et signée, accompagnée des justificatifs nécessaires. Cette formalité évite les malentendus. Ne pas utiliser sa carte de tiers payant ou ne pas retourner un bulletin d’adhésion ne vaut pas automatiquement refus valable de la mutuelle.
Les principales dispenses d’adhésion admises
Les cas de dispense sont encadrés. Ils ne permettent pas au salarié de choisir librement une assurance individuelle moins chère ou plus adaptée. Il doit entrer dans l’une des situations prévues par la réglementation et, selon les cas, par l’acte instituant la couverture.
| Situation du salarié | Principe à vérifier |
|---|---|
| Salarié déjà présent lors d’une décision unilatérale | Il peut refuser si une cotisation est demandée et si les conditions légales sont réunies. |
| Salarié déjà couvert par une autre complémentaire collective obligatoire | Une dispense peut être demandée, notamment lorsqu’il est ayant droit obligatoire du contrat de son conjoint. |
| Salarié en CDD, en mission ou à temps partiel | Des dispenses existent dans certaines configurations, selon la durée du contrat et le poids de la cotisation. |
| Bénéficiaire de la complémentaire santé solidaire | La dispense est possible pendant la période de bénéfice de cette couverture. |
| Salarié disposant d’un contrat individuel de complémentaire santé | Le maintien temporaire de ce contrat peut justifier une dispense jusqu’à son échéance. |
La couverture en tant qu’ayant droit mérite une attention particulière. Être simplement rattaché à la mutuelle du conjoint ne suffit pas toujours : il faut souvent que cette couverture familiale soit elle-même obligatoire. Le salarié doit fournir une attestation précisant la nature du régime et, si nécessaire, sa période de validité.
Les erreurs qui alimentent les litiges sur la mutuelle obligatoire
La première erreur consiste à confondre obligation de proposer et obligation d’adhérer sans exception. L’employeur doit proposer un régime collectif conforme, mais il doit aussi traiter les dispenses prévues par les textes. Refuser systématiquement toute demande expose l’entreprise à une contestation.
La seconde erreur est de tolérer des dispenses informelles. Une pratique ancienne, un accord verbal avec la paie ou l’absence de prélèvement ne remplacent pas un dossier régulier. En cas de contrôle, l’entreprise doit pouvoir justifier pourquoi un salarié n’est pas affilié et sur quel fondement la dispense a été accordée.
Pour le salarié : agir dès l’embauche ou lors du changement de situation
Un salarié qui estime pouvoir bénéficier d’une dispense a intérêt à la demander immédiatement, par écrit, en conservant une copie de ses justificatifs. Il doit aussi signaler tout changement, comme la fin de la mutuelle du conjoint, l’expiration d’un contrat individuel ou une modification de son temps de travail. Une dispense accordée pour une période donnée n’est pas nécessairement définitive.
Pour l’employeur : vérifier le régime avant de prélever
Avant d’affilier un salarié ou de refuser sa demande, l’employeur doit relire l’accord collectif, la décision unilatérale ou le référendum qui organise la mutuelle. Il doit ensuite appliquer les règles de manière identique à tous les salariés placés dans une situation comparable. Cette vérification limite les contestations individuelles et préserve le caractère socialement avantageux du financement de la complémentaire santé.
Retenir l’essentiel avant de contester ou d’accepter l’adhésion
La jurisprudence sur la mutuelle obligatoire ne remet pas en cause le principe d’une couverture collective en entreprise. Elle encadre sa mise en œuvre. L’adhésion est normalement la règle, mais elle doit être fondée sur un acte régulier, clairement communiqué et appliqué avec les dispenses autorisées.
- Identifier le document qui a instauré la mutuelle dans l’entreprise.
- Vérifier si l’adhésion découle d’une décision unilatérale ou d’un accord collectif.
- Contrôler l’existence d’un motif légal de dispense.
- Formaliser toute demande et conserver les justificatifs.
- Mettre à jour la situation lorsque la couverture alternative prend fin.
En pratique, un désaccord se résout souvent en examinant les pièces plutôt qu’en opposant un simple « oui » ou « non » à l’obligation. L’acte de mise en place, la date d’embauche, le type de contrat et la couverture déjà détenue permettent de déterminer précisément les droits de chacun.

- Complémentaire santé pour auto-entrepreneur : éviter les doublons et les garanties mal calibrées - 3 novembre 2026
- Prix moyen d’une mutuelle à 80 ans : les moyennes seniors ne suffisent pas - 2 novembre 2026
- Prix d’une mutuelle par mois : 90 € en moyenne, mais quel budget pour votre profil ? - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Complémentaire santé HCR : la base obligatoire, les renforts et les remboursements à vérifier
 Taxe complémentaire santé : 2,05 % en 2026, un coût qui ne se répercute pas automatiquement
 Dispense de complémentaire santé : les cas où le salarié peut refuser la mutuelle d’entreprise
 La dispense d’affiliation à la mutuelle obligatoire dépend du statut et des justificatifs