Dispense de complémentaire santé : les cas où le salarié peut refuser la mutuelle d’entreprise
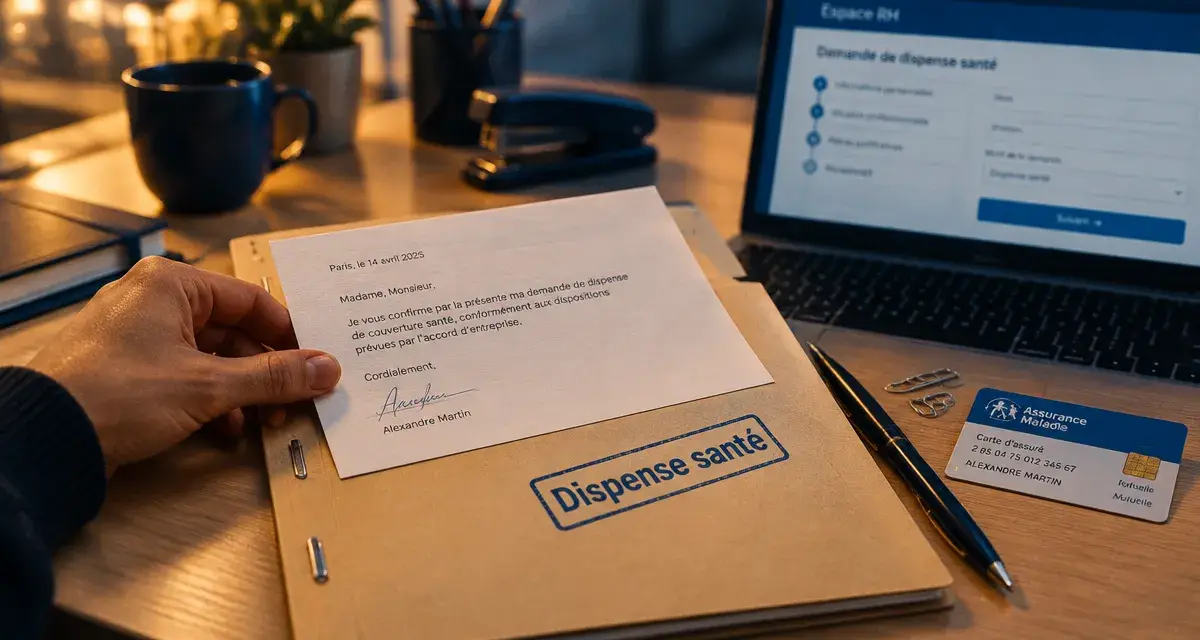
La complémentaire santé collective mise en place par l’employeur est en principe obligatoire pour les salariés du secteur privé. Certaines situations permettent toutefois de ne pas y adhérer. C’est la dispense de complémentaire santé. Elle ne s’applique jamais automatiquement : le salarié doit relever d’un cas prévu par les textes ou par l’acte qui instaure le régime, puis adresser une demande accompagnée des justificatifs nécessaires.
Ce que signifie réellement une dispense de complémentaire santé
Une dispense permet à un salarié de refuser l’adhésion à la mutuelle d’entreprise sans remettre en cause le caractère collectif et obligatoire du contrat pour les autres membres du personnel. Elle évite notamment de payer deux cotisations lorsqu’une protection santé existe déjà, ou lorsque la cotisation représente une charge importante au regard de la rémunération.
Testez vos connaissances sur la dispense de complémentaire santé
Répondez aux 6 questions, puis validez vos réponses pour découvrir votre score et les explications.
Cette possibilité dépend du dispositif choisi par l’employeur : accord collectif, référendum ou décision unilatérale de l’employeur. Ces documents peuvent prévoir des cas de dispense, dans le respect du cadre légal. Un salarié ne peut donc pas refuser la couverture collective au seul motif qu’il préfère sa mutuelle individuelle ou qu’il la juge plus avantageuse.
Une demande écrite est indispensable
Le salarié concerné doit exprimer son refus par écrit, en indiquant le motif invoqué et en fournissant, si nécessaire, une attestation de couverture. L’employeur doit conserver cette demande. Elle permet d’établir que l’absence d’affiliation résulte d’un choix encadré du salarié, et non d’un défaut de mise en place de la mutuelle obligatoire.
La dispense n’est pas forcément définitive. Si la situation qui la justifie cesse, par exemple après la fin de la couverture du conjoint, l’expiration d’un contrat individuel ou un changement de temps de travail, le salarié doit en informer l’entreprise et rejoindre le régime collectif selon les règles applicables.
Les situations qui peuvent ouvrir droit à une dispense
Les cas admis sont précis. Leur application dépend aussi des garanties détenues par le salarié et des clauses prévues dans le régime de l’entreprise. Avant toute demande, il faut donc consulter le document qui a instauré la complémentaire santé collective.
Le salarié est déjà couvert par une autre complémentaire santé collective
La situation la plus fréquente concerne le salarié couvert comme ayant droit par le contrat collectif obligatoire de son conjoint. La dispense peut être demandée si cette couverture familiale est elle-même obligatoire. Une attestation de l’organisme assureur ou de l’employeur du conjoint est généralement nécessaire pour confirmer la nature de la protection.
Un salarié peut aussi être couvert par un autre dispositif collectif obligatoire, notamment lorsqu’il cumule plusieurs activités. Le fait d’être assuré ailleurs ne suffit pas. La couverture existante doit correspondre à un régime collectif obligatoire ouvrant droit à une dispense dans la situation concernée.
Le salarié dispose d’une couverture individuelle dans un cas limité
Une mutuelle individuelle ne permet pas systématiquement de refuser celle de l’entreprise. Cette dispense peut notamment concerner les salariés déjà présents lorsque l’employeur met en place le régime par décision unilatérale et que cette décision prévoit cette faculté. Elle peut courir jusqu’à l’échéance du contrat individuel, sans se prolonger indéfiniment.
Ce point demande une vérification attentive des dates. Résilier trop vite une couverture personnelle avant de connaître la date d’effet du régime collectif peut créer une période sans remboursement complémentaire. À l’inverse, conserver deux contrats sans besoin réel augmente les cotisations sans améliorer nécessairement la couverture des soins.
Les statuts et revenus particuliers
Certains salariés en contrat à durée déterminée, en contrat de mission, à temps partiel ou en apprentissage peuvent bénéficier d’une dispense sous conditions. C’est notamment le cas lorsque la part de cotisation restant à leur charge représente au moins 10 % de leur rémunération brute. Les salariés bénéficiaires de la complémentaire santé solidaire peuvent également demander à être dispensés pendant la durée de leurs droits.
Pour les contrats courts, des règles particulières peuvent s’appliquer, y compris le versement santé lorsque les conditions sont réunies. Il faut distinguer la dispense d’adhésion de cette aide destinée à financer une couverture individuelle. Ces deux mécanismes ne répondent pas au même objectif et ne produisent pas les mêmes effets.
Vérifier sa situation avant de renoncer à la mutuelle d’entreprise
La décision ne doit pas reposer uniquement sur le montant de la cotisation. La mutuelle collective est financée au moins pour moitié par l’employeur, ce qui rend souvent son coût réel compétitif. Il faut comparer le reste à payer, les niveaux de remboursement, la couverture des enfants, les éventuels délais de carence et les garanties utiles à l’ensemble du foyer.
| Situation | Point à contrôler | Justificatif habituel |
|---|---|---|
| Couverture via le conjoint | Caractère obligatoire de l’affiliation familiale | Attestation de couverture collective |
| Mutuelle individuelle existante | Mode de mise en place du régime et date d’échéance | Contrat ou attestation de l’assureur |
| Temps partiel ou apprentissage | Poids de la cotisation dans la rémunération brute | Bulletin de salaire et demande écrite |
| Complémentaire santé solidaire | Validité des droits | Attestation de droits |
Une comparaison par poste permet d’éviter les mauvaises surprises. Une couverture du conjoint peut rembourser correctement l’hospitalisation, mais moins bien les soins dentaires des enfants. Dans ce cas, une cotisation moins élevée ne signifie pas forcément une protection suffisante. Il faut examiner les garanties liées à l’optique, à l’hospitalisation, aux consultations spécialisées et au dentaire, plutôt que de comparer uniquement le montant mensuel.
La démarche à suivre côté salarié et côté employeur
Le salarié doit commencer par demander la notice d’information du régime collectif et le document qui l’a instauré. Il y trouvera les cas de dispense retenus par l’entreprise, les délais de demande et la liste des pièces justificatives. Une demande datée, signée et explicite sécurise la démarche.
- Identifier le motif exact de dispense applicable à sa situation.
- Vérifier que la couverture alternative est toujours active et adaptée.
- Réunir l’attestation ou le document demandé.
- Remettre une demande écrite au service des ressources humaines ou à l’employeur.
- Signaler tout changement susceptible de mettre fin à la dispense.
De son côté, l’employeur ne doit ni imposer une dispense ni l’accorder oralement. Il recueille la demande du salarié, contrôle les justificatifs et assure le suivi des échéances. Lorsque l’attestation doit être renouvelée, il est préférable de la réclamer à nouveau. Cela évite qu’une dispense ancienne se poursuive alors que les conditions qui la justifiaient ont disparu.
Les erreurs à éviter pour ne pas perdre sa protection
La première erreur consiste à croire que toute mutuelle individuelle autorise un refus. La deuxième est de se fonder sur une simple promesse de couverture du conjoint, sans vérifier si cette couverture est obligatoire et si les ayants droit sont bien inclus. Enfin, ne pas actualiser sa situation après un divorce, une rupture de contrat ou la fin de la complémentaire santé solidaire peut entraîner une absence de couverture.
Il faut aussi vérifier les dates de début et de fin de chaque protection. Une dispense accordée pour une couverture individuelle ou familiale ne peut pas continuer sans contrôle lorsque cette couverture prend fin. Le salarié doit prévenir rapidement l’entreprise et examiner les conditions de réintégration au régime collectif.
Avant de demander une dispense de complémentaire santé, il est donc préférable de raisonner à l’échelle du foyer et sur la durée. Une cotisation économisée aujourd’hui peut entraîner des dépenses plus élevées si elle conduit à payer seul des soins mal remboursés. Lorsque le cas semble incertain, le service des ressources humaines peut préciser les règles prévues dans l’entreprise et les documents nécessaires.

- Complémentaire santé pour auto-entrepreneur : éviter les doublons et les garanties mal calibrées - 3 novembre 2026
- Prix moyen d’une mutuelle à 80 ans : les moyennes seniors ne suffisent pas - 2 novembre 2026
- Prix d’une mutuelle par mois : 90 € en moyenne, mais quel budget pour votre profil ? - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle obligatoire : quand l’absence d’affiliation expose l’employeur aux prud’hommes
 L’employeur ne paie pas pendant un arrêt maladie : vérifiez ces 5 points
 Versement santé : le calcul varie selon le contrat et le temps de travail
 Loi mutuelle : qui paie, qui adhère et que couvre vraiment l’entreprise ?