Versement santé : le calcul varie selon le contrat et le temps de travail
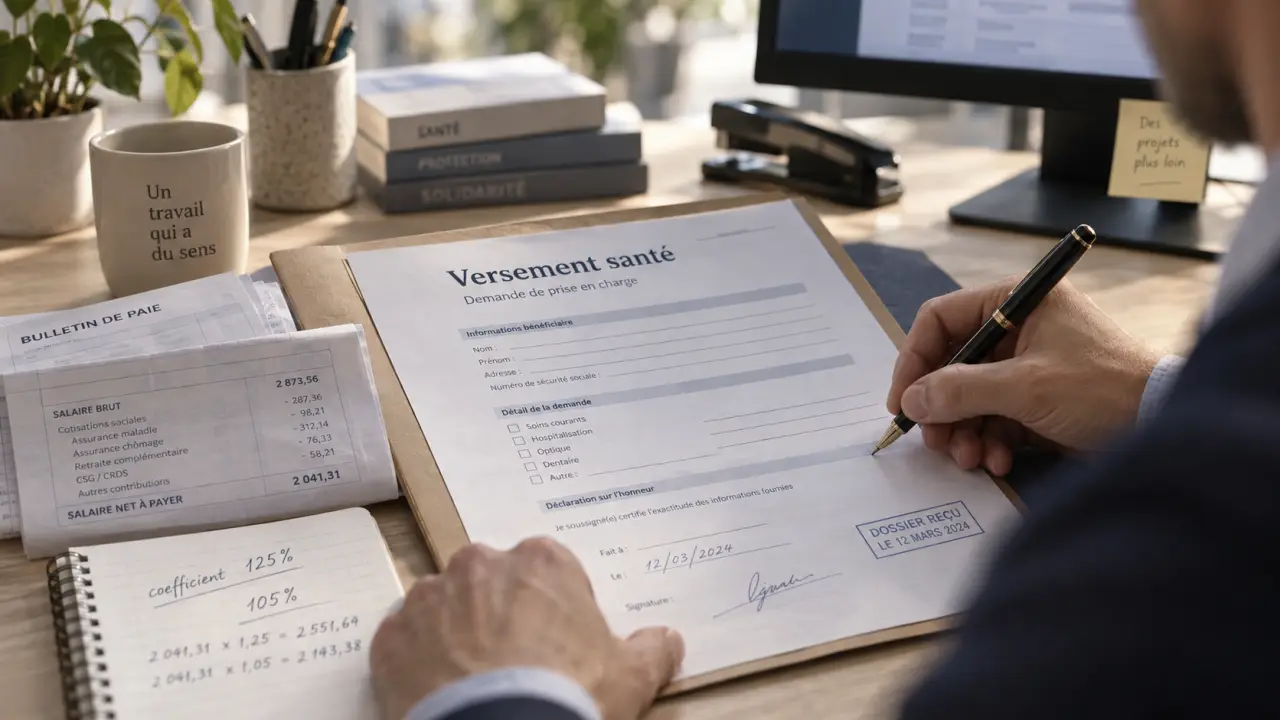
Le versement santé, aussi appelé « chèque santé », permet à certains salariés dispensés de la mutuelle collective de recevoir une participation financière de leur employeur. Il concerne surtout les contrats courts et certains temps partiels. Son objectif est d’aider le salarié à financer une complémentaire santé individuelle lorsqu’il n’adhère pas au régime collectif de l’entreprise.
À quoi sert le versement santé dans l’entreprise ?
En principe, un employeur du secteur privé doit proposer une couverture complémentaire santé collective à ses salariés et en financer au moins une partie. Cette règle s’adapte toutefois difficilement aux personnes qui enchaînent les missions brèves, les CDD de quelques semaines ou les contrats à faible durée de travail.
Calcul du versement santé
Estimez le montant mensuel théorique à partir de la contribution mensuelle de référence de l’employeur.
Détail du calcul
- Contribution de référence
- —
- Type de salarié
- —
- Coefficient appliqué
- —
- Formule
- —
À noter : ce résultat ne tient pas compte d’une éventuelle proratisation, des règles conventionnelles, de la durée travaillée ni des particularités du dossier.
Le versement santé est une contribution versée directement au salarié pour l’aider à financer sa propre complémentaire santé. Il ne remplace pas la mutuelle d’entreprise pour l’ensemble du personnel. Il s’adresse aux salariés qui ne rejoignent pas le contrat collectif dans les conditions prévues par les textes ou par l’accord applicable dans l’entreprise.
Le salarié reste libre de choisir sa complémentaire santé individuelle, à condition de fournir les justificatifs demandés. L’employeur doit, de son côté, assurer le suivi du dispositif dans ses documents sociaux, sa paie et la gestion des dispenses d’adhésion.
Quels salariés peuvent recevoir un versement santé ?
Le dispositif vise principalement les salariés dont la relation de travail est trop courte pour rendre l’adhésion à la mutuelle collective pertinente. Il peut notamment concerner les personnes en CDD ou en mission d’intérim lorsque la durée du contrat et celle de l’affiliation au régime collectif ne dépassent pas trois mois.
Les contrats courts et les missions d’intérim
Un salarié en CDD ou un intérimaire peut être dispensé d’adhérer à la complémentaire santé collective lorsqu’il remplit les conditions prévues. Pour ouvrir droit au versement santé, il doit généralement bénéficier d’une couverture individuelle de frais de santé et en apporter la preuve à l’employeur.
Une simple absence d’adhésion ne suffit donc pas. Le dispositif a pour objet de participer au financement d’une protection existante. Le salarié doit ainsi demander la dispense et justifier qu’il dispose bien d’une complémentaire santé répondant aux conditions requises.
La durée mentionnée dans le contrat compte, mais elle ne suffit pas à elle seule. Il faut aussi examiner les règles d’affiliation fixées dans l’acte qui institue la mutuelle : convention collective, accord d’entreprise, référendum ou décision unilatérale de l’employeur. Ce cadre permet de déterminer si le versement doit être proposé, peut être prévu ou ne s’applique pas.
Les salariés à temps partiel
Le versement santé peut également concerner un salarié à temps partiel lorsque sa cotisation à la mutuelle collective représente une part trop importante de sa rémunération. Des dispositions conventionnelles ou une décision de l’employeur peuvent aussi étendre le mécanisme à certains temps partiels, sous réserve des conditions applicables.
Un temps partiel ne donne donc pas automatiquement droit au chèque santé. Il faut vérifier la possibilité de dispense, l’existence d’une couverture individuelle et les modalités écrites retenues par l’entreprise. Ces vérifications doivent être faites pour chaque situation, notamment lorsque la durée du travail ou le contrat évolue.
Comment calculer le montant du versement santé ?
Le calcul repose sur une contribution de référence. Celle-ci correspond, en principe, à la participation de l’employeur au financement de la complémentaire santé collective pour un salarié comparable. Si cette référence ne peut pas être déterminée, l’entreprise peut utiliser un montant forfaitaire fixé selon les règles en vigueur, puis l’actualiser lorsque cela est nécessaire. Pour situer cette participation dans le financement de la mutuelle, lisez la fiche sur la part patronale de l’employeur.
La contribution de référence est ensuite majorée à l’aide d’un coefficient. Celui-ci est de 125 % pour les salariés en CDD ou en contrat de mission et de 105 % pour les salariés à temps partiel. Le calcul tient ainsi compte du fait que le salarié finance seul une couverture individuelle, qui peut être moins avantageuse qu’un contrat négocié collectivement.
| Situation du salarié | Base de calcul | Coefficient applicable |
|---|---|---|
| CDD ou mission d’intérim éligible | Contribution de référence de l’employeur | 125 % |
| Temps partiel éligible | Contribution de référence de l’employeur | 105 % |
Exemple : si la participation mensuelle de référence de l’employeur est de 30 euros, un salarié en CDD éligible peut percevoir 37,50 euros par mois au titre du versement santé. Le calcul doit toutefois correspondre à la situation réelle. La période travaillée, les règles de proratisation, l’accord collectif et la catégorie de personnel peuvent modifier le montant effectivement versé.
Il faut donc éviter d’appliquer un montant standard sans vérifier le dossier. La durée du contrat, le niveau de garantie, la contribution employeur de référence, le statut à temps partiel et le justificatif de couverture individuelle doivent être cohérents. Si l’un de ces éléments manque, le versement peut être injustifié ou calculé sur une base erronée.
Les justificatifs et formalités à ne pas négliger
Le salarié qui demande à bénéficier du dispositif doit fournir une demande de dispense et justifier qu’il dispose d’une complémentaire santé individuelle répondant aux conditions requises. L’employeur doit conserver ces documents pour expliquer pourquoi le salarié n’est pas affilié au régime collectif et pourquoi un versement santé lui est attribué.
La demande doit être réexaminée lorsque la situation du salarié change, notamment à l’échéance de sa couverture individuelle ou lors de la prolongation de son contrat. Un CDD initialement très court peut, par exemple, être renouvelé au point de modifier les conditions d’adhésion à la mutuelle collective. La situation doit alors être étudiée à nouveau, plutôt que reconduite automatiquement.
- Vérifier le texte qui met en place la complémentaire santé dans l’entreprise.
- Identifier précisément le motif de dispense applicable au salarié.
- Recueillir une demande écrite et le justificatif de couverture individuelle.
- Déterminer la contribution de référence et le coefficient approprié.
- Prévoir le traitement en paie et le suivi en cas de renouvellement du contrat.
Versement santé ou mutuelle collective : ne pas confondre les deux
La mutuelle collective reste la solution de référence lorsque le salarié est appelé à rester dans l’entreprise et qu’il ne relève pas d’un cas de dispense. Elle mutualise les risques, propose un cadre commun et bénéficie de la participation de l’employeur selon les règles prévues.
Le versement santé intervient lorsque l’affiliation collective n’est pas retenue pour un salarié éligible. Il ne donne pas accès aux garanties négociées par l’entreprise. Il apporte une aide financière que le salarié utilise pour sa propre couverture, dont le montant peut ne pas couvrir intégralement la cotisation individuelle.
Pour l’employeur, le bon réflexe consiste à traiter le versement santé comme un dispositif encadré, et non comme une indemnité générale versée aux salariés sans mutuelle. Des documents internes clairs, des justificatifs à jour et un calcul cohérent permettent de sécuriser le dispositif pour l’entreprise et les salariés concernés.

- Complémentaire santé pour auto-entrepreneur : éviter les doublons et les garanties mal calibrées - 3 novembre 2026
- Prix moyen d’une mutuelle à 80 ans : les moyennes seniors ne suffisent pas - 2 novembre 2026
- Prix d’une mutuelle par mois : 90 € en moyenne, mais quel budget pour votre profil ? - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 L’employeur ne paie pas pendant un arrêt maladie : vérifiez ces 5 points
 Loi mutuelle : qui paie, qui adhère et que couvre vraiment l’entreprise ?
 Mutuelle obligatoire dans le transport routier : 50 % à la charge de l’employeur et dispenses encadrées
 Taxe complémentaire santé : 2,05 % en 2026, un coût qui ne se répercute pas automatiquement