Taxe complémentaire santé : 2,05 % en 2026, un coût qui ne se répercute pas automatiquement
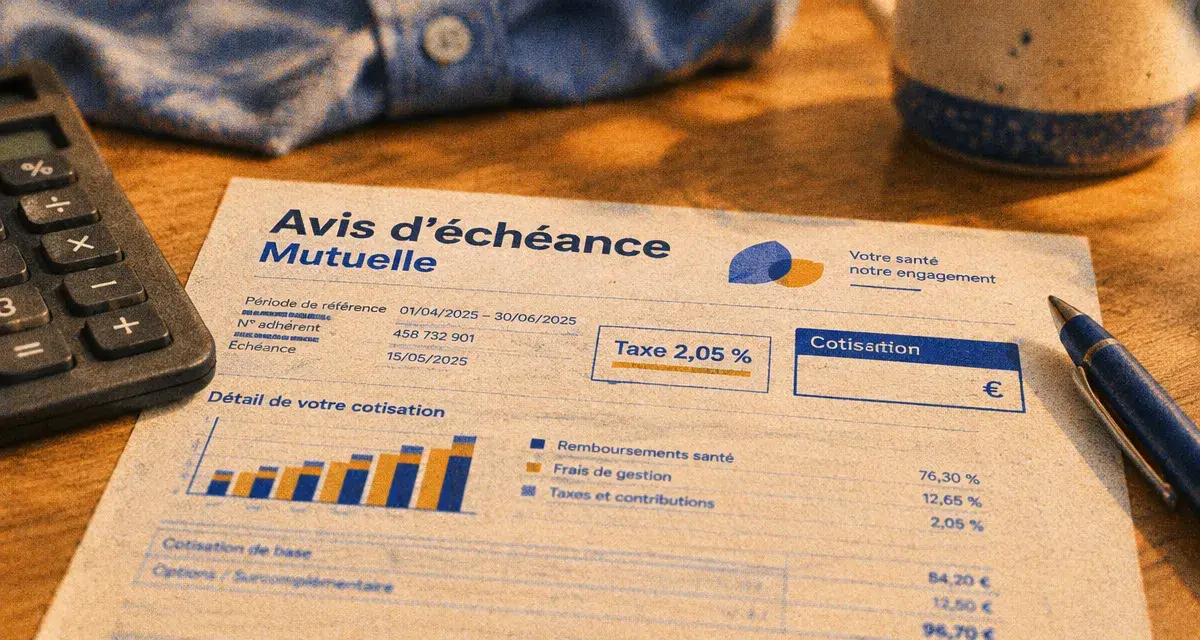
La taxe complémentaire santé recouvre deux réalités distinctes : la Taxe de solidarité additionnelle (TSA), déjà appliquée aux contrats, et une taxe exceptionnelle de 2,05 % annoncée pour 2026. Les organismes complémentaires la paient légalement, mais peuvent en répercuter le coût dans leurs tarifs. Comprendre l’assiette, les taux et les mécanismes de répercussion aide à lire un avis d’échéance sans confondre taxe et hausse automatique.
La taxe de 2,05 % vise les cotisations des complémentaires santé
La nouvelle taxe exceptionnelle porte sur les cotisations encaissées par les organismes complémentaires : mutuelles, institutions de prévoyance et assureurs privés qui proposent une complémentaire santé. Son taux est fixé à 2,05 %. Elle s’ajoute à la fiscalité existante et pèse d’abord sur les organismes, plutôt que sur l’adhérent qui ne la règle pas directement à l’administration.
Son application est annoncée pour 2026. Son rendement en année pleine est évalué à 1,1 milliard d’euros, dont 100 millions d’euros attendus la première année. Dans les faits, l’assuré ne verra pas nécessairement une ligne « taxe exceptionnelle » sur son échéancier. L’organisme peut l’absorber, l’intégrer à ses tarifs ou combiner ces deux solutions selon ses équilibres financiers et ses gammes de contrats.
Qui paie réellement ?
Le payeur légal est l’organisme complémentaire. Le payeur économique peut toutefois être l’assuré si la taxe est intégrée à une hausse de cotisation. Une taxe de 2,05 % ne signifie donc pas que chaque prime augmentera mécaniquement de 2,05 %. Le prix d’une mutuelle dépend aussi des remboursements versés, de l’âge moyen du portefeuille, des frais de gestion, de la structure du contrat et des choix commerciaux de l’organisme.
Pour mesurer l’ordre de grandeur, une cotisation de 60 € par mois représente 720 € par an. Une répercussion théorique intégrale de 2,05 % équivaudrait à 14,76 € par an, soit environ 1,23 € par mois. Ce calcul isole l’effet de la taxe. Il ne permet pas de prévoir la hausse réellement appliquée ni l’évolution globale de la cotisation.
Ne pas confondre taxe exceptionnelle, TSA et autres prélèvements
La TSA est un prélèvement durable sur les contrats d’assurance maladie complémentaire. Elle finance notamment la Complémentaire santé solidaire et participe au financement de la branche maladie. Elle est collectée par les assureurs, puis reversée trimestriellement à l’URSSAF. La taxe de 2,05 % est une mesure distincte qui augmente la pression fiscale sur les organismes complémentaires.
| Prélèvement | Taux indiqué | Assiette et contrats concernés | Fonctionnement |
|---|---|---|---|
| Taxe exceptionnelle | 2,05 % | Cotisations des complémentaires santé concernées | Alourdissement fiscal annoncé pour 2026 |
| TSA | 13,27 % | Contrats responsables | Collectée par l’organisme complémentaire et reversée à l’URSSAF |
| TSA | 20,27 % | Contrats non responsables | Taux plus élevé lorsque le contrat ne respecte pas le cadre réglementaire |
| Contribution forfait patientèle médecin traitant | 0,8 % | Prélèvement mentionné sur les complémentaires | Participe à la fiscalité supportée par les organismes |
Le contrat responsable reste la norme
Environ 95 % des offres correspondent à des contrats responsables. Ces contrats respectent un cahier des charges fixé par les pouvoirs publics. Ils encadrent notamment les remboursements et s’inscrivent dans le dispositif 100 % Santé. Leur TSA s’élève à 13,27 %, contre 20,27 % pour les contrats non responsables.
Un contrat non responsable peut proposer des garanties différentes, mais il supporte une taxation plus élevée. Comparer deux tarifs sans vérifier ce statut peut donc conduire à une conclusion trompeuse. À garanties proches, la fiscalité, les exclusions et les plafonds de remboursement expliquent parfois une partie de l’écart de prix.
Pourquoi cette hausse de fiscalité fait débat
Le gouvernement justifie la mesure par les augmentations de cotisations intervenues ces dernières années et par la nécessité de financer la Sécurité sociale. Les tarifs des complémentaires ont progressé de 3,1 % en 2021, 2,9 % en 2022, 6 % en 2023 et 8 % en 2024, soit 27 % sur cinq ans, contre 13,3 % d’inflation cumulée sur la même période. Une hausse moyenne de 6 % avait également été annoncée pour 2025.
Les organismes complémentaires contestent cette analyse. Ils avancent le vieillissement de la population, les dépenses liées aux affections de longue durée, le 100 % Santé et les transferts de charges. Ils rappellent que les complémentaires prennent en charge une partie des dépenses que l’Assurance maladie obligatoire ne rembourse pas intégralement, notamment le ticket modérateur et certains dépassements selon les garanties souscrites.
Une répartition des dépenses qui oppose les acteurs
Selon la Drees, la part de la Sécurité sociale dans le remboursement des dépenses médicales était de 79,9 % en 2023, puis de 79,4 % en 2024. La part des complémentaires est passée de 12,5 % à 12,8 %, soit une progression de 0,3 point. Le gouvernement peut y voir le signe d’une prise en charge publique élevée. Les mutuelles y voient aussi une pression croissante sur leurs remboursements et leurs obligations réglementaires.
Une complémentaire fonctionne grâce à la mise en commun des cotisations : les versements de nombreux adhérents financent les remboursements de ceux qui ont besoin de soins. Lorsqu’une charge fiscale supplémentaire s’applique à ce flux, elle modifie l’équilibre entre sinistres, provisions techniques, frais de distribution et marge de solvabilité. Deux organismes peuvent donc réagir différemment à la même taxe.
Quel impact possible sur votre mutuelle ?
La taxe peut contribuer à une hausse de cotisation, mais elle n’en est jamais la seule explication. Une augmentation peut aussi résulter d’une consommation de soins plus élevée, de l’évolution des tarifs médicaux, de l’âge de l’assuré ou d’une modification des garanties. Les retraités et les assurés individuels sont souvent plus exposés aux variations tarifaires, car leur cotisation est davantage liée au risque assuré.
Pour un salarié couvert par une complémentaire collective, l’employeur prend généralement en charge au moins une partie de la cotisation. L’effet sur le budget personnel peut donc être partagé. Pour une famille, il faut vérifier si la hausse concerne seulement le socle obligatoire ou aussi les options consacrées à l’optique, au dentaire ou à l’hospitalisation. Pour une entreprise de 11 salariés et plus, le forfait social de 8 % s’ajoute à cette part : voir la fiche sur le seuil de 11 salariés.
Lire son avis d’échéance avant de décider
Avant d’accepter une hausse, comparez l’ancienne et la nouvelle cotisation. Contrôlez ensuite les garanties réellement utiles : chambre particulière, dépassements d’honoraires, équipements optiques, soins dentaires et niveau de remboursement en hospitalisation. Vérifiez également le statut responsable du contrat, les plafonds annuels, les éventuels délais de carence et le montant restant à votre charge.
- Demandez si l’augmentation vient d’une évolution des garanties, de votre âge ou d’une révision tarifaire générale.
- Comparez les contrats sur une base identique, avec les mêmes postes de soins, plafonds et niveaux de remboursement.
- Ne supprimez pas une garantie coûteuse sans évaluer le risque financier en cas d’hospitalisation ou de soins réguliers.
Réduire sa cotisation sans sacrifier une protection utile
Depuis décembre 2020, la résiliation infra-annuelle permet de mettre fin à une complémentaire santé après un an de souscription, sans frais ni pénalité. Cette possibilité offre une marge de manœuvre si une hausse rend le contrat moins compétitif ou si les besoins de l’assuré ont changé.
La première étape consiste à dresser la liste de ses dépenses de santé sur l’année écoulée. Une personne qui consulte peu de spécialistes n’a pas forcément besoin du même niveau de couverture qu’un foyer confronté à des soins dentaires fréquents ou à des dépassements d’honoraires réguliers. Rechercher une formule moins chère à garanties équivalentes peut permettre une économie annoncée jusqu’à 300 € par an, mais cette estimation doit être comparée au détail des remboursements.
Enfin, un prix bas ne garantit pas une protection adaptée. Une cotisation réduite peut cacher un plafond faible, un remboursement limité à la base de la Sécurité sociale ou une couverture hospitalière insuffisante. Face à la taxe complémentaire santé, le bon réflexe consiste à comparer le coût total, la fiscalité applicable et surtout le reste à charge probable lorsque des soins deviennent nécessaires.

- Complémentaire santé pour auto-entrepreneur : éviter les doublons et les garanties mal calibrées - 3 novembre 2026
- Prix moyen d’une mutuelle à 80 ans : les moyennes seniors ne suffisent pas - 2 novembre 2026
- Prix d’une mutuelle par mois : 90 € en moyenne, mais quel budget pour votre profil ? - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle obligatoire : quand l’absence d’affiliation expose l’employeur aux prud’hommes
 L’employeur ne paie pas pendant un arrêt maladie : vérifiez ces 5 points
 Versement santé : le calcul varie selon le contrat et le temps de travail
 Loi mutuelle : qui paie, qui adhère et que couvre vraiment l’entreprise ?