Loi mutuelle : qui paie, qui adhère et que couvre vraiment l’entreprise ?
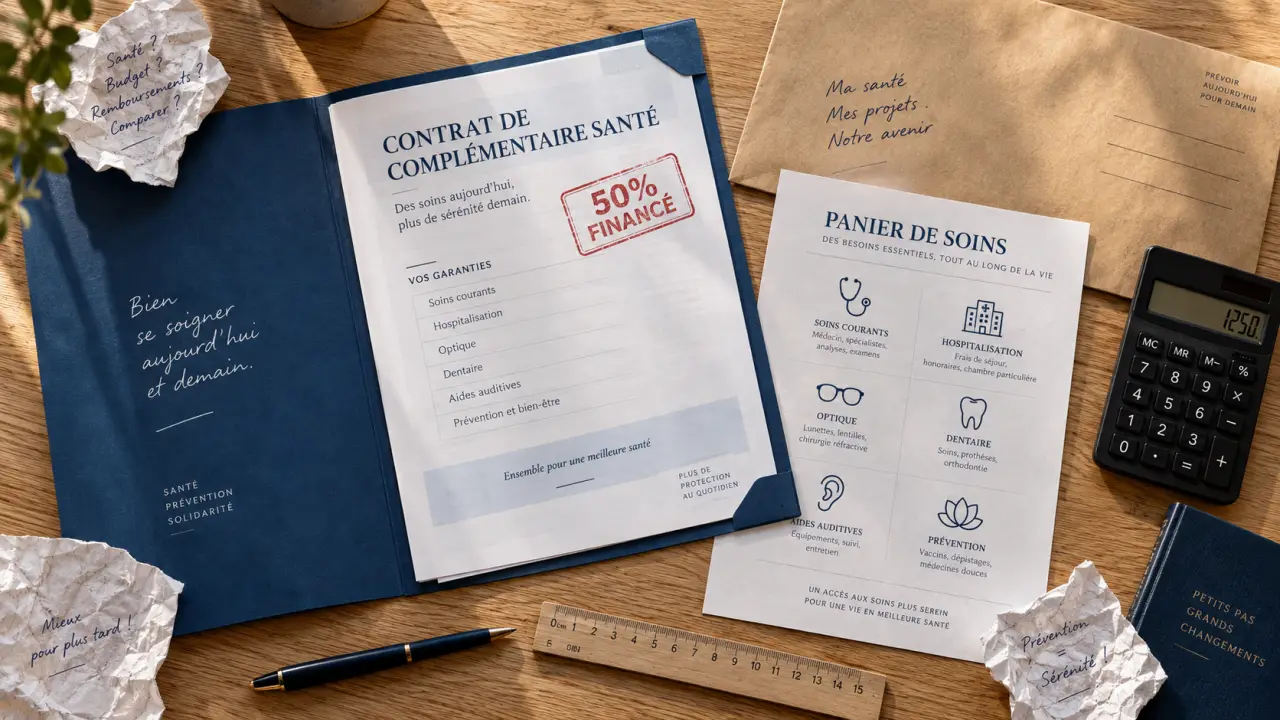
La loi mutuelle oblige la plupart des employeurs du secteur privé à proposer une complémentaire santé collective à leurs salariés et à en financer au moins 50 %. Cette règle, applicable depuis 2016, ne signifie pas que l’adhésion est toujours obligatoire ni que tous les contrats offrent la même protection. Garanties minimales, cas de dispense et maintien des droits après un départ dépendent de la situation du salarié et du régime choisi par l’entreprise.
Ce que la loi mutuelle impose aux entreprises privées
Tout employeur du secteur privé doit mettre en place une complémentaire santé collective pour ses salariés. Le régime peut être instauré par accord collectif, par référendum ou par décision unilatérale de l’employeur. Dans tous les cas, il doit être proposé à l’ensemble des salariés concernés par le dispositif, selon les catégories définies par les règles applicables dans l’entreprise.
Quiz sur la loi de la mutuelle d’entreprise
Répondez aux 6 questions pour tester vos connaissances.
Quiz terminé
Corrections
L’entreprise doit prendre en charge au moins 50 % de la cotisation. Le reste est généralement prélevé sur le salaire du salarié. L’employeur peut financer une part plus importante, notamment lorsque la convention collective applicable prévoit des garanties ou une participation plus favorables. Le montant réellement payé par le salarié dépend donc du contrat retenu et du niveau de participation patronale. Le calcul de la part patronale, avec des exemples chiffrés, se lit dans la fiche sur la part patronale ; son coût pour l’entreprise se chiffre avec l’outil de calcul du coût de la mutuelle.
Un panier de soins minimum à respecter
La complémentaire collective ne peut pas se limiter à une couverture symbolique. Elle doit respecter un socle minimal de garanties, souvent appelé panier de soins. Celui-ci prévoit notamment la prise en charge du ticket modérateur sur les soins remboursables par l’Assurance Maladie, du forfait journalier hospitalier sans limitation de durée, ainsi que de certaines dépenses dentaires et optiques selon les niveaux et les règles prévus.
Ce minimum légal ne garantit pas le remboursement intégral de toutes les dépenses de santé. Les dépassements d’honoraires, certaines chambres particulières à l’hôpital, les médecines douces ou les équipements optiques qui ne relèvent pas du panier prévu peuvent rester partiellement à la charge de l’assuré. Le niveau de remboursement dépend alors des garanties inscrites dans le contrat collectif.
Contrat responsable et dispositif 100 % santé
Dans la pratique, les contrats collectifs sont généralement des contrats responsables. Ce cadre permet à l’entreprise et aux salariés de bénéficier d’un régime social et fiscal plus favorable, à condition de respecter certaines règles de prise en charge et de plafonnement. Il encadre aussi le remboursement de plusieurs dépenses et favorise le respect du parcours de soins coordonnés.
Un contrat responsable peut intégrer le dispositif 100 % santé pour certains équipements d’optique, certaines prothèses dentaires et les aides auditives. Lorsque l’assuré choisit un équipement relevant de ce panier et que les conditions prévues sont remplies, il peut ne rien avoir à payer après les remboursements de l’Assurance Maladie et de la complémentaire. En dehors de cette sélection, un reste à charge demeure possible, même avec une mutuelle d’entreprise.
Les salariés peuvent-ils refuser la mutuelle d’entreprise ?
En principe, la mutuelle collective obligatoire s’impose au salarié. La loi prévoit toutefois plusieurs cas de dispense d’adhésion. Ces dispenses ne s’appliquent pas automatiquement : elles doivent être prévues par l’acte qui met en place le régime, et le salarié doit en faire la demande avec les justificatifs nécessaires.
| Situation | Dispense possible | Point de vigilance |
|---|---|---|
| Salarié déjà couvert comme ayant droit | Oui, selon les règles du régime | Il faut justifier d’une couverture collective obligatoire. |
| Salarié en CDD ou à temps partiel | Oui dans certaines situations | Les conditions dépendent notamment de la durée du contrat et du montant de la cotisation. |
| Salarié bénéficiant de la complémentaire santé solidaire | Oui | La dispense est limitée à la durée du droit à cette couverture. |
| Salarié couvert par un contrat individuel lors de l’embauche | Oui, temporairement | La dispense cesse généralement à l’échéance du contrat individuel. |
Un salarié couvert par la mutuelle obligatoire de son conjoint peut donc parfois demander une dispense. Cette possibilité dépend toutefois des règles du régime et du caractère collectif et obligatoire de la couverture. Une simple complémentaire individuelle souscrite par le conjoint ne suffit pas nécessairement. Avant de refuser la mutuelle d’entreprise, il faut comparer les garanties, le coût réellement prélevé et la protection proposée aux enfants.
La demande de dispense doit être formulée dans les conditions prévues par l’entreprise. Les justificatifs peuvent aussi devoir être renouvelés. Sans document valable, l’employeur peut ne pas retenir la dispense et appliquer l’adhésion au régime collectif.
Lire les garanties plutôt que se fier au prix de la cotisation
La participation de l’employeur peut donner l’impression qu’une mutuelle collective est toujours plus avantageuse. C’est souvent le cas, mais une comparaison utile ne s’arrête pas au montant mensuel. Il faut examiner les remboursements poste par poste, les plafonds annuels, les délais de carence éventuels et les personnes couvertes par le contrat.
Le coût affiché ne suffit pas non plus à évaluer la protection. Une cotisation faible peut correspondre à une formule de base, tandis qu’un contrat plus cher peut prévoir de meilleurs remboursements sur les dépenses les plus fréquentes dans le foyer. La part restant à payer après l’intervention de l’Assurance Maladie et de la complémentaire donne une indication plus concrète.
Les postes qui créent le plus de reste à charge
L’optique, le dentaire et les consultations avec dépassements d’honoraires sont souvent les dépenses qui révèlent les limites d’une formule de base. Une garantie exprimée à 100 % de la base de remboursement signifie généralement que la complémentaire complète le remboursement de l’Assurance Maladie jusqu’au tarif conventionnel. Elle ne couvre donc pas forcément les dépassements pratiqués par le professionnel.
Pour une famille, la question des ayants droit est centrale. Certains contrats prévoient une cotisation identique quel que soit le nombre d’enfants, tandis que d’autres appliquent une tarification par personne. Il faut aussi vérifier si la couverture familiale est automatique, facultative ou soumise à une cotisation supplémentaire. Une surcomplémentaire peut renforcer une garantie insuffisante sans faire perdre la participation de l’employeur.
Les détails du contrat déterminent le remboursement au moment où une dépense importante survient. Les plafonds dentaires, la fréquence de renouvellement des lunettes, les bases de remboursement et les exclusions peuvent modifier fortement le montant restant à payer. Vérifier ces éléments avant un changement de situation évite de découvrir trop tard qu’un remboursement annoncé ne correspond pas à la dépense réelle.
Que devient la couverture en cas de départ de l’entreprise ?
La fin d’un contrat de travail n’entraîne pas toujours l’arrêt immédiat de la complémentaire santé. Le salarié qui perd son emploi de manière involontaire et qui ouvre droit à l’assurance chômage peut bénéficier de la portabilité de la mutuelle d’entreprise. Les garanties sont alors maintenues sans cotisation directe pour l’ancien salarié, pendant une durée limitée.
La durée de ce maintien correspond à la durée du dernier contrat de travail, dans la limite de douze mois. Le salarié doit avoir été affilié à la mutuelle au moment de la rupture et ne pas avoir fait l’objet d’une faute lourde. L’employeur signale le maintien des droits dans les documents de fin de contrat. L’ancien salarié doit, de son côté, informer l’organisme assureur de tout changement affectant ses droits au chômage.
La portabilité ne signifie donc pas que la couverture reste acquise sans condition. Elle dépend du motif de la rupture, de l’ouverture des droits à l’assurance chômage et de la durée du contrat précédent. Ces éléments doivent être vérifiés au moment du départ pour connaître la période exacte de maintien.
Les erreurs à éviter pour l’employeur comme pour le salarié
Pour l’entreprise, l’erreur la plus fréquente consiste à considérer qu’un contrat collectif quelconque suffit. Le régime doit respecter le panier de soins minimal, être correctement formalisé et s’appliquer selon des règles identiques à la catégorie de salariés visée. Une dispense non justifiée ou une participation patronale inférieure au minimum légal peut fragiliser le dispositif, notamment au regard des exonérations sociales.
L’employeur doit aussi transmettre aux salariés les informations nécessaires sur les garanties, le montant de la cotisation et les conditions d’adhésion. Ces éléments permettent à chacun de vérifier la couverture proposée et de réunir les justificatifs nécessaires en cas de demande de dispense.
Pour le salarié, refuser trop vite une adhésion peut faire perdre une participation employeur significative et la possibilité de bénéficier de la portabilité. À l’inverse, accepter une couverture familiale sans comparer son coût avec celle du conjoint peut alourdir inutilement le budget du foyer. La décision doit reposer sur les garanties réelles, la composition de la famille, les dépenses de santé habituelles et les justificatifs exigés pour toute demande de dispense.

Partager cet article
Articles qui pourraient vous intéresser :
 Complémentaire santé HCR : la base obligatoire, les renforts et les remboursements à vérifier
 La dispense d’affiliation à la mutuelle obligatoire dépend du statut et des justificatifs
 Mutuelle obligatoire : la jurisprudence encadre l’adhésion et les dispenses
 DUE mutuelle : sans preuve de remise, un régime bien rédigé reste fragile