Complémentaire santé HCR : la base obligatoire, les renforts et les remboursements à vérifier
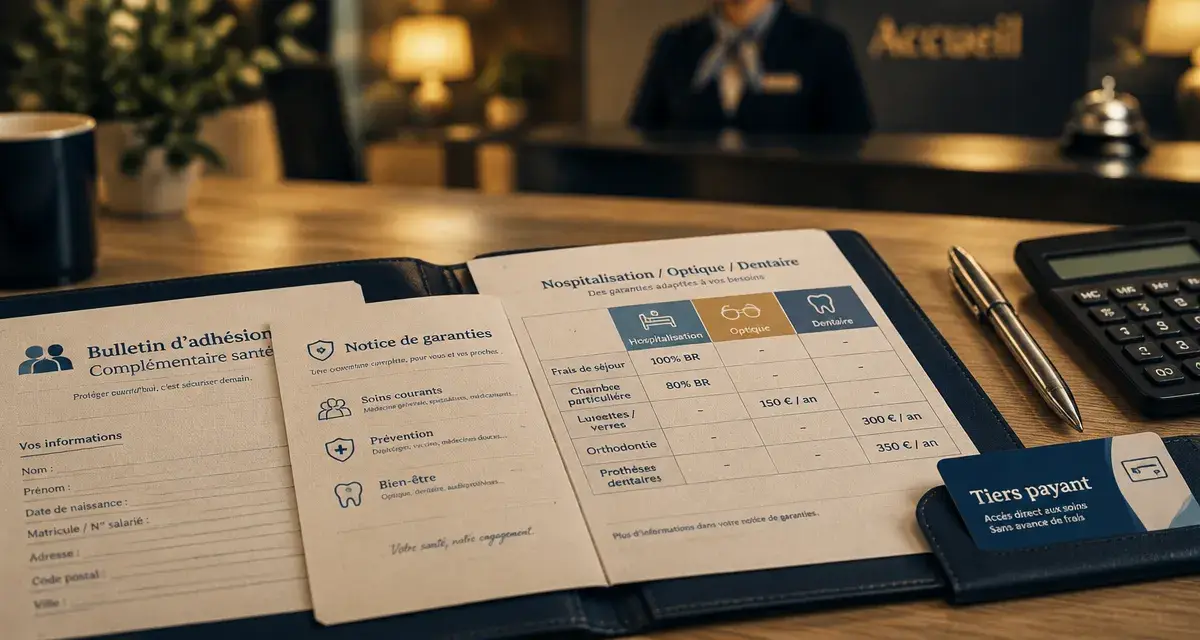
Dans les hôtels, cafés et restaurants, la complémentaire santé HCR complète les remboursements de l’Assurance Maladie lorsque les frais de santé restent à la charge du salarié. Pour l’employeur, elle répond à une obligation de couverture collective liée à la convention collective nationale HCR. Pour bien choisir ou gérer le contrat, il faut distinguer la base conventionnelle, les renforts facultatifs, le financement et les services proposés.
À qui s’adresse la complémentaire santé HCR et que doit faire l’employeur ?
La complémentaire santé HCR concerne les entreprises relevant du secteur des hôtels, cafés et restaurants. Elle complète les remboursements de l’Assurance Maladie, notamment pour l’hospitalisation, l’optique, le dentaire et l’audiologie. La base conventionnelle correspond au niveau de couverture collectif prévu pour la branche. Elle ne doit pas être confondue avec une mutuelle individuelle souscrite par un salarié à titre personnel.
Une couverture collective à mettre en place et à expliquer
L’employeur doit proposer un contrat collectif conforme aux obligations légales et conventionnelles applicables à son entreprise. Il organise l’adhésion des salariés, recueille les demandes de dispense lorsqu’elles sont recevables et remet les documents d’information prévus par le contrat. La convention de branche encadre les frais de santé depuis l’accord de 2010, complété notamment par l’avenant n° 9 du 15 novembre 2019.
Le salarié doit pouvoir consulter son bulletin d’adhésion, la notice de garanties et les modalités de remboursement. Ces documents précisent les démarches à effectuer lors d’une embauche, d’un changement de situation familiale, d’un départ ou d’un passage d’un niveau de garanties à un autre. Ils permettent aussi de vérifier la date d’effet de la couverture.
Base obligatoire, dispense et portabilité : ne pas tout mélanger
La base conventionnelle assure un niveau minimal de protection. Une dispense d’adhésion peut exister dans certaines situations, par exemple lorsqu’un salarié bénéficie déjà d’une autre complémentaire obligatoire. Elle ne se présume pas : le salarié doit la demander et fournir les justificatifs prévus par les règles de l’entreprise et du contrat.
Après une rupture du contrat de travail, la portabilité peut permettre de conserver les garanties sous conditions. La dispense et la portabilité répondent à des règles différentes. L’employeur et le salarié ont donc intérêt à vérifier chaque situation auprès de l’organisme gestionnaire, plutôt que de se fier à une réponse générale.
Ce que couvre le panier de soins : lire les remboursements sans se tromper
Le panier de soins fixe des garanties minimales. Il comprend notamment la prise en charge du ticket modérateur, c’est-à-dire la part qui reste habituellement après le remboursement de l’Assurance Maladie, ainsi que le forfait journalier hospitalier. Pour comparer deux offres, il faut ensuite examiner les taux, les forfaits, les plafonds et les équipements concernés.
| Poste de santé | Repère de couverture à examiner | Point de vigilance |
|---|---|---|
| Hospitalisation | Forfait journalier pris en charge à 100 % ; frais de séjour indiqués à 110 % BR dans le niveau présenté | Les honoraires, la chambre particulière et les dépassements peuvent relever d’un niveau supérieur |
| Dentaire | Au moins 125 % pour les prothèses et l’orthodontie dans le panier présenté | Comparer les plafonds par acte et le reste à charge sur les prothèses |
| Optique | Forfait annoncé de 100 à 200 € par an selon la correction | Vérifier séparément la monture, les verres et la fréquence de renouvellement |
| Audiologie | Équipement et plafond prévus au contrat | Regarder le montant par oreille et l’articulation avec le dispositif 100 % santé |
BR, forfait et plafond : trois lectures différentes
La mention BR signifie « base de remboursement » de la Sécurité sociale. Un taux de 110 % BR ne veut donc pas dire que toute la facture sera remboursée. Le montant dépend du tarif facturé et de la base retenue. Un forfait correspond, lui, à une somme définie, par exemple pour l’optique. Enfin, un plafond limite le remboursement sur une période donnée. Avant un soin coûteux, demander un devis au praticien et le comparer au tableau de garanties reste le réflexe le plus sûr.
Dans les métiers de service, les stations debout, les gestes répétés, les coupures d’horaires et la fatigue peuvent peser sur la santé. Une formule qui inclut de la prévention, un accompagnement psychologique ou des médecines additionnelles peut répondre à certains besoins. Il faut toutefois vérifier le plafond annuel, les praticiens éligibles et les justificatifs demandés. La prévention des troubles musculo-squelettiques, du sommeil ou des addictions ne remplace pas les garanties de soins, mais elle peut aider à traiter plus tôt certaines difficultés.
Renforts, ayants droit et cotisation : choisir sans payer pour l’inutile
Au-delà de la base conventionnelle, trois niveaux de garanties supplémentaires peuvent être proposés. Ils renforcent généralement les remboursements sur les postes où les dépassements ou les équipements coûtent le plus cher, comme l’hospitalisation, le dentaire, l’optique ou les médecines complémentaires. Un renfort est surtout utile lorsqu’il correspond à un besoin prévisible : port de lunettes, soins dentaires réguliers ou couverture d’une famille.
Ajouter un conjoint ou des enfants
L’extension aux ayants droit permet d’assurer le conjoint et les enfants à charge, selon les règles du contrat. Elle peut être facultative ou organisée selon les modalités prévues par l’entreprise. Certains dispositifs annoncent une participation de l’employeur à hauteur de 50 % pour cette extension. Ce point doit être vérifié dans l’acte de mise en place et la notice, car le financement dépend du contrat retenu.
La cotisation varie selon le niveau de garanties, la composition familiale et les options choisies. Les tarifs ne sont pas systématiquement affichés : ils dépendent aussi de l’entreprise et de son effectif. Il est donc préférable de demander un devis détaillé séparant la part employeur, la part salariale, le coût des ayants droit et celui des renforts éventuels.
Une gratuité à partir du troisième enfant assuré est parfois annoncée. Elle doit également être confirmée dans les conditions contractuelles. Le salarié peut ainsi comparer le coût réel de l’extension avec les garanties obtenues pour chaque bénéficiaire.
Comparer les organismes : les critères qui comptent vraiment pour un établissement HCR
La branche n’impose pas nécessairement un organisme unique. HCR Bien-Être, Malakoff Humanis, Audiens ou Klésia figurent parmi les acteurs cités dans cet univers. Le choix ne dépend toutefois pas seulement du nom de l’assureur. L’employeur doit comparer la conformité des garanties, le coût global et la simplicité de gestion.
- Conformité : vérifier l’adéquation de la base proposée avec la convention collective et le panier de soins.
- Lisibilité : demander un tableau détaillé par poste, avec les taux, forfaits, plafonds et exclusions éventuelles.
- Reste à charge : comparer l’hospitalisation, l’optique et le dentaire à partir de devis concrets, pas seulement d’intitulés commerciaux.
- Services : examiner le tiers payant, le réseau de soins, la téléconsultation, le second avis médical et l’accompagnement social.
- Gestion RH : privilégier un espace client et des procédures claires pour les entrées, les sorties et les changements de situation.
Dans un secteur marqué par les saisonniers, les extras et le turnover, la qualité de gestion compte autant que le niveau de remboursement. Une affiliation rapide, des relances compréhensibles et un interlocuteur capable de traiter les anomalies réduisent les erreurs de cotisation et le risque que des salariés restent mal informés.
Adhésion, remboursement et suivi du contrat : les bons réflexes
À l’embauche, l’employeur transmet les informations nécessaires à l’affiliation et le salarié complète les documents demandés. Pour ajouter un ayant droit, il faut habituellement déclarer le changement et fournir les pièces justificatives requises. Les conditions générales et le tableau de garanties peuvent être demandés au service relations HCR ou consultés depuis l’espace client lorsqu’il existe.
Obtenir un remboursement plus simplement
Le tiers payant évite d’avancer tout ou partie des frais auprès des professionnels partenaires. Hors tiers payant, la télétransmission permet souvent de traiter le remboursement après le passage de l’Assurance Maladie. En cas de facture importante, conservez les décomptes, les factures et les devis.
Si le remboursement paraît inférieur à l’attendu, vérifiez d’abord la date des soins, le poste garanti, le plafond restant et la base de remboursement retenue. Ces éléments expliquent souvent l’écart entre le montant prévu et la somme versée. Si le doute persiste, le salarié peut solliciter le gestionnaire avec les justificatifs concernés.
Pour l’employeur, une revue régulière du contrat permet de contrôler les effectifs couverts, les demandes de dispense, la part patronale, les incidents de gestion et la compréhension des garanties par les équipes. Pour le salarié, le meilleur arbitrage consiste à partir de ses dépenses réelles et de sa situation familiale, plutôt que de choisir automatiquement le renfort le plus élevé. Pour situer les garanties d’un contrat parmi les contrats collectifs, utilisez l’outil de comparaison aux déciles DREES et les repères par acte.

- Complémentaire santé pour auto-entrepreneur : éviter les doublons et les garanties mal calibrées - 3 novembre 2026
- Prix moyen d’une mutuelle à 80 ans : les moyennes seniors ne suffisent pas - 2 novembre 2026
- Prix d’une mutuelle par mois : 90 € en moyenne, mais quel budget pour votre profil ? - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle obligatoire : quand l’absence d’affiliation expose l’employeur aux prud’hommes
 La dispense d’affiliation à la mutuelle obligatoire dépend du statut et des justificatifs
 Mutuelle obligatoire : la jurisprudence encadre l’adhésion et les dispenses
 DUE mutuelle : sans preuve de remise, un régime bien rédigé reste fragile