Prix d’une mutuelle par mois : 90 € en moyenne, mais quel budget pour votre profil ?
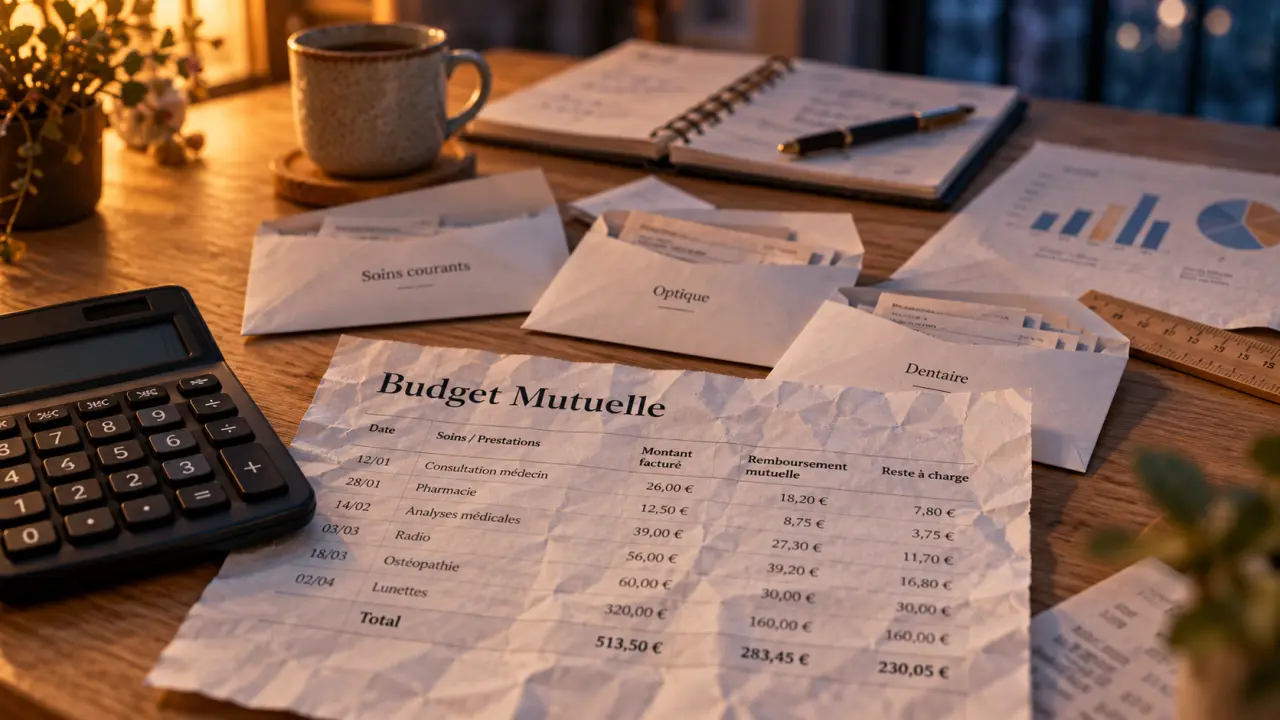
Le prix d’une mutuelle par mois est de 90 € en moyenne selon LeLynx, mais ce repère ne constitue pas un tarif personnalisé. Le même comparateur annonce 38 € pour un étudiant et 126 € pour un senior. Pour estimer votre budget, il faut surtout tenir compte de votre âge, des personnes à couvrir et des remboursements recherchés.
Des repères mensuels à lire selon votre situation
Une moyenne générale rassemble des contrats très différents. Elle peut vous aider à situer un devis, mais pas à déterminer si celui-ci est avantageux. Un contrat individuel économique et une couverture familiale renforcée ne répondent ni aux mêmes besoins ni au même budget.
| Profil ou couverture | Repère mensuel annoncé par LeLynx |
|---|---|
| Ensemble des profils | 90 € en moyenne |
| Étudiant | 38 € en moyenne |
| Étudiant ou jeune actif aux besoins limités | 26 à 56 € |
| Senior | 126 € en moyenne |
| Senior avec garanties renforcées | Jusqu’à 169 € |
Ces montants correspondent à des segmentations différentes : ils ne forment pas une grille tarifaire applicable à tous les assurés. La date du relevé, le panel d’assureurs et les garanties retenues doivent être vérifiés avant toute comparaison.
Prix moyen et prix d’appel ne disent pas la même chose
Malakoff Humanis affiche notamment des offres à partir de 31,61 € par mois pour un étudiant, de 51,67 € pour un senior et de 35,03 € pour une famille. Ce sont des prix d’entrée soumis aux conditions de l’offre, pas des moyennes. Pour une famille, vérifiez particulièrement le nombre et l’âge des bénéficiaires inclus : un montant affiché ne permet pas, à lui seul, d’estimer la cotisation de tout votre foyer.
À 90 € par mois, la cotisation représente 1 080 € par an. Cette conversion rend le budget plus concret, mais elle ne comprend pas les dépenses de santé restant à votre charge après remboursement.
Pourquoi votre profil fait varier la cotisation
L’âge est un facteur important. Dans sa ventilation par tranche d’âge, LeLynx annonce les moyennes suivantes, distinctes de ses moyennes par statut étudiant ou senior.
| Âge | Cotisation mensuelle moyenne annoncée |
|---|---|
| 18–24 ans | 35 € |
| 25–34 ans | 55 € |
| 35–44 ans | 90 € |
| 45–54 ans | 102 € |
| 55–64 ans | 110 € |
| 65 ans et plus | 138 € |
La hausse généralement observée avec l’âge reflète notamment des besoins de soins plus fréquents ou coûteux. Elle ne signifie pas qu’un senior doit systématiquement choisir les garanties maximales : les postes à renforcer dépendent de ses soins et de ses praticiens.
Résidence, foyer et statut professionnel comptent aussi
Votre lieu de résidence peut influencer le tarif, notamment en raison des pratiques locales de dépassements d’honoraires. Le régime d’Assurance maladie intervient également : relever du régime général ou du régime local d’Alsace-Moselle ne correspond pas au même niveau de remboursement obligatoire.
Le nombre de bénéficiaires modifie aussi la cotisation. Pour un couple ou une famille, comparez le coût total du foyer plutôt qu’un prix par personne isolé. Un salarié doit regarder sa part de cotisation collective, tandis qu’un travailleur non salarié, ou TNS, doit examiner le coût de sa couverture individuelle. En cas de départ à la retraite ou de changement d’emploi, une nouvelle estimation est donc utile.
Le niveau de garanties change le prix, mais surtout le reste à charge
LeLynx distingue une couverture économique à 52 € par mois en moyenne, intermédiaire à 98 € et renforcée à 183 €. Ces moyennes par niveau de couverture ne doivent pas être croisées mécaniquement avec les tarifs par âge : elles décrivent une autre répartition des contrats.
Une formule économique privilégie généralement une protection de base. Une formule intermédiaire augmente certains remboursements, tandis qu’une formule renforcée peut mieux couvrir des dépenses élevées. Les appellations commerciales ne sont toutefois pas standardisées : deux formules dites « renforcées » ne sont pas nécessairement équivalentes.
- Soins courants : examinez les consultations de spécialistes et les dépassements d’honoraires.
- Hospitalisation : vérifiez les honoraires, les frais couverts et les conditions de chambre particulière.
- Optique, dentaire et audiologie : comparez les forfaits, les plafonds et les équipements concernés.
- Médicaments et prestations complémentaires : repérez précisément ce qui est remboursé ou exclu.
Un remboursement exprimé à 100 % d’une base de remboursement ne signifie pas que 100 % de la facture sera payé. Demandez des exemples en euros pour les soins que vous utilisez, en distinguant la part de l’Assurance maladie de celle de la complémentaire.
Faites de votre relevé de remboursements une vigie budgétaire : repérez les dépenses qui reviennent, mais aussi celles que vous avez différées faute de moyens. Des consultations reportées ou un équipement à renouveler constituent des signaux plus utiles que la seule dépense passée. Cette surveillance évite de choisir une couverture trop faible simplement parce que vous vous êtes peu soigné récemment.
Comparer les devis sur le coût réel de la protection
Pour obtenir un prix adapté, transmettez les mêmes informations à chaque assureur ou comparateur : âge des bénéficiaires, résidence, régime obligatoire, composition du foyer et date d’effet souhaitée. Demandez ensuite des propositions couvrant les mêmes priorités.
- Alignez les garanties importantes : hospitalisation, spécialistes, dentaire ou optique selon vos besoins.
- Contrôlez les limites : plafonds annuels, exclusions, délais de carence et conditions de remboursement.
- Comparez les cotisations annuelles : incluez les éventuels frais et vérifiez les conditions des promotions.
- Estimez le reste à charge : utilisez un devis de soins ou une facture représentative.
Le bon indicateur est le coût annuel de la cotisation, augmenté des dépenses prévisibles non remboursées. Une formule moins chère peut devenir moins intéressante si elle laisse régulièrement des frais importants à payer. À l’inverse, une option coûteuse n’est pas automatiquement rentable parce qu’elle rembourse davantage.
Gardez aussi à l’esprit qu’une complémentaire protège contre l’imprévu. Le calcul sur les soins prévisibles aide à choisir, sans remplacer l’examen de la protection en cas d’hospitalisation ou de dépense importante.
Réduire la facture sans supprimer les garanties utiles
Avant de diminuer vos remboursements, vérifiez les financements accessibles. Pour la mutuelle collective d’entreprise, l’employeur prend en charge au moins 50 % de la cotisation obligatoire. Les options et la couverture des ayants droit peuvent toutefois suivre des conditions différentes : comparez bien la somme réellement prélevée sur votre salaire.
La Complémentaire santé solidaire (CSS) peut donner accès à une couverture gratuite ou avec participation financière, sous conditions de ressources. Si votre budget est limité, vérifiez votre éligibilité auprès de l’Assurance maladie avant de souscrire un contrat individuel.
Vous pouvez ensuite retirer les options peu utiles et rééquilibrer les postes de remboursement. Évitez cependant de réduire une garantie liée à des soins déjà prévus sans mesurer le reste à charge supplémentaire.
Enfin, la résiliation infra-annuelle permet de changer de complémentaire santé après un an de contrat, selon les règles applicables. Avant toute démarche, confirmez la date d’effet du nouveau contrat pour éviter une interruption de couverture. L’objectif n’est pas seulement d’obtenir une mensualité plus basse, mais de conserver une protection adaptée à un coût supportable.

- Complémentaire santé pour auto-entrepreneur : éviter les doublons et les garanties mal calibrées - 3 novembre 2026
- Prix moyen d’une mutuelle à 80 ans : les moyennes seniors ne suffisent pas - 2 novembre 2026
- Prix d’une mutuelle par mois : 90 € en moyenne, mais quel budget pour votre profil ? - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Loi mutuelle : qui paie, qui adhère et que couvre vraiment l’entreprise ?
 Mutuelle obligatoire dans le transport routier : 50 % à la charge de l’employeur et dispenses encadrées
 Loi Fillon et mutuelle : exonération sociale ne veut pas dire cotisation défiscalisée
 Versement santé 2025 : qui y a droit et ce que l’employeur doit payer