Prix moyen d’une mutuelle à 80 ans : les moyennes seniors ne suffisent pas
À 80 ans, aucun prix moyen unique ne permet de prévoir précisément sa cotisation de mutuelle. Les moyennes publiées pour les seniors vont d’environ 90 € à 136,81 € par mois, mais elles ne concernent pas spécifiquement les octogénaires. Pour obtenir un repère fiable, il faut un devis tenant compte de votre âge, de votre domicile et des garanties choisies, puis examiner ce qui restera réellement à votre charge.
Quels chiffres retenir pour estimer son budget à 80 ans ?
Une moyenne senior rassemble des assurés d’âges et de besoins différents. Elle peut aider à situer un budget, mais elle ne constitue ni un tarif garanti à 80 ans, ni une fourchette propre à cet âge. Une formule économique et une couverture renforcée ne rendent pas non plus les mêmes services.
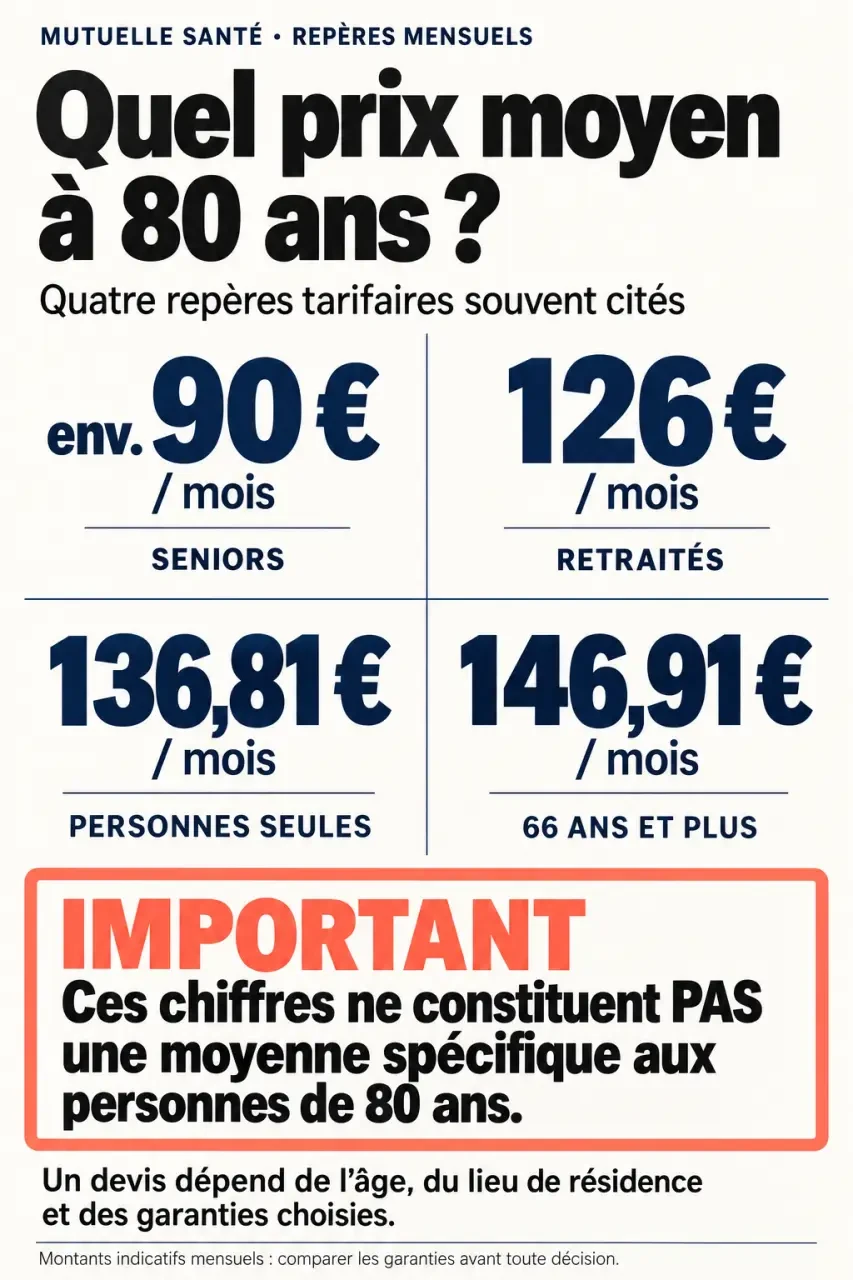
| Repère publié | Population concernée | Interprétation à 80 ans |
|---|---|---|
| Environ 90 €/mois, selon mutuellesenior.fr | Seniors en général | Repère général, sans moyenne isolée pour les octogénaires |
| 126 €/mois, selon LeLynx en 2026 | Seniors | Ne préjuge pas du devis individuel |
| 136,81 €/mois, selon Meilleurtaux en 2026 | Retraités | Population plus large que les seuls assurés de 80 ans |
| 146,91 €/mois, selon Meilleurtaux en 2026 | Personnes seules de 66 ans et plus, tous niveaux de garanties confondus | Tranche d’âge pertinente comme comparaison, mais non spécifique à 80 ans |
Ces montants ne reposent pas sur un périmètre homogène : il serait trompeur d’en calculer une nouvelle moyenne. De même, les offres basiques annoncées à 20 à 30 €/mois par mutuellesenior.fr ne doivent pas être considérées comme accessibles ou adaptées à toute personne de 80 ans. Le site évoque aussi des couvertures dépassant 200 €/mois.
Le bon point de départ consiste donc à demander plusieurs propositions pour une personne de 80 ans, avec le même niveau de protection. Faites préciser leur date de validité, les frais éventuels et le montant annuel total, plutôt que de retenir uniquement le tarif mensuel affiché.
Pourquoi deux personnes de 80 ans ne paient-elles pas le même tarif ?
L’âge influence la tarification parce que les organismes anticipent des dépenses de santé différentes selon les populations assurées. Cela n’implique pas que toutes les personnes de 80 ans ont les mêmes besoins. Chaque organisme applique aussi sa propre politique tarifaire : deux contrats apparemment proches peuvent présenter des écarts de cotisation.
Le lieu de résidence intervient également. Les pratiques de facturation, notamment les dépassements d’honoraires, peuvent varier selon les territoires. À titre d’illustration, mutuellesenior.fr cite une formule à 62,94 €/mois à Saint-Étienne, Limoges et Brest, contre 69,58 € à Lille, Marseille et Lyon, et 76,21 € à Paris. Ces exemples concernent des femmes nées en 1950, et non un profil de 80 ans : ils illustrent un effet géographique, pas votre futur prix.
Les garanties choisies, le régime obligatoire et la composition du foyer complètent cette équation. Un assuré relevant du régime local d’Alsace-Moselle ne doit pas demander une simulation établie sur un autre régime. Pour un couple, il faut comparer la cotisation globale, mais aussi la couverture de chacun : une remise commune peut perdre son intérêt si elle impose des garanties mal adaptées.
Enfin, demandez comment la cotisation peut évoluer au renouvellement. Un prix d’entrée attractif ne suffit pas à apprécier le coût du contrat dans la durée, notamment lorsqu’une réduction temporaire est incluse.
Choisir les garanties qui protègent réellement son budget
Hospitalisation et spécialistes : examiner les dépassements
Vérifiez la prise en charge des honoraires médicaux et chirurgicaux, du forfait hospitalier et, si vous la souhaitez, de la chambre particulière. Pour cette dernière, regardez le montant journalier remboursé et les éventuelles limites de durée. En soins courants, partez des tarifs de vos praticiens habituels, notamment des spécialistes.
Une garantie à 100 %, 150 % ou 300 % se rapporte généralement à la base de remboursement de l’Assurance Maladie, pas au prix facturé. Lorsque le tableau l’indique, ce pourcentage comprend le remboursement du régime obligatoire. Une couverture à 100 % ne signifie donc pas que tous les dépassements sont remboursés. Demandez une simulation en euros sur une consultation représentative de vos dépenses.
Optique, dentaire et audition : regarder les plafonds
Pour les lunettes, les prothèses dentaires et les aides auditives, comparez les forfaits, les équipements concernés et les conditions de renouvellement. Un remboursement annoncé comme élevé peut être limité par un plafond annuel ou des restrictions propres à certains actes. Si un équipement est prévu, transmettez son devis à l’organisme avant de choisir la formule.
Pensez vos garanties comme une palette : l’objectif n’est pas de pousser toutes les couleurs au maximum, mais de renforcer celles qui correspondent à votre quotidien. Classez vos dépenses en trois groupes — régulières, prévisibles et exceptionnelles — puis associez chaque garantie à l’un d’eux. Cette méthode distingue un forfait souvent utilisé d’une option séduisante mais secondaire, sans négliger la protection contre une hospitalisation coûteuse.
L’aide à domicile après hospitalisation, les cures thermales ou les médecines douces peuvent avoir un intérêt personnel. Elles ne justifient toutefois pas automatiquement une formule supérieure : vérifiez leur utilité, leurs conditions d’accès et leur coût supplémentaire.
Comparer les devis au-delà de la cotisation affichée
Pour départager deux offres, raisonnez en budget annuel : cotisations plus dépenses restant à payer. Une formule moins chère peut être défavorable si elle rembourse peu vos consultations fréquentes. Inversement, une cotisation supérieure n’est pas nécessairement compensée par les remboursements supplémentaires attendus.
Préparez votre tableau de comparaison avec les mêmes consultations, équipements et hypothèses d’hospitalisation. Puis contrôlez ces points avant toute adhésion :
- Âge d’adhésion : le contrat accepte-t-il une nouvelle souscription à 80 ans ?
- Modification des garanties : pourrez-vous les renforcer ensuite, et sous quelles conditions ?
- Carence : certains remboursements commencent-ils après un délai ?
- Plafonds : sont-ils annuels, par acte ou progressifs pendant les premières années ?
- Exclusions : quels soins ou situations ne sont pas couverts ?
- Tiers payant : sur quels postes évite-t-il l’avance des frais ?
Le tiers payant facilite la trésorerie, mais ne signifie pas une absence de reste à charge. Demandez des réponses écrites lorsque les conditions restent ambiguës. Avant de quitter votre contrat actuel, vérifiez aussi la date d’effet du nouveau pour éviter une interruption de couverture.
Réduire la facture sans fragiliser sa couverture
Commencez par demander une formule ajustée à votre organisme actuel, puis comparez-la avec des offres concurrentes. Les remises en couple peuvent atteindre 15 % selon les assureurs, mais elles ne sont ni automatiques ni universelles. Comparez toujours le prix final avec celui de deux contrats individuels adaptés.
Une adhésion en ligne, une négociation commerciale ou un paiement annuel peuvent parfois réduire le coût. Vérifiez les conditions, les frais et la durée de l’avantage. Le paiement annuel ne présente un intérêt que si l’économie est réelle et si cette sortie de trésorerie reste confortable.
La Complémentaire Santé Solidaire mérite une vérification en cas de ressources modestes. L’âge de 80 ans ne ferme pas, à lui seul, l’accès au dispositif. Selon les ressources et les conditions applicables au foyer, elle peut être gratuite ou soumise à participation. Pour les personnes de 70 ans et plus relevant de la formule avec participation, celle-ci est de 30 € par mois et par personne ; faites confirmer votre situation auprès de l’Assurance Maladie.
Le bon contrat n’est finalement pas celui qui se rapproche le plus d’une moyenne publiée. C’est celui dont la cotisation reste soutenable et dont les garanties limitent les restes à charge que vous pourriez difficilement absorber.

- Complémentaire santé pour auto-entrepreneur : éviter les doublons et les garanties mal calibrées - 3 novembre 2026
- Prix moyen d’une mutuelle à 80 ans : les moyennes seniors ne suffisent pas - 2 novembre 2026
- Prix d’une mutuelle par mois : 90 € en moyenne, mais quel budget pour votre profil ? - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Complémentaire santé HCR : la base obligatoire, les renforts et les remboursements à vérifier
 La dispense d’affiliation à la mutuelle obligatoire dépend du statut et des justificatifs
 Mutuelle entreprise caoutchouc : les garanties à vérifier au-delà du prix
 Adhésion mutuelle : éviter les jours sans couverture et les garanties en double