Mutuelle entreprise caoutchouc : les garanties à vérifier au-delà du prix
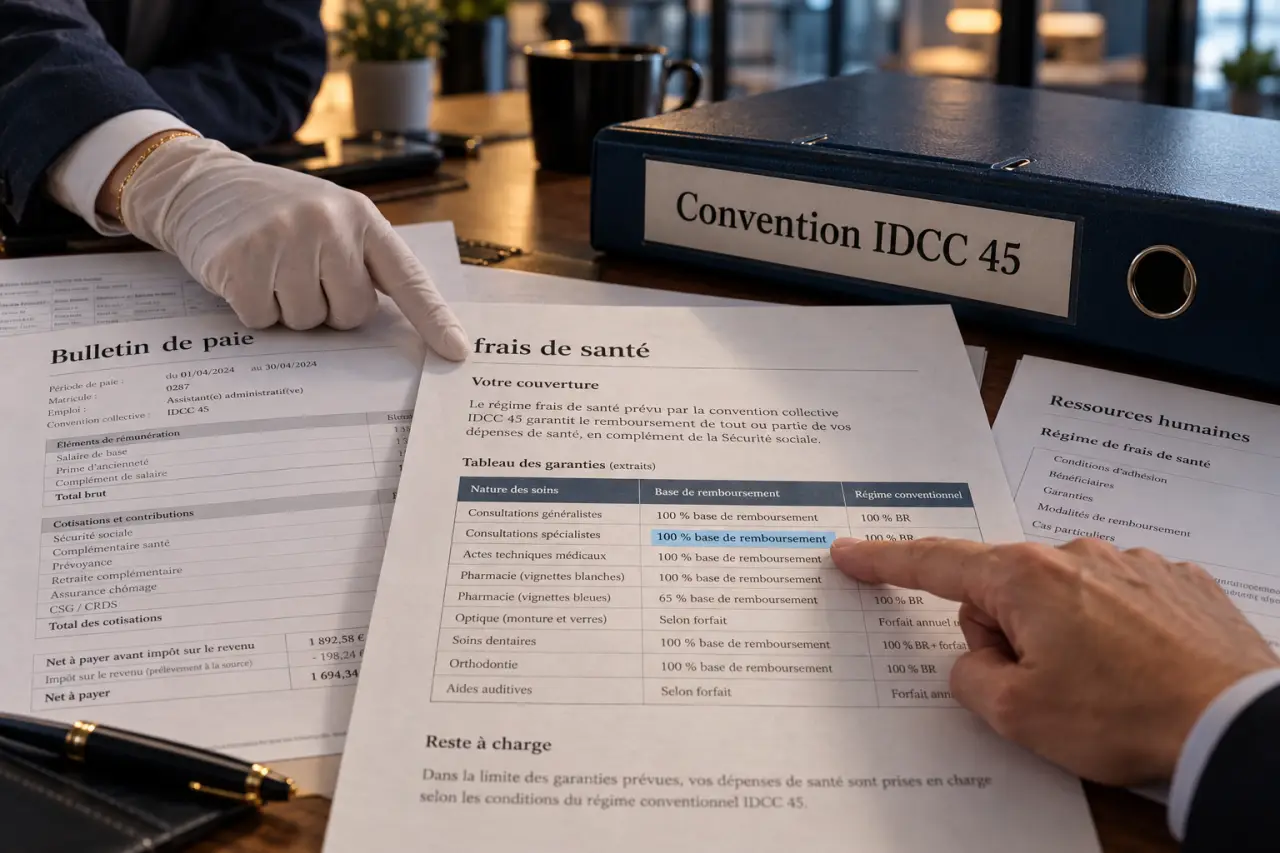
Dans une entreprise du caoutchouc, la complémentaire santé doit respecter les obligations légales et les dispositions conventionnelles applicables à l’employeur. Pour choisir ou vérifier un contrat, le premier réflexe n’est donc pas de comparer les cotisations : il faut identifier la convention collective, consulter les textes en vigueur et examiner ce que les garanties remboursent réellement.
Salarié, responsable RH ou dirigeant, vous avez ensuite intérêt à distinguer trois sujets : le socle obligatoire, les besoins de santé et le coût effectivement supporté par chacun.
Partir de la convention applicable, pas du seul secteur d’activité
La recherche d’une mutuelle entreprise caoutchouc renvoie généralement à la complémentaire santé collective des salariés relevant de l’industrie du caoutchouc. Mais le nom commercial de l’entreprise ou la matière qu’elle transforme ne suffit pas à déterminer ses obligations. Une société qui fabrique des pièces, un distributeur et un atelier spécialisé ne relèvent pas nécessairement du même cadre conventionnel.
Quiz de vérification sur la mutuelle d’entreprise dans le caoutchouc
Répondez aux six questions, puis consultez votre score et les corrections.
Résultat final
Vérifier l’intitulé et l’identifiant de la convention
Le bulletin de paie constitue un premier point de repère : l’intitulé de la convention collective applicable doit y figurer lorsqu’une convention s’applique. La convention collective nationale du caoutchouc porte l’identifiant IDCC 45. Cet identifiant permet de retrouver le bon texte et d’éviter une confusion avec une activité voisine.
Il faut ensuite consulter les dispositions relatives aux frais de santé, leurs éventuels avenants et leur date d’entrée en vigueur. Un ancien tableau de garanties ou une brochure commerciale ne prouve pas, à lui seul, que le contrat respecte les exigences actuelles.
Distinguer les différents niveaux d’obligation
Dans le secteur privé, l’employeur doit en principe proposer une couverture collective de frais de santé à ses salariés. Le contrat doit respecter un minimum légal, ainsi que les éventuelles obligations conventionnelles plus favorables. Un accord d’entreprise ou l’acte qui met en place le régime peut également prévoir des garanties supplémentaires.
Il n’existe donc pas de tarif ni de tableau de remboursement unique à déduire du mot « caoutchouc ». Pour vérifier une offre, demandez à l’assureur une confirmation écrite de sa conformité aux dispositions applicables à votre entreprise, en précisant la convention et les catégories de personnel couvertes.
Lire les remboursements en euros avant de comparer les pourcentages
Deux contrats affichant des niveaux proches peuvent laisser des restes à charge différents. La comparaison doit porter sur les postes réellement utilisés, les plafonds et les limites de remboursement, plutôt que sur une formule présentée comme « renforcée » ou « premium ».
| Poste | Points à examiner | Question utile |
|---|---|---|
| Hospitalisation | Honoraires, forfait journalier, chambre particulière, limites de durée | Quelle somme resterait à payer pour un séjour avec dépassements d’honoraires ? |
| Consultations | Base de remboursement et prise en charge des dépassements | Le niveau convient-il aux médecins habituellement consultés ? |
| Dentaire | Prothèses, implants, plafonds et actes non remboursés par l’Assurance maladie | Quels montants seraient versés pour un devis précis ? |
| Optique | Forfaits, type de verres, périodicité de renouvellement | La garantie correspond-elle à la correction nécessaire ? |
| Audiologie | Équipements couverts et conditions de renouvellement | Quelle différence entre l’offre 100 % Santé et un autre équipement ? |
Une garantie exprimée à 100 % de la base de remboursement ne signifie pas que toute la facture sera remboursée. Elle se rapporte au tarif servant de référence à l’Assurance maladie, généralement en incluant son intervention selon la présentation du contrat. Les dépassements peuvent donc rester à votre charge. Demandez des simulations en euros sur des exemples de soins.
Le dispositif 100 % Santé permet, sous conditions et dans le cadre d’un contrat responsable, un accès sans reste à charge à certains équipements en optique, en dentaire et en audiologie. Il ne rend pas gratuits tous les équipements disponibles chez les professionnels.
Adapter la couverture aux salariés sans confondre santé et prévoyance
Les besoins ne sont pas identiques entre un salarié seul, une famille avec enfants et une personne suivant des soins réguliers. Dans une entreprise industrielle, les horaires, la localisation des établissements et l’accès aux professionnels peuvent aussi peser sur l’utilité quotidienne du contrat.
Examiner les usages plutôt que supposer des besoins
Une consultation des salariés, menée sans recueillir de données médicales individuelles, peut faire ressortir des attentes : meilleure prise en charge des spécialistes, couverture des enfants, accompagnement administratif ou accès au tiers payant. L’objectif est d’identifier des priorités collectives sans demander à chacun de révéler son état de santé.
Pour arbitrer, utilisez une logique de coupe au ciseau : séparez les garanties qui réduisent un reste à charge important de celles qui ajoutent surtout des prestations accessoires. Une petite enveloppe pour des services rarement utilisés peut sembler séduisante, alors qu’un plafond insuffisant sur une prothèse dentaire pèsera davantage sur le budget. Découper ainsi le contrat poste par poste aide à consacrer la cotisation aux risques financiers les plus difficiles à absorber.
Ne pas attendre de la mutuelle ce qui relève d’un autre dispositif
La complémentaire santé rembourse des frais de soins dans les limites prévues au contrat. La prévoyance concerne notamment les conséquences financières d’un arrêt de travail, d’une invalidité ou d’un décès, selon les garanties souscrites. La prévention des risques professionnels relève encore d’un autre ensemble d’obligations et de mesures.
Une bonne couverture santé ne remplace donc ni les actions de prévention dans l’atelier ni un régime de prévoyance adapté. Lors d’une présentation aux salariés, séparer clairement ces dispositifs évite les malentendus sur le maintien du revenu en cas d’absence.
Clarifier la cotisation, les ayants droit et les dispenses
L’employeur finance au minimum 50 % de la cotisation de la couverture collective obligatoire, sous réserve de dispositions plus favorables applicables à l’entreprise. Pour connaître le coût personnel du salarié, il faut toutefois vérifier l’assiette exacte de cette participation et le traitement des options ou des ayants droit.
Le conjoint et les enfants ne sont pas automatiquement couverts dans tous les régimes. Leur affiliation peut être obligatoire ou facultative selon les textes applicables et l’acte de mise en place. Une formule attractive pour une personne seule peut ainsi devenir nettement plus coûteuse pour un foyer.
- Cotisation obligatoire : identifier le montant total et la part patronale.
- Couverture familiale : vérifier qui peut adhérer et à quel prix.
- Renfort facultatif : distinguer son coût de celui du socle collectif.
- Évolution tarifaire : demander les modalités de révision et l’information prévue.
Des dispenses d’adhésion existent dans certaines situations, notamment selon la couverture dont bénéficie déjà le salarié ou les caractéristiques de son contrat de travail. Elles ne doivent pas être présumées : leurs conditions et les justificatifs nécessaires doivent être vérifiés. Le salarié doit formaliser sa demande et l’employeur en conserver la trace.
Sécuriser le contrat à l’embauche, lors d’un changement et au départ
Un régime bien choisi peut rester mal compris si les documents ne sont pas accessibles. À l’embauche, le salarié doit pouvoir identifier l’organisme assureur, comprendre ses garanties et connaître les démarches d’affiliation. La notice d’information, le tableau des prestations et les règles concernant la famille doivent être faciles à retrouver.
Avant un changement d’assureur, l’employeur doit vérifier la procédure applicable, la continuité de couverture et les conséquences pour les salariés. Comparer uniquement la cotisation de départ expose à négliger une baisse de plafond, une modification de la couverture familiale ou des formalités supplémentaires.
Au départ de l’entreprise, la portabilité des garanties peut permettre un maintien gratuit de la couverture sous conditions, notamment lorsque la rupture ouvre droit à l’assurance chômage et n’est pas consécutive à une faute lourde. Sa durée dépend de la situation, dans la limite de douze mois. Elle ne doit pas être confondue avec une prolongation automatique et illimitée du contrat.
La bonne décision repose finalement sur trois documents cohérents : les textes applicables, l’acte instituant le régime et le contrat d’assurance. Les rapprocher permet de vérifier à la fois la conformité de la mutuelle et son intérêt concret pour les salariés.

- Complémentaire santé pour auto-entrepreneur : éviter les doublons et les garanties mal calibrées - 3 novembre 2026
- Prix moyen d’une mutuelle à 80 ans : les moyennes seniors ne suffisent pas - 2 novembre 2026
- Prix d’une mutuelle par mois : 90 € en moyenne, mais quel budget pour votre profil ? - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Versement santé : le calcul varie selon le contrat et le temps de travail
 Loi mutuelle : qui paie, qui adhère et que couvre vraiment l’entreprise ?
 Mutuelle obligatoire dans le transport routier : 50 % à la charge de l’employeur et dispenses encadrées
 Loi Fillon et mutuelle : exonération sociale ne veut pas dire cotisation défiscalisée