Mutuelle obligatoire dans le transport routier : 50 % à la charge de l’employeur et dispenses encadrées
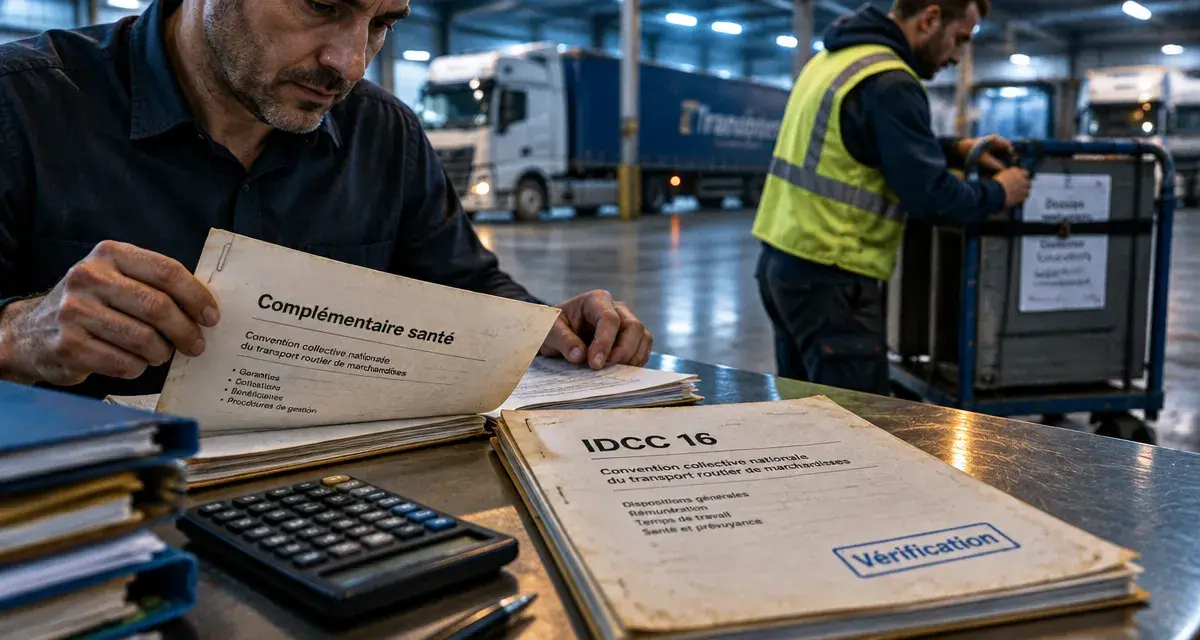
Pour une entreprise relevant de la convention collective nationale des transports routiers et activités auxiliaires du transport, identifiée par l’IDCC 16 et la brochure 3085, la complémentaire santé collective ne se limite pas à une formalité administrative. Elle doit être proposée aux salariés, financée par l’employeur et conforme au socle conventionnel applicable. Un contrat bien choisi protège les équipes et sécurise la gestion sociale de l’entreprise.
Ce que recouvre l’obligation dans le transport routier de marchandises
Depuis le 1er janvier 2016, les entreprises privées doivent mettre en place une complémentaire santé collective pour leurs salariés, avec une participation patronale minimale. Dans le transport routier de marchandises, cette règle générale s’articule avec les dispositions de la CCN des transports routiers et activités auxiliaires du transport. Il faut donc vérifier le panier de soins légal, le régime conventionnel et les paramètres du contrat souscrit.
La mutuelle obligatoire transport routier de marchandises désigne le contrat collectif proposé par l’employeur pour compléter les remboursements de la Sécurité sociale. Le terme « mutuelle » est courant, mais il s’agit plus largement d’une complémentaire santé d’entreprise. Le contrat peut être porté par une mutuelle, une institution de prévoyance ou une compagnie d’assurance.
Panier légal, socle conventionnel et garanties renforcées : ne pas les confondre
Le panier de soins minimal définit les protections de base attendues, notamment pour les soins courants, l’hospitalisation, le dentaire et l’optique. La convention collective peut prévoir un niveau de cotisation ou des garanties plus protectrices. L’entreprise peut aussi aller au-delà du socle, par exemple avec une meilleure couverture des dépassements d’honoraires, de la chambre particulière, des médecines douces ou des ayants droit.
Cette distinction aide à comparer les offres. Une formule attractive par son prix peut respecter le minimum légal sans répondre pleinement aux exigences conventionnelles ni aux besoins des conducteurs, exploitants, personnels administratifs et manutentionnaires. La conformité du contrat se vérifie d’abord ; le niveau de protection se choisit ensuite.
Qui affilier, qui peut être dispensé et que deviennent les droits ?
Le principe est l’affiliation de tous les salariés relevant de la catégorie couverte par le régime : cadres, non-cadres, salariés à temps plein ou à temps partiel, apprentis et titulaires de contrats à durée déterminée. La mise en place doit respecter l’égalité de traitement entre les personnes placées dans une situation comparable. Les règles peuvent différer selon les catégories objectives prévues par le contrat, mais elles doivent être formalisées clairement.
Les dispenses d’adhésion doivent être demandées et tracées
L’adhésion obligatoire connaît des exceptions. Un salarié peut notamment demander une dispense s’il bénéficie déjà, comme assuré principal ou ayant droit, d’une couverture collective obligatoire, ou dans certaines situations liées à un CDD de moins de 12 mois. La dispense n’est pas automatique. Elle suppose une demande du salarié et un justificatif conservé par l’employeur. Les conditions exactes dépendent du dispositif de mise en place et du contrat retenu.
Les ayants droit ne sont pas systématiquement couverts à titre obligatoire. L’entreprise peut proposer une adhésion facultative du conjoint et des enfants, ou retenir une formule familiale. Ce choix influence directement la cotisation, la part salariale et la compréhension du régime par les équipes.
Suspension du contrat et portabilité : anticiper les changements de situation
En cas de suspension du contrat avec maintien du salaire ou indemnisation financée au moins en partie par l’employeur, la couverture santé est en principe maintenue. À l’inverse, une suspension sans rémunération peut entraîner une suspension des garanties, sauf si le salarié demande à les conserver et règle la cotisation correspondante, selon les règles du contrat. Lors d’une rupture ouvrant droit à l’assurance chômage, la portabilité peut permettre le maintien temporaire des garanties.
Dans le transport, les embauches, fins de mission, arrêts, périodes d’activité partielle et changements de situation modifient régulièrement les dossiers. Les erreurs apparaissent souvent entre l’événement RH et sa déclaration à l’assureur. Un processus simple, avec dates d’effet, justificatifs et interlocuteur identifié, limite les ruptures de droits comme les cotisations prélevées à tort.
Cotisation : quelle part doit financer l’employeur ?
L’employeur doit prendre en charge au moins 50 % de la cotisation de la complémentaire santé collective. La convention du transport routier de marchandises mentionne un niveau minimal global de 1,4 % du PMSS par salarié et par mois, dont 0,70 % du PMSS au minimum à la charge de l’employeur. Le PMSS, ou plafond mensuel de la Sécurité sociale, évolue. Les montants en euros doivent donc être revus à chaque actualisation.
| Élément à vérifier | Règle de pilotage | Conséquence pratique |
|---|---|---|
| Cotisation globale | Au moins 1,4 % du PMSS mentionné par le régime conventionnel | Vérifier le niveau retenu à chaque évolution du PMSS |
| Part employeur | Au moins 50 %, soit 0,70 % du PMSS au minimum mentionné | Contrôler la répartition sur la paie |
| Renforts facultatifs | Selon les options souscrites | Identifier ce qui relève du salarié ou de l’employeur |
Financer davantage que le minimum peut soutenir la fidélisation lorsque les recrutements sont difficiles. Le coût ne se résume toutefois pas à la cotisation de départ. Il faut aussi examiner les options famille, les mécanismes de revalorisation, la qualité de gestion et le niveau réel des remboursements sur les postes les plus utilisés.
Garanties à comparer : du remboursement théorique au reste à charge
Un contrat adapté au TRM doit couvrir les dépenses fréquentes sans négliger les situations coûteuses. Les soins courants, l’hospitalisation, le dentaire et l’optique forment le socle de l’analyse. La BRSS, ou base de remboursement de la Sécurité sociale, sert souvent de référence. Un remboursement à 200 % de la BRSS ne signifie pas un remboursement illimité : il correspond à un plafond calculé sur cette base.
Hospitalisation, soins courants et réseau de praticiens
L’hospitalisation mérite une attention particulière. Les frais de séjour, le forfait journalier, les honoraires du chirurgien ou de l’anesthésiste, la chambre particulière et l’accompagnement d’un enfant de moins de 16 ans peuvent peser fortement. Certains contrats annoncent, par exemple, 225 % de la BRSS pour les frais de séjour, 250 % de la BRSS pour certains honoraires hospitaliers avec OPTAM, 75 € par jour pour une chambre particulière et 50 € par jour pour l’accompagnement d’un enfant.
Pour les consultations et l’imagerie, il faut distinguer les praticiens adhérents ou non à l’OPTAM. Des niveaux tels que 150 % de la BRSS pour certains généralistes OPTAM, 200 % pour certains spécialistes OPTAM ou 130 % hors OPTAM donnent un repère. Le dirigeant doit surtout estimer le reste à charge probable dans les zones où vivent les salariés.
Optique, dentaire et services qui facilitent l’accès aux soins
Les prothèses dentaires, l’orthodontie, les lentilles et l’optique génèrent souvent des dépenses mal anticipées. Un niveau de 200 % de la BRSS pour les prothèses dentaires ou l’orthodontie remboursée, 80 € tous les deux ans pour des lentilles non remboursées et 110 € par an pour les médecines douces illustrent les écarts possibles entre contrats. Les garanties 100 % Santé doivent aussi être examinées pour identifier les équipements accessibles sans reste à charge dans le cadre prévu.
Les services comptent également : téléconsultation, assistance, second avis médical, réseau de soins et affiliation dématérialisée. Pour des salariés souvent sur la route, obtenir rapidement une orientation médicale ou suivre un remboursement sans papier peut avoir autant de valeur qu’un renfort limité de garantie.
Mettre en place une solution conforme et réellement adaptée
La mise en place du régime peut reposer sur un accord collectif, un référendum ou une décision unilatérale de l’employeur. Quelle que soit la procédure retenue, il faut formaliser les catégories couvertes, le niveau de financement, les dispenses autorisées et les modalités d’adhésion. La remise d’une notice d’information aux salariés, la collecte des demandes de dispense et le paramétrage fiable de la paie participent à la conformité.
- Confirmer que l’activité de l’entreprise relève bien de l’IDCC 16 et identifier les salariés concernés.
- Comparer le contrat existant ou les offres reçues avec le panier légal et le socle conventionnel.
- Arbitrer entre formule isolé, option famille et garanties renforcées selon les besoins de l’effectif.
- Vérifier la part patronale, les exclusions, les délais d’affiliation et les services de gestion.
- Formaliser le régime, informer les salariés et contrôler régulièrement les dispenses et les mouvements de personnel.
Pour demander une étude pertinente, préparez l’effectif, les catégories professionnelles, le niveau de participation envisagé, la structure familiale des salariés et les garanties déjà en place. Une comparaison utile ne recherche pas uniquement la cotisation la plus basse. Elle identifie un contrat conforme, compréhensible et soutenable pour l’entreprise comme pour les équipes.

Partager cet article
Articles qui pourraient vous intéresser :
 Complémentaire santé HCR : la base obligatoire, les renforts et les remboursements à vérifier
 Mutuelle obligatoire : quand l’absence d’affiliation expose l’employeur aux prud’hommes
 L’employeur ne paie pas pendant un arrêt maladie : vérifiez ces 5 points
 Versement santé : le calcul varie selon le contrat et le temps de travail