Mutuelle obligatoire : quand l’absence d’affiliation expose l’employeur aux prud’hommes
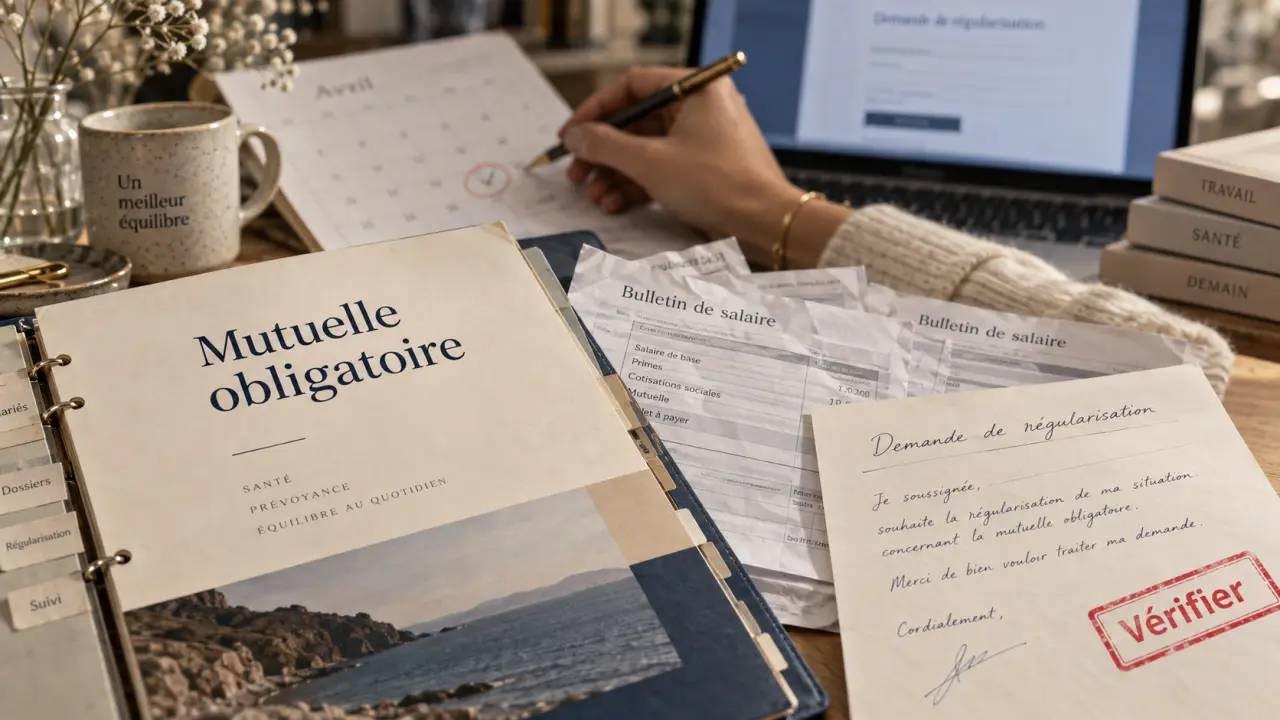
Lorsqu’un salarié n’est pas affilié à la complémentaire santé collective de son entreprise, la situation ne se résume pas à une formalité administrative oubliée. Si la mutuelle obligatoire devait s’appliquer et qu’aucune dispense valable n’a été demandée, le salarié peut réclamer la régularisation de ses droits et, selon le préjudice subi, saisir le conseil de prud’hommes. Il doit d’abord vérifier qui devait être couvert, à partir de quelle date et dans quelles conditions.
La mutuelle d’entreprise est-elle réellement obligatoire ?
Dans le secteur privé, l’employeur doit proposer une couverture complémentaire santé collective à ses salariés. Il doit financer au minimum 50 % de la cotisation. Ce dispositif concerne en principe tous les salariés, quels que soient leur contrat, leur ancienneté ou leur temps de travail, sous réserve des cas de dispense prévus par la loi ou par l’acte qui met en place le régime dans l’entreprise.
Une mutuelle obligatoire ne signifie donc pas que chaque personne est automatiquement affiliée sans démarche. L’employeur doit organiser l’adhésion, informer les salariés des garanties et prélever leur part de cotisation. De son côté, le salarié peut parfois demander à ne pas adhérer. Cette sortie du régime collectif doit toutefois reposer sur un motif admis et être formalisée.
Le socle minimal de garanties à prévoir
Le contrat collectif doit respecter un niveau minimal de protection. Il couvre notamment l’intégralité du ticket modérateur sur les consultations et soins remboursables, le forfait journalier hospitalier sans limitation de durée, ainsi qu’un niveau minimal de prise en charge pour les soins dentaires et l’optique. Ces garanties ne répondent pas nécessairement à tous les besoins d’un salarié, mais elles forment le plancher que l’entreprise doit mettre en place.
L’employeur peut choisir un contrat plus protecteur ou proposer plusieurs niveaux de couverture. En revanche, il ne peut pas remplacer la complémentaire collective par une simple recommandation de souscrire un contrat individuel. Le régime doit être effectivement accessible aux salariés concernés.
Les dispenses d’adhésion qui changent la situation
Certains salariés peuvent être dispensés d’affiliation, par exemple lorsqu’ils bénéficient déjà d’une couverture collective obligatoire en tant qu’ayant droit de leur conjoint, lorsqu’ils disposent de la complémentaire santé solidaire, ou dans certaines situations liées à un contrat court, un temps partiel ou une couverture individuelle déjà en cours. Les conditions exactes dépendent du motif invoqué et des règles prévues dans l’entreprise.
Le point essentiel est le suivant : une dispense ne se présume pas. Elle repose généralement sur une demande écrite du salarié, accompagnée si nécessaire d’un justificatif. Sans document clair, l’employeur aura plus de difficulté à démontrer que le salarié avait renoncé à l’affiliation en connaissance de cause.
Dans quels cas la mutuelle obligatoire peut-elle conduire aux prud’hommes ?
Le conseil de prud’hommes traite les litiges individuels nés à l’occasion du contrat de travail. Un différend sur la mutuelle obligatoire peut donc lui être soumis lorsque le salarié estime que l’employeur n’a pas respecté ses obligations : absence de régime collectif, défaut d’affiliation, cotisations indûment retenues, refus injustifié de prise en charge ou absence d’information sur les garanties.
Une absence d’affiliation qui entraîne des frais de santé
Le cas le plus sensible survient lorsqu’un salarié découvre trop tard qu’il n’a jamais été rattaché au contrat collectif. S’il a dû souscrire une mutuelle individuelle plus coûteuse ou s’il a supporté des dépenses qui auraient été mieux remboursées avec la couverture de l’entreprise, il peut demander réparation. Il devra toutefois établir un préjudice concret : cotisations payées, remboursements perdus ou dépenses restées à sa charge.
Une date d’embauche mal transmise, une case d’affiliation non cochée ou un justificatif de dispense non archivé peut bloquer le circuit entre l’employeur, l’assureur et le remboursement des soins. Vérifier les bulletins de salaire, l’attestation d’adhésion et la date d’effet du contrat permet souvent d’identifier l’origine du dysfonctionnement avant qu’il ne devienne un contentieux. Les pièces à garder pour chaque salarié sont listées dans la fiche sur les obligations de l’employeur à l’embauche, en cas de dispense et au départ, et ce que l’Urssaf vérifie dans la fiche sur le contrôle Urssaf.
Une participation patronale non versée ou mal calculée
L’employeur doit participer au financement de la complémentaire santé à hauteur d’au moins la moitié de la cotisation. Si le salarié assume une part supérieure sans justification, ou si la retenue sur salaire ne correspond pas au contrat collectif, une réclamation est possible. Il convient de distinguer la cotisation du salarié, la participation employeur et les options facultatives, comme une extension de garanties choisie à titre individuel.
Une option facultative peut rester entièrement à la charge du salarié. En revanche, cela ne permet pas de réduire la contribution patronale due sur le socle obligatoire. Les bulletins de paie, la notice d’information et les relevés de cotisations servent à comparer les montants réellement prélevés avec ceux prévus par le régime.
Les preuves utiles avant d’engager une démarche
Avant toute action, le salarié a intérêt à constituer un dossier chronologique. L’objectif est de démontrer qu’il n’a pas bénéficié de la mutuelle, mais aussi de déterminer si cette absence résulte d’une erreur, d’une dispense demandée ou d’un manquement persistant de l’employeur.
| Document | Ce qu’il permet de vérifier |
|---|---|
| Contrat de travail et avenants | Les clauses relatives à la complémentaire santé et à l’embauche |
| Bulletins de salaire | Les retenues de cotisation et la participation de l’employeur |
| Notice du contrat collectif | Les garanties, les bénéficiaires et la date de prise d’effet |
| Demande de dispense éventuelle | Le motif invoqué et l’accord exprès du salarié |
| Décomptes de soins et factures | Le préjudice financier éventuellement subi |
Les échanges avec les ressources humaines, le service paie ou l’assureur sont également utiles. Un courriel demandant une régularisation, resté sans réponse, peut éclairer la chronologie du litige. Il est préférable de conserver des copies datées de tous les documents transmis, ainsi que les réponses reçues.
Comment réclamer une régularisation sans brûler les étapes
La première démarche consiste à solliciter l’employeur par écrit. Le salarié peut demander son affiliation immédiate, une explication sur sa situation, la remise de la notice du contrat et la correction des prélèvements si nécessaire. Une demande précise, appuyée par les dates et les documents disponibles, favorise souvent une régularisation rapide.
Si l’entreprise reconnaît une erreur, elle peut mettre à jour l’affiliation, ajuster les cotisations et intervenir auprès de l’organisme assureur pour examiner les remboursements qui auraient dû être versés. La solution dépendra notamment de la possibilité d’une affiliation rétroactive et des règles du contrat collectif.
Quand saisir le conseil de prud’hommes devient pertinent
Une saisine peut être envisagée si l’employeur refuse de régulariser, conteste sans preuve l’existence d’une dispense ou laisse le salarié supporter les conséquences financières de son manquement. Le salarié peut notamment demander le paiement des sommes dues et des dommages-intérêts correspondant au préjudice démontré.
La prudence reste utile : tous les défauts d’affiliation ne produisent pas automatiquement une indemnisation importante. Le dossier est plus solide lorsque le salarié peut chiffrer ses dépenses, montrer les démarches effectuées et établir que l’employeur n’a ni mis en place la couverture promise ni recueilli de renonciation valable. En matière de mutuelle obligatoire et de prud’hommes, la qualité des justificatifs compte autant que la règle elle-même.

- Complémentaire santé pour auto-entrepreneur : éviter les doublons et les garanties mal calibrées - 3 novembre 2026
- Prix moyen d’une mutuelle à 80 ans : les moyennes seniors ne suffisent pas - 2 novembre 2026
- Prix d’une mutuelle par mois : 90 € en moyenne, mais quel budget pour votre profil ? - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 L’employeur ne paie pas pendant un arrêt maladie : vérifiez ces 5 points
 Versement santé : le calcul varie selon le contrat et le temps de travail
 Loi mutuelle : qui paie, qui adhère et que couvre vraiment l’entreprise ?
 Mutuelle obligatoire dans le transport routier : 50 % à la charge de l’employeur et dispenses encadrées