La dispense d’affiliation à la mutuelle obligatoire dépend du statut et des justificatifs
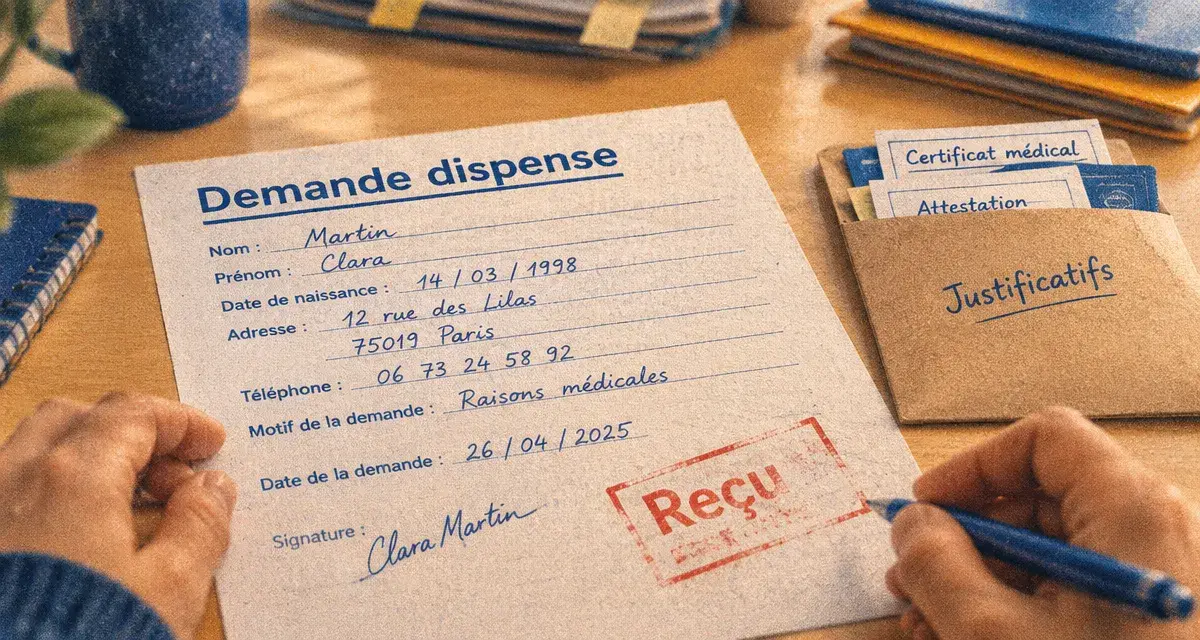
La mutuelle collective proposée par l’employeur est en principe obligatoire, mais certains salariés peuvent demander à ne pas y adhérer. La dispense d’affiliation permet notamment d’éviter deux cotisations lorsque l’on bénéficie déjà d’une couverture adaptée. Elle n’est toutefois ni automatique ni définitive : elle dépend du statut du salarié, du régime dont il bénéficie et des règles prévues dans l’entreprise.
Dans quels cas une dispense d’affiliation est-elle possible ?
Le caractère obligatoire de la mutuelle d’entreprise ne signifie pas que tous les salariés doivent y être rattachés sans exception. La loi et les textes applicables dans l’entreprise prévoient plusieurs motifs de dispense. Pour être valable, la demande doit correspondre à une situation précise et, dans la plupart des cas, être formulée par écrit par le salarié.
Être déjà couvert par une autre complémentaire santé
Le cas le plus courant concerne le salarié couvert comme ayant droit par la mutuelle obligatoire de son conjoint, de son partenaire de Pacs ou de son concubin. La dispense peut être demandée si cette autre couverture est elle-même collective et obligatoire, y compris pour les ayants droit lorsque cette obligation est prévue. Elle permet d’éviter une double cotisation pour des garanties similaires.
Une personne qui bénéficie de la complémentaire santé solidaire peut également, sous conditions, refuser temporairement l’adhésion à la mutuelle collective. Il en va de même pour certains salariés déjà titulaires d’un contrat individuel de complémentaire santé au moment de leur embauche ou de la mise en place du régime collectif. Cette dispense ne s’applique alors généralement que jusqu’à l’échéance du contrat individuel.
Les situations liées à un contrat court ou à un faible temps de travail
Les salariés en contrat à durée déterminée, en contrat de mission ou à temps partiel peuvent bénéficier de règles particulières. Les possibilités varient selon la durée du contrat, le contenu de l’acte qui instaure la mutuelle et l’existence éventuelle d’un versement santé. Un salarié dont la cotisation représenterait une part importante de sa rémunération peut aussi disposer d’une possibilité de dispense dans certains cadres.
Il ne faut donc pas se fier uniquement à l’intitulé du contrat. Un CDD ne donne pas systématiquement droit à une dispense d’affiliation à la mutuelle obligatoire. Il faut vérifier l’accord collectif, la convention collective applicable ou la décision unilatérale de l’employeur qui organise le régime de frais de santé.
La dispense doit être demandée, jamais supposée
Un salarié qui ne souhaite pas adhérer à la mutuelle de son entreprise doit effectuer une démarche explicite. Même lorsqu’un motif de dispense existe, l’employeur ne doit pas écarter lui-même un salarié du régime collectif : la décision appartient à l’intéressé.
Une demande écrite et un justificatif adapté
La demande prend souvent la forme d’un formulaire remis par l’employeur, le service des ressources humaines ou l’organisme assureur. Elle doit indiquer le motif invoqué et être accompagnée des pièces nécessaires. Pour une couverture en tant qu’ayant droit, une attestation de la mutuelle du conjoint est habituellement demandée. Elle doit identifier le salarié couvert et préciser le caractère collectif et obligatoire du régime lorsque cette information est requise.
Pour une complémentaire santé solidaire, une attestation de droits est attendue. Pour un contrat individuel, le justificatif doit faire apparaître l’existence du contrat et sa date d’échéance. L’employeur conserve ces documents pour pouvoir démontrer que les dispenses accordées sont régulières.
Le bon moment pour faire la demande
La dispense doit idéalement être sollicitée dès l’embauche ou au moment où la situation ouvrant ce droit se présente. Lorsqu’elle est liée à une couverture individuelle existante, elle ne se prolonge pas automatiquement après son échéance. Le salarié doit alors adhérer au régime collectif, sauf s’il dispose d’un autre motif de dispense valable.
Avant de refuser la mutuelle d’entreprise, il est utile de comparer les garanties concrètes : hospitalisation, soins dentaires, optique, téléconsultation, délais de remboursement et couverture des enfants. Éviter deux cotisations n’a d’intérêt que si la protection conservée répond effectivement aux besoins du foyer. Le justificatif doit aussi rester valable pendant toute la période concernée.
Ce que la dispense change pour le salarié et l’employeur
Obtenir une dispense signifie que le salarié ne cotise pas au régime collectif de l’entreprise pendant la période concernée. En contrepartie, il ne bénéficie pas non plus de la participation employeur versée sur cette mutuelle. Cette participation peut représenter un avantage important : dans le régime collectif obligatoire, l’employeur finance au minimum une partie de la cotisation, selon les règles applicables.
| Situation | Conséquence principale | Point à contrôler |
|---|---|---|
| Couverture par la mutuelle obligatoire du conjoint | Possibilité d’éviter une double adhésion | Attestation précisant la couverture du salarié |
| Contrat individuel déjà souscrit | Dispense généralement temporaire | Date d’échéance du contrat |
| CDD, mission ou temps partiel | Règles dépendantes de la situation et du dispositif interne | Accord collectif ou décision de l’employeur |
| Complémentaire santé solidaire | Refus possible sous conditions | Validité des droits |
Pour l’employeur, la vigilance est tout aussi importante. Une dispense accordée sans demande écrite ou sans justificatif peut fragiliser le caractère collectif et obligatoire du régime. Les conditions doivent être appliquées de manière cohérente à tous les salariés placés dans une situation comparable. Ses obligations, de la demande de dispense au certificat de travail, sont détaillées dans la fiche sur les obligations de l’employeur.
Les erreurs qui font perdre le bénéfice de la dispense
La première erreur consiste à confondre une meilleure mutuelle avec un motif juridique de refus. Un salarié ne peut pas simplement choisir de conserver sa complémentaire individuelle parce qu’il la juge plus avantageuse, sauf s’il entre dans un cas de dispense prévu. Le second écueil consiste à laisser expirer un justificatif sans renouveler la demande ou sans signaler un changement de situation.
Ne pas vérifier l’acte qui met en place la mutuelle
Les dispenses ne sont pas toutes ouvertes dans toutes les entreprises. Le contrat d’assurance ne suffit pas à lui seul : il faut consulter le texte qui instaure le régime, qu’il s’agisse d’un accord collectif, d’un référendum ou d’une décision unilatérale de l’employeur. Ce document précise les catégories de salariés concernées, les cotisations, les garanties et les motifs de dispense retenus.
Oublier qu’une situation peut évoluer
Un divorce, la fin de la couverture du conjoint, l’expiration d’un contrat individuel ou la perte de la complémentaire santé solidaire peuvent mettre fin au droit à dispense. Le salarié doit prévenir rapidement son employeur afin d’être affilié à la mutuelle collective. Attendre peut créer une période sans couverture complémentaire, notamment en cas d’hospitalisation ou de dépenses dentaires importantes.
La démarche la plus sûre avant de refuser l’adhésion
Avant de demander une dispense d’affiliation à la mutuelle obligatoire, le salarié a intérêt à réunir trois éléments : le texte interne qui organise la mutuelle, le justificatif de sa couverture actuelle et une comparaison simple des garanties. Il peut ensuite transmettre une demande écrite aux ressources humaines en conservant une copie datée.
En cas de doute, demander confirmation au service RH permet d’éviter une erreur de calendrier ou un justificatif incomplet. La bonne décision n’est pas toujours celle qui réduit la cotisation mensuelle. C’est celle qui maintient une protection santé cohérente, tout en respectant les règles de l’entreprise.

- Complémentaire santé pour auto-entrepreneur : éviter les doublons et les garanties mal calibrées - 3 novembre 2026
- Prix moyen d’une mutuelle à 80 ans : les moyennes seniors ne suffisent pas - 2 novembre 2026
- Prix d’une mutuelle par mois : 90 € en moyenne, mais quel budget pour votre profil ? - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle obligatoire : quand l’absence d’affiliation expose l’employeur aux prud’hommes
 L’employeur ne paie pas pendant un arrêt maladie : vérifiez ces 5 points
 Versement santé : le calcul varie selon le contrat et le temps de travail
 Loi mutuelle : qui paie, qui adhère et que couvre vraiment l’entreprise ?