Mutuelles obligatoires employeur : financer 50 %, gérer les dispenses et éviter les erreurs
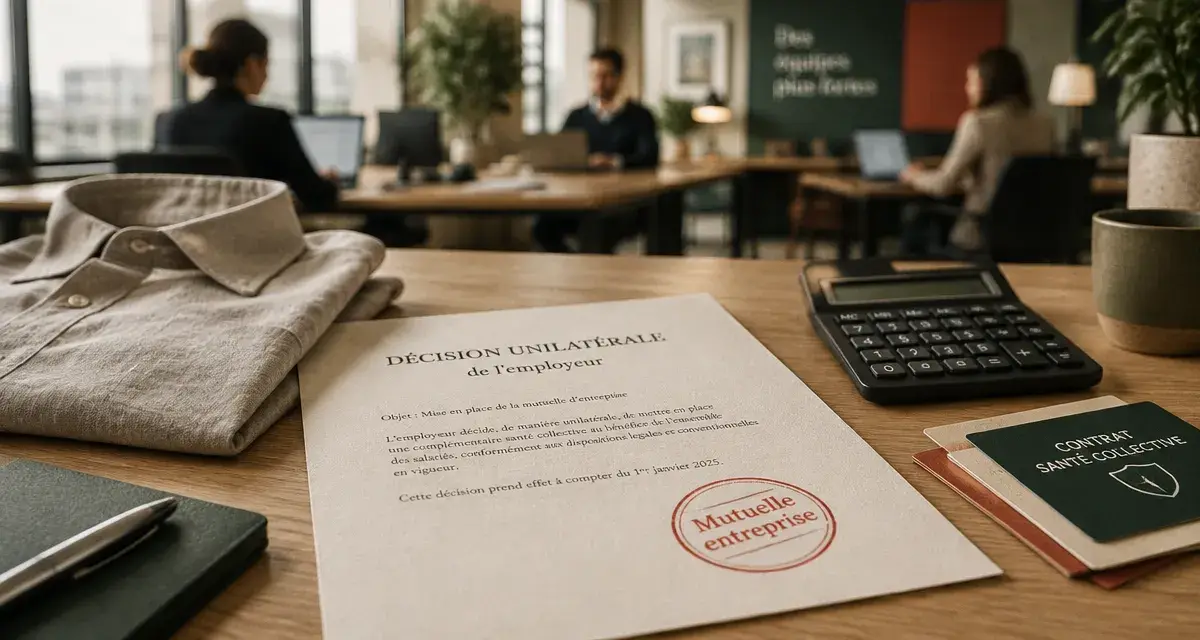
Les mutuelles obligatoires employeur ne se résument pas au choix d’un contrat santé à faire signer aux salariés. Pour une entreprise du secteur privé, il faut mettre en place une couverture collective, financer au moins la moitié de la cotisation et respecter un niveau minimal de garanties. Le vrai enjeu, côté employeur, consiste à sécuriser la décision tout en gardant un coût lisible par salarié.
Ce que l’employeur doit réellement mettre en place
Depuis la généralisation de la complémentaire santé en entreprise, tout employeur privé doit proposer une mutuelle collective à ses salariés. Cette obligation concerne aussi bien les petites structures que les entreprises plus importantes, dès lors qu’elles emploient au moins un salarié. Le contrat doit être collectif, c’est-à-dire applicable à une catégorie objective de personnel ou à l’ensemble des salariés, et obligatoire sauf cas de dispense prévus.
Obligations de l’employeur pour la mutuelle santé collective — La référence officielle pour comprendre quand et comment un employeur privé doit proposer une complémentaire santé collective à ses salariés.
Une couverture collective, pas une simple aide individuelle
L’employeur ne peut pas se contenter de rembourser une partie de la mutuelle personnelle du salarié. Il doit souscrire un contrat collectif auprès d’un organisme assureur, puis organiser l’adhésion des salariés concernés. La mise en place peut passer par un accord collectif, un référendum ou une décision unilatérale de l’employeur, souvent appelée DUE.
Pour une TPE ou une PME, la décision unilatérale est fréquente car elle permet d’aller vite. Elle doit toutefois être rédigée avec soin : salariés concernés, niveau de cotisation, part patronale, garanties, ayants droit éventuels, date d’effet et cas de dispense doivent être clairement indiqués. En cas de contrôle ou de litige, ce document sert de preuve que l’employeur a bien organisé le régime.
Le panier de soins minimal à respecter
Le contrat choisi doit au minimum couvrir le panier de soins légal. Il inclut notamment la prise en charge du ticket modérateur sur les consultations, actes et prestations remboursables par l’Assurance maladie, le forfait journalier hospitalier sans limitation de durée, ainsi que des garanties minimales en dentaire et en optique.
En dentaire, le minimum attendu est une prise en charge à hauteur de 125 % du tarif conventionnel pour les soins prothétiques et l’orthodontie. En optique, le forfait minimal dépend du niveau de correction : 100 euros pour une correction simple, 150 euros pour une correction mixte simple et complexe, et 200 euros pour une correction complexe. Ces seuils ne répondent pas toujours aux attentes des salariés, mais ils fixent la base sous laquelle le contrat ne doit pas descendre.
Participation de 50 % : calculer le coût sans mauvaise surprise
L’un des points les plus sensibles des mutuelles obligatoires employeur reste le financement. L’employeur doit prendre en charge au moins 50 % de la cotisation du salarié. Cette règle porte sur la couverture obligatoire du salarié, pas nécessairement sur les options facultatives ni sur l’adhésion des ayants droit, sauf disposition plus favorable prévue par l’entreprise ou par la convention collective.
Ce que signifie vraiment “50 % minimum”
Si la cotisation mensuelle du salarié est de 40 euros, l’entreprise doit financer au minimum 20 euros. Elle peut choisir de prendre en charge davantage, par exemple 60 %, 75 % ou même 100 %, mais elle doit appliquer la règle prévue dans l’acte de mise en place. L’enjeu ne se limite donc pas au pourcentage affiché : il concerne aussi la base de cotisation retenue.
Un contrat peut prévoir un tarif isolé, un tarif famille, une option renforcée ou des niveaux de garanties différents. Pour éviter les malentendus, il faut distinguer la part obligatoire, financée au moins à 50 %, et les améliorations facultatives, que le salarié peut assumer seul si l’entreprise l’a prévu ainsi.
| Élément à vérifier | Impact pour l’employeur | Point de vigilance |
|---|---|---|
| Cotisation salarié seul | Base principale du financement obligatoire | Prévoir au moins 50 % de participation patronale |
| Ayants droit | Coût supplémentaire si l’entreprise les finance | Préciser si l’adhésion est obligatoire ou facultative |
| Options renforcées | Peuvent augmenter fortement le prix | Distinguer socle obligatoire et option personnelle |
| Convention collective | Peut imposer mieux que le minimum légal | Contrôler les garanties et la part patronale prévues |
Lire le prix par salarié avec la bonne boussole
Pour comparer deux contrats, le tarif mensuel affiché ne suffit pas. Il faut regarder le coût employeur, le reste à charge salarié, les garanties réellement utilisées et la capacité du contrat à rester cohérent si l’effectif change. Un contrat à bas prix peut sembler attractif pour le budget, mais se révéler moins adapté si les salariés consultent souvent des spécialistes, portent des lunettes ou ont des besoins dentaires. À l’inverse, une formule très couvrante peut peser sur la masse salariale si elle finance des garanties peu utilisées. Cette lecture évite de choisir “moins cher” ou “plus généreux” de façon abstraite : elle aide à retenir un régime stable, compréhensible et défendable.
Dispenses d’adhésion : les accepter sans fragiliser le régime
La mutuelle d’entreprise est obligatoire, mais certains salariés peuvent demander à ne pas y adhérer. Ces dispenses d’adhésion ne s’appliquent pas selon les habitudes de chacun : elles doivent correspondre à des cas autorisés et être formalisées. L’employeur a intérêt à conserver une trace écrite de chaque demande, car une dispense mal documentée peut devenir un point faible.
Les cas de dispense les plus courants
Un salarié déjà couvert par une complémentaire santé obligatoire en tant qu’ayant droit peut, dans certains cas, demander une dispense. C’est également possible pour un salarié en CDD ou en contrat de mission, selon la durée du contrat et les conditions prévues par l’acte de mise en place. Les salariés à temps partiel ou apprentis peuvent aussi être concernés lorsque la cotisation représente une part importante de leur rémunération.
Les bénéficiaires de la complémentaire santé solidaire peuvent également demander à être dispensés tant qu’ils bénéficient de ce dispositif. De même, un salarié présent dans l’entreprise avant la mise en place du régime par décision unilatérale peut parfois refuser d’adhérer, notamment si une contribution salariale est prévue.
La preuve écrite protège l’entreprise
Une dispense doit venir du salarié. L’employeur ne doit pas l’imposer pour réduire le coût du régime ou simplifier la gestion. En pratique, il faut demander un écrit indiquant le motif de dispense, accompagné si nécessaire d’un justificatif. Ce document doit être conservé, mis à jour lorsque la situation change et cohérent avec les cas prévus dans l’acte fondateur du régime.
Le piège classique consiste à accepter oralement qu’un salarié “reste sur la mutuelle de son conjoint” sans vérifier si cette couverture est réellement obligatoire. La différence est importante : une couverture individuelle souscrite librement par le conjoint ne produit pas le même effet qu’un régime collectif obligatoire couvrant les ayants droit.
Choisir un contrat collectif adapté à l’entreprise
Le bon contrat n’est pas forcément celui qui affiche le plus grand nombre de garanties. Il doit correspondre au profil de l’entreprise, à sa convention collective, à son budget et aux besoins prévisibles des salariés. Une entreprise avec une population jeune et peu consommatrice de soins n’aura pas toujours les mêmes priorités qu’une structure avec des salariés plus âgés ou des familles à couvrir.
Vérifier la convention collective avant de comparer
Avant toute comparaison, l’employeur doit vérifier sa convention collective. Certaines branches imposent des niveaux de garanties supérieurs au panier de soins minimal, une cotisation minimale ou une répartition précise entre employeur et salarié. Ignorer cette étape peut conduire à souscrire un contrat conforme au droit général, mais insuffisant au regard de la branche professionnelle.
Il faut également regarder si un organisme est recommandé par la branche. Une recommandation n’interdit pas forcément de choisir un autre assureur, mais elle donne un repère sur les garanties attendues. Dans tous les cas, le contrat retenu doit permettre à l’entreprise de prouver qu’elle respecte ses obligations conventionnelles.
Comparer les garanties qui changent vraiment l’expérience salarié
Les postes les plus visibles pour les salariés sont souvent l’optique, le dentaire, l’hospitalisation et les consultations de spécialistes. Un écart de quelques euros par mois peut être justifié si le contrat réduit nettement le reste à charge sur ces postes. À l’inverse, des renforts très techniques, rarement utilisés, peuvent alourdir le prix sans améliorer la perception du régime.
La lisibilité compte autant que le niveau de remboursement. Des garanties exprimées en pourcentage de la base de remboursement peuvent être difficiles à comprendre pour les salariés. Un tableau clair, des exemples de remboursement et une notice bien présentée limitent les questions récurrentes au service administratif ou au dirigeant.
Les erreurs à éviter lors de la mise en place
La plupart des difficultés ne viennent pas de l’obligation elle-même, mais d’une mise en place trop rapide. Un contrat signé sans acte formel, des dispenses non conservées ou une mauvaise information des salariés peuvent créer des risques sociaux et financiers.
- Oublier l’acte de mise en place : le contrat d’assurance ne remplace pas l’accord collectif, le référendum ou la décision unilatérale.
- Financer moins de 50 % : même pour une petite entreprise, la participation patronale minimale doit être respectée.
- Négliger la convention collective : elle peut imposer des garanties plus favorables que le socle légal.
- Confondre dispense et refus informel : chaque dispense doit être demandée par écrit et justifiée.
- Mal expliquer le régime aux salariés : une mutuelle obligatoire mal comprise génère contestations, retards d’adhésion et demandes répétées.
Pour sécuriser la démarche, l’employeur peut suivre un ordre simple : vérifier la convention collective, définir les salariés concernés, comparer les contrats sur le coût réel par salarié, rédiger l’acte de mise en place, informer les équipes puis archiver les adhésions et dispenses. Cette méthode évite de traiter la mutuelle comme une simple formalité administrative, car elle touche à la rémunération, à la protection sociale et au climat interne.
Les mutuelles obligatoires employeur sont à la fois une obligation légale et un outil de gestion sociale. En respectant le panier minimal, la participation de 50 % et les règles de dispense, l’entreprise limite ses risques. En choisissant un contrat lisible et adapté, elle apporte aussi un avantage concret aux salariés.

- Complémentaire santé hospitalière : ne confondez pas 100 % remboursé et zéro reste à charge - 5 novembre 2026
- Mutuelles obligatoires employeur : financer 50 %, gérer les dispenses et éviter les erreurs - 5 novembre 2026
- Mutuelle obligatoire des entreprises : 50 %, garanties et dispenses à sécuriser - 4 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Complémentaire santé HCR : la base obligatoire, les renforts et les remboursements à vérifier
 Mutuelle obligatoire : la jurisprudence encadre l’adhésion et les dispenses
 Adhésion mutuelle : éviter les jours sans couverture et les garanties en double
 Panier de soins : ce qu’il couvre vraiment, et les restes à charge qu’on découvre trop tard