Complémentaire santé hospitalière : ne confondez pas 100 % remboursé et zéro reste à charge
Pour un agent hospitalier, une bonne complémentaire santé doit couvrir les dépenses médicales sans laisser de mauvaises surprises sur les honoraires, la chambre particulière ou les soins du quotidien. Le choix dépend aussi du statut professionnel, de la protection du revenu et de la participation de l’établissement employeur, annoncée à partir du 1er janvier 2027. Avant de comparer les cotisations, il faut donc regarder ce que chaque garantie rembourse réellement.
Une protection pour les hospitaliers, pas seulement pour l’hospitalisation
L’expression complémentaire santé hospitalière désigne généralement une couverture destinée aux professionnels du secteur hospitalier. Elle ne se limite pas aux séjours à l’hôpital : elle peut également rembourser les consultations, médicaments, soins dentaires, lunettes et aides auditives, selon la formule souscrite.
Calcul du reste à charge hospitalier
Saisissez les montants et les durées pour obtenir une estimation indicative des frais restant à votre charge.
Estimation indicative
Formules appliquées : plafond des honoraires = base de remboursement × garantie ; reste sur les honoraires = max(0, honoraires − plafond) ; reste sur la chambre = max(0, prix journalier − forfait couvert) × jours retenus.
L’Assurance maladie intervient d’abord, sur la base de ses tarifs de référence. La complémentaire prend ensuite en charge tout ou partie des dépenses restantes, dans les limites du contrat. Le mot « mutuelle », souvent employé dans le langage courant, désigne aussi un type d’organisme proposant cette couverture.
Un contrat responsable respecte des règles de remboursement : il couvre notamment certaines dépenses obligatoires, mais laisse à votre charge les franchises médicales et participations forfaitaires réglementaires. Le dispositif 100 % Santé permet, sous conditions, une prise en charge intégrale de certains équipements dentaires, optiques et auditifs. Il ne signifie pas que tous les équipements à tarifs libres sont intégralement remboursés.
Enfin, santé et prévoyance répondent à deux besoins distincts : la santé rembourse les soins ; la prévoyance protège les revenus en cas d’arrêt de travail, d’incapacité ou d’autres événements prévus au contrat. Une couverture médicale généreuse ne garantit donc pas le maintien du salaire.
À l’hôpital, examinez séparément chaque ligne de dépenses
Une hospitalisation associe plusieurs factures, dont les règles de remboursement diffèrent. Une mention générale « hospitalisation renforcée » ne suffit pas : demandez le détail des postes suivants.
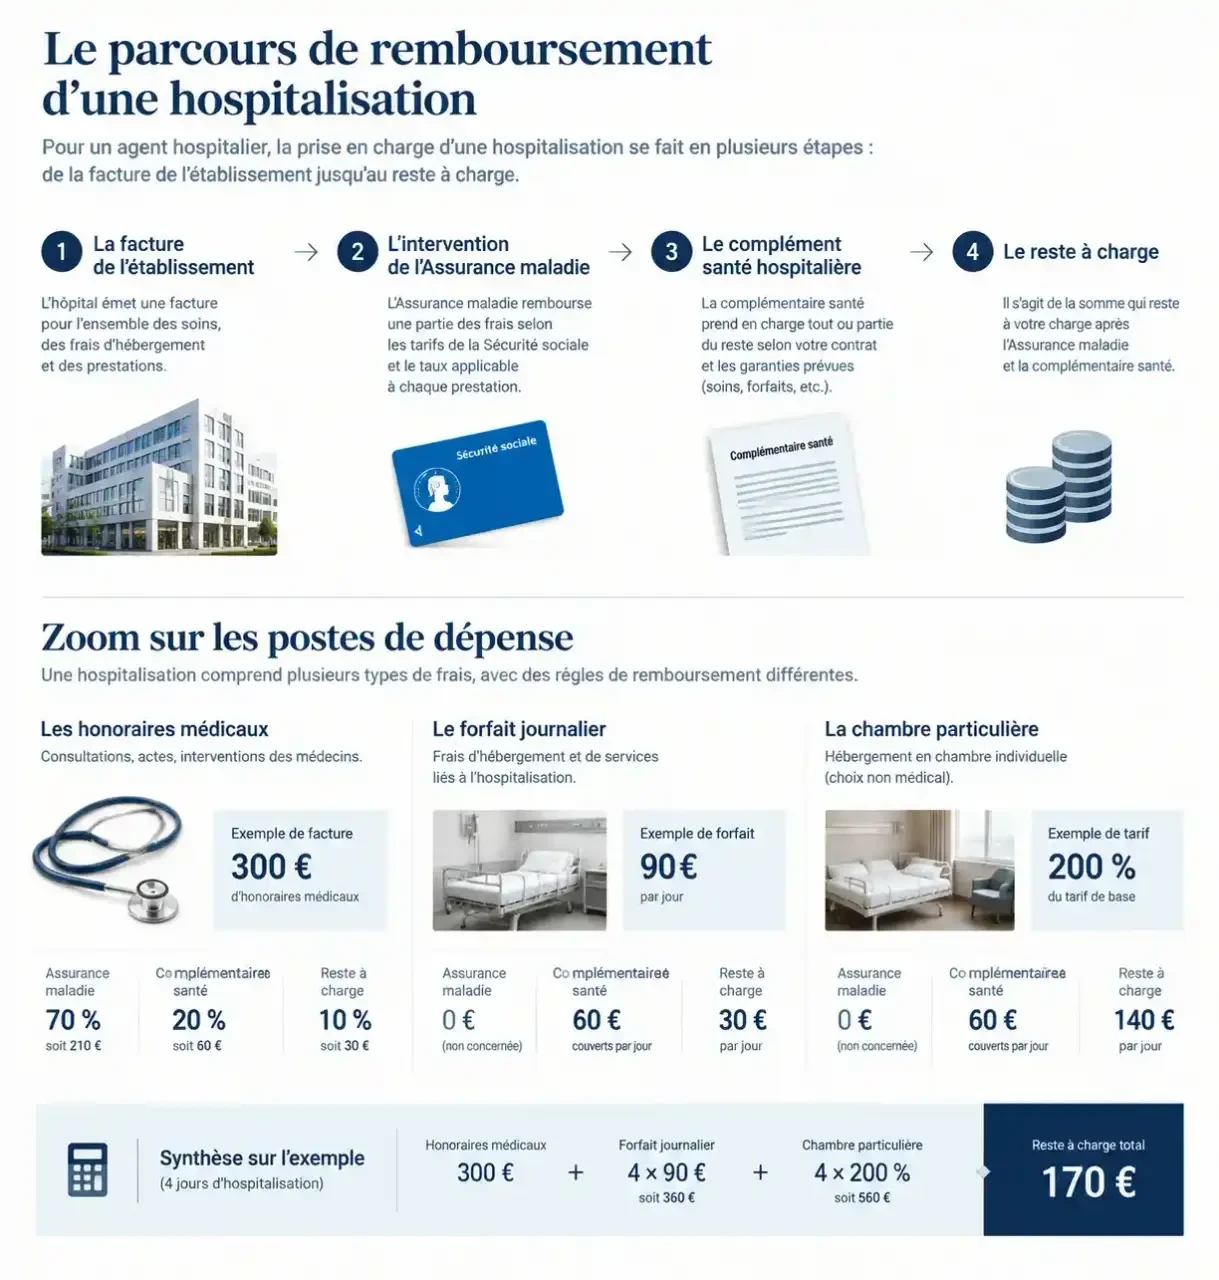
| Poste | Ce qu’il faut vérifier |
|---|---|
| Frais de séjour et frais techniques | Prise en charge du ticket modérateur, conditions applicables à l’établissement et aux actes, dont les frais de salle d’opération. |
| Honoraires médicaux | Niveau de remboursement du chirurgien et de l’anesthésiste, avec distinction selon leur adhésion aux dispositifs de pratiques tarifaires maîtrisées. |
| Forfait journalier hospitalier | Couverture de cette participation aux frais d’hébergement et d’entretien, distincte des soins. |
| Chambre particulière | Montant par jour, nombre de jours couverts, règles en ambulatoire et exclusions éventuelles. |
| Lit d’accompagnement | Forfait journalier, âge du patient accompagné et durée maximale. |
| Transport et hospitalisation à domicile | Conditions médicales et administratives de prise en charge, garanties réellement applicables. |
Les dépassements d’honoraires méritent une attention particulière. Les DPTAM sont des dispositifs encadrant les pratiques tarifaires, notamment l’OPTAM et les dispositifs propres à certaines spécialités. Les tableaux de garanties distinguent les praticiens adhérents et non adhérents : un même pourcentage ne s’applique pas nécessairement aux deux catégories.
Regardez aussi les limitations par type de séjour. Certaines garanties prévoient une limite de 30 jours dans des établissements médico-sociaux ou de 90 jours par an pour la chambre particulière en neuropsychiatrie. Ces limites ne sont pas universelles : elles doivent être recherchées dans les conditions du contrat proposé.
Pour comparer les formules, traduisez les pourcentages en euros
Une garantie à 100 % désigne généralement un remboursement calculé sur la base de remboursement de l’Assurance maladie, et non sur la facture. Lorsque le tableau indique des montants incluant le régime obligatoire, la part déjà versée par celui-ci est comprise dans le plafond annoncé.
Prenons un exemple purement illustratif : pour des honoraires de 300 euros et une base de remboursement de 100 euros, une garantie à 200 %, régime obligatoire inclus, plafonne le remboursement total à 200 euros. Le reste à charge est alors de 100 euros, sous réserve des règles du contrat et des retenues éventuelles.
Pour une chambre facturée 90 euros par jour avec une garantie de 60 euros, l’écart est de 30 euros par jour. Sur quatre jours intégralement éligibles, cela représente 120 euros. Ce calcul simple est souvent plus parlant qu’un intitulé de formule « confort » ou « premium ».
Considérez le devis comme un creuset : réunissez-y les dépenses d’un même épisode de soins au lieu de comparer des garanties isolées. Une opération peut cumuler dépassements du chirurgien, honoraires de l’anesthésiste, chambre et aide au retour à domicile. Demandez à chaque organisme de chiffrer ce même scénario : vous verrez quelle couverture réduit réellement le coût global, plutôt que celle qui affiche le forfait le plus séduisant.
Ne négligez pas les autres postes. Les offres détaillées peuvent aller de 100 à 250 % pour les soins courants et l’hospitalisation, avec des plafonds dentaires de 600 à 1 700 euros selon les formules. En optique, comparez le forfait correspondant à votre correction, la périodicité et le réseau de soins, plutôt qu’un montant maximal destiné à un équipement différent du vôtre.
Participation employeur en 2027 : vérifiez votre situation avant de souscrire
Selon Service-Public, la participation de l’établissement employeur à la complémentaire santé des agents de la fonction publique hospitalière est annoncée à compter du 1er janvier 2027, avec une prise en charge minimale de 50 % de la cotisation de référence. Il ne faut pas en déduire que la moitié de toute option ou de la couverture familiale sera automatiquement financée.
Fonctionnaires et agents contractuels sont concernés par ce cadre, mais les modalités applicables doivent être confirmées auprès des ressources humaines : contrat retenu, adhésion, éventuelles dispenses, justificatifs et traitement des ayants droit. Un professionnel travaillant à l’hôpital ne doit pas présumer de son éligibilité sans vérifier son statut.
Les garanties minimales citées comprennent la prise en charge intégrale du ticket modérateur sur les prestations concernées, sous exceptions, ainsi que du forfait journalier hospitalier. Elles prévoient aussi les prothèses dentaires et l’orthodontie à 125 % du tarif conventionnel, ainsi que des minima optiques de 100 euros pour une correction simple sur deux ans, et de 150 euros, voire 200 euros, pour des corrections plus complexes.
Avant de choisir entre contrat individuel et collectif, demandez donc une simulation du coût net pour vous. Faites préciser le prix des renforts, du conjoint et des enfants, ainsi que les démarches permettant d’éviter une interruption de couverture ou deux cotisations simultanées.
Du devis à l’adhésion : comparez aussi les services et la prévoyance
MNH, MGEN et MACSF peuvent figurer dans votre sélection, sans que leur spécialisation dispense de lire les conditions. Demandez des devis avec les mêmes bénéficiaires, la même date d’effet et des garanties comparables : sans cette base commune, un classement par prix serait trompeur.
MGEN annonce notamment un maintien de 85 % du revenu réel dans son offre dédiée, avec prise en compte de certaines primes et de la NBI, la nouvelle bonification indiciaire. Faites préciser l’assiette retenue, les franchises et la durée d’indemnisation. MACSF présente des allocations journalières selon les formules : leur montant doit être rapproché de votre perte de revenu effective.
Côté services, MACSF annonce un remboursement sous 48 heures après réception du dossier complet et un accompagnement psychologique accessible 24h/24 et 7j/7. Le tiers payant peut limiter l’avance de frais, mais il ne supprime pas les dépenses exclues ou dépassant les plafonds.
Avant toute signature, obtenez une réponse écrite sur ces points :
- Délais de carence et date de prise d’effet des garanties.
- Plafonds annuels, exclusions et durées maximales de prise en charge.
- Conditions de remboursement des dépassements et de la chambre particulière.
- Assistance après hospitalisation et couverture des proches.
- Formalités d’adhésion et de résiliation de l’ancien contrat.
En cas d’intervention programmée, transmettez les devis médicaux et le tarif de la chambre à l’organisme avant l’admission. Une estimation écrite du reste à charge constitue le meilleur test de la couverture envisagée.

- Complémentaire santé hospitalière : ne confondez pas 100 % remboursé et zéro reste à charge - 5 novembre 2026
- Mutuelles obligatoires employeur : financer 50 %, gérer les dispenses et éviter les erreurs - 5 novembre 2026
- Mutuelle obligatoire des entreprises : 50 %, garanties et dispenses à sécuriser - 4 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Complémentaire santé HCR : la base obligatoire, les renforts et les remboursements à vérifier
 La dispense d’affiliation à la mutuelle obligatoire dépend du statut et des justificatifs
 Mutuelle obligatoire : la jurisprudence encadre l’adhésion et les dispenses
 Adhésion mutuelle : éviter les jours sans couverture et les garanties en double