Panier de soins : ce qu’il couvre vraiment, et les restes à charge qu’on découvre trop tard
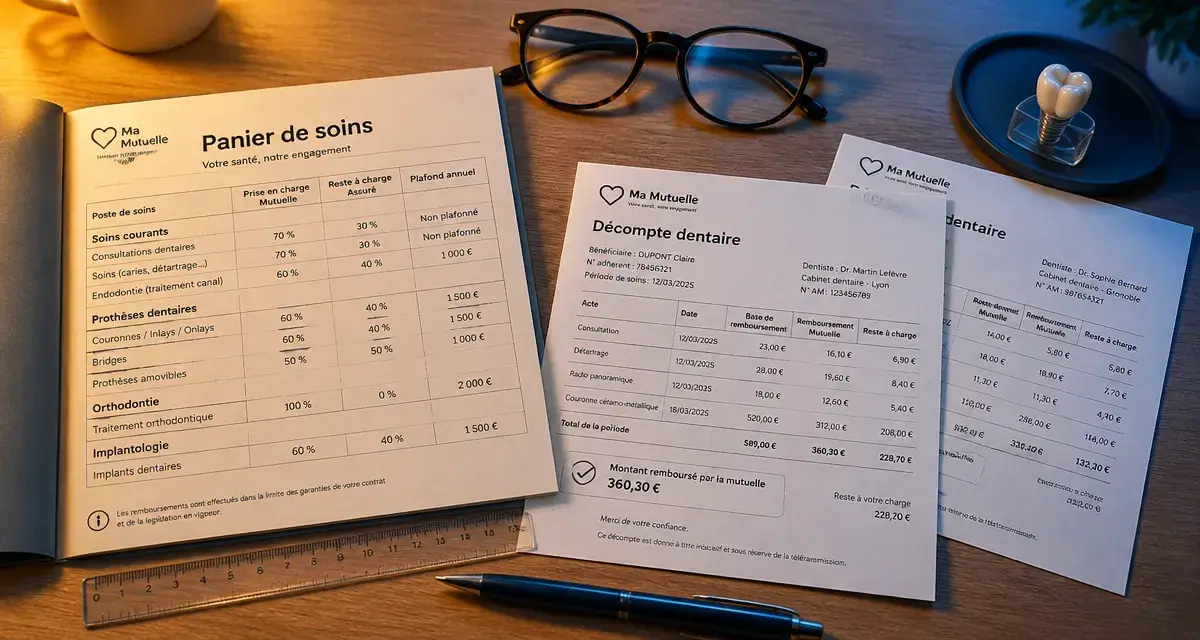
Vous avez reçu une proposition de mutuelle ou un devis dentaire, et l’expression « panier de soins » revient sans explication. Elle désigne l’ensemble des actes et produits de santé pris en charge selon des règles précises, avec un niveau de remboursement qui dépend du contrat, du type de soin et de la manière dont vous êtes orienté. Mieux vaut comprendre cette notion avant d’engager des frais que de la découvrir sur un décompte.
Ce que recouvre un panier de soins
Une liste de prestations, pas une enveloppe d’argent
Un panier de soins n’est pas une somme à dépenser. C’est une liste de prestations (consultations, actes techniques, équipements, médicaments) ouvrant droit à un remboursement selon des conditions définies. Deux personnes qui ont le même « panier » sur le papier peuvent donc être remboursées très différemment, car le taux, les plafonds et les exclusions varient d’un contrat à l’autre.
100 % Santé : comprendre les soins sans reste à charge — La Sécurité sociale explique la réforme du 100 % Santé, qui garantit un accès sans reste à charge à certains soins grâce à l’intervention combinée de l’assurance maladie obligatoire et des complémentaires santé.
Panier de base et paniers renforcés
On distingue généralement un socle minimal, qui garantit une prise en charge des soins courants, et des niveaux supérieurs qui ajoutent des garanties : dépassements d’honoraires, optique, dentaire, médecines complémentaires. Le socle protège contre l’essentiel, les niveaux supérieurs réduisent le reste à charge sur les postes les plus coûteux. La question utile n’est pas « quel niveau est le meilleur ? » mais « quels postes me coûtent réellement le plus chaque année ? ».
Lire son panier de soins sans se tromper
Les trois colonnes à comparer
Dans un tableau de garanties, trois informations comptent plus que le reste : la base de remboursement (sur quel tarif le pourcentage s’applique), le plafond (le montant maximal par acte ou par an) et le délai de carence éventuel. Un remboursement annoncé à « 200 % » semble généreux, mais il porte souvent sur un tarif de référence bas, et le total versé peut rester inférieur au prix réel de l’acte.
Les mentions qui changent le montant final
Vérifiez si la garantie est exprimée en pourcentage ou en forfait, si elle est annuelle ou renouvelable par période, et si elle dépend du respect d’un parcours de soins ou d’un réseau de professionnels partenaires. Ces détails figurent dans les conditions générales, rarement dans la page commerciale. Un forfait « par an et par bénéficiaire » n’a pas la même portée qu’un forfait « par famille ».
Panier de soins et reste à charge : où l’écart se creuse
Le reste à charge se forme presque toujours sur les mêmes postes. Le dentaire en est l’exemple typique : une couronne ou un implant peuvent dépasser largement la base de remboursement. L’optique et l’audiologie suivent la même logique, puisque le prix dépend de la technologie choisie et pas seulement du besoin médical. Les dépassements d’honoraires en consultation de spécialiste complètent le tableau.
Pour mesurer l’écart, reprenez vos deux ou trois derniers décomptes et calculez, acte par acte, la différence entre le prix payé et la somme remboursée. Ce petit exercice révèle vite si votre panier est adapté ou s’il est surdimensionné sur des postes que vous n’utilisez pas.
| Poste | Ce qu’il faut regarder | Risque courant |
|---|---|---|
| Dentaire | Plafond annuel et prise en charge des prothèses | Plafond atteint dès le premier gros acte |
| Optique | Forfait par période de renouvellement | Monture et verres plafonnés séparément |
| Consultations | Couverture des dépassements d’honoraires | Remboursement limité à la base |
| Médecines douces | Nombre de séances par an | Forfait épuisé en quelques séances |
Penser son panier comme un axe de rotation
Un axe, en mécanique, est la ligne autour de laquelle tout le reste pivote. Votre panier de soins fonctionne de la même façon : il existe un poste central, celui qui concentre l’essentiel de vos dépenses de santé, et toutes les autres garanties tournent autour. Pour une personne qui porte des lunettes progressives, c’est l’optique ; pour une famille avec des adolescents, c’est l’orthodontie ; pour un senior, ce sera plutôt l’audiologie ou le dentaire. Identifier cet axe avant de comparer les offres évite de se laisser séduire par des garanties périphériques valorisées en vitrine mais peu utiles. Le test est simple : si vous retirez ce poste de la comparaison, le contrat vous semble-t-il encore pertinent ? Si la réponse est non, c’est lui qui doit décider du choix.
Ajuster son panier au fil des années
Les moments où le revoir
Un panier de soins n’est pas figé. Il mérite d’être réexaminé lors d’un changement de situation : naissance, séparation, départ à la retraite, changement d’emploi ou apparition d’une pathologie chronique. Chacun de ces événements déplace le poste dominant de vos dépenses, et donc la garantie la plus utile.
Réflexes avant de modifier ou de souscrire
- Demandez un devis détaillé avant tout acte coûteux et transmettez-le à votre complémentaire pour connaître le remboursement prévu.
- Comparez les contrats à usage identique, avec les mêmes postes de dépenses estimés.
- Vérifiez les délais de carence et les exclusions avant de résilier l’ancien contrat.
- Conservez vos décomptes pour objectiver vos besoins réels d’une année sur l’autre.
En procédant ainsi, vous choisissez un panier de soins en fonction de vos usages, et non d’un argumentaire commercial. C’est la meilleure garantie de ne pas payer pour des prestations inutiles, ni de manquer de couverture au moment où vous en avez besoin.

- Complémentaire santé pour auto-entrepreneur : éviter les doublons et les garanties mal calibrées - 3 novembre 2026
- Prix moyen d’une mutuelle à 80 ans : les moyennes seniors ne suffisent pas - 2 novembre 2026
- Prix d’une mutuelle par mois : 90 € en moyenne, mais quel budget pour votre profil ? - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Loi mutuelle : qui paie, qui adhère et que couvre vraiment l’entreprise ?
 Mutuelle obligatoire dans le transport routier : 50 % à la charge de l’employeur et dispenses encadrées
 Loi Fillon et mutuelle : exonération sociale ne veut pas dire cotisation défiscalisée
 Versement santé 2025 : qui y a droit et ce que l’employeur doit payer