Mutuelle santé enfant : contrat parental ou individuel, comparez les vrais restes à charge
Rattacher votre enfant à votre mutuelle est souvent la première option à examiner, mais pas forcément la plus adaptée. Une couverture distincte peut être pertinente si le contrat parental protège mal les soins dont il a besoin ou prévoit une cotisation élevée pour les ayants droit. Pour choisir, comparez les garanties utiles, le coût supplémentaire et les conditions de remboursement, plutôt que le seul prix affiché.
Partir des soins de votre enfant, pas d’une formule « spéciale famille »
Une mutuelle santé enfant complète les remboursements de l’Assurance maladie et peut couvrir certaines dépenses non remboursées par celle-ci, selon le contrat. Son intérêt dépend donc des soins réellement envisagés. L’âge donne des repères, mais ne remplace ni les besoins constatés ni les recommandations des professionnels de santé.
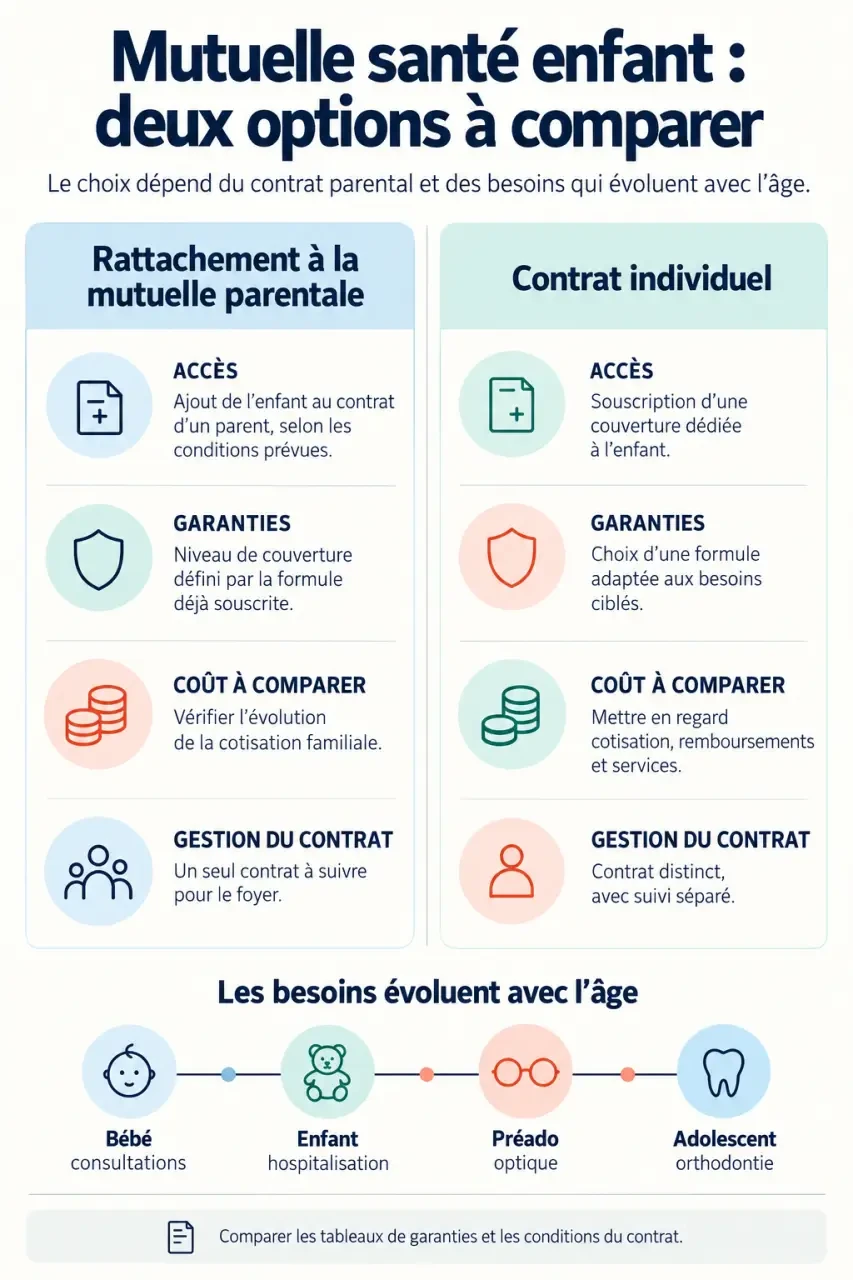
Bébé : consultations, suivi et imprévus
Jusqu’à 3 ans, période distinguée par MMA pour les dépenses de santé du bébé, examinez d’abord les consultations pédiatriques, les examens et l’hospitalisation. Si le pédiatre pratique des dépassements d’honoraires, leur remboursement mérite une attention particulière. Certains vaccins recommandés non obligatoires peuvent aussi occasionner une dépense non remboursée par l’Assurance maladie : vérifiez chaque vaccin concerné et les conditions du forfait éventuel.
Enfant et adolescent : regarder les besoins qui se précisent
Entre 3 ans et 9 ans environ, autre repère présenté par MMA, des besoins visuels ou des troubles du langage peuvent notamment conduire à des soins d’orthoptie ou d’orthophonie. À l’adolescence, les lunettes, les lentilles et l’appareillage dentaire peuvent peser davantage dans le budget. Ces dépenses ne concernent pas tous les enfants : mieux vaut renforcer un poste identifié que payer pour des garanties inutilisées.
Pensez la couverture comme une mosaïque : chaque pièce représente une dépense concrète, avec son montant, sa fréquence et sa date probable. Des consultations régulières et un traitement orthodontique prévu ne se comparent pas de la même façon à une hospitalisation imprévisible. Cette lecture aide à distinguer les remboursements du quotidien des garanties qui protègent le budget contre une dépense exceptionnelle.
Lire les garanties là où un reste à charge peut subsister
Une garantie annoncée ne signifie pas un remboursement intégral. Pour chaque poste important, demandez quelle somme resterait à payer après l’intervention de l’Assurance maladie et de la complémentaire. Un devis de professionnel de santé permet une estimation bien plus utile qu’un intitulé commercial.
Consultations et hospitalisation : dépasser les intitulés
Pour les médecins de secteur 2, dont certains pédiatres, vérifiez la prise en charge des dépassements d’honoraires. Un pourcentage de remboursement se rapporte généralement à une base de remboursement, pas au montant total facturé. Faites préciser si le niveau annoncé inclut le remboursement de l’Assurance maladie et quelles conditions s’appliquent au praticien consulté.
À l’hôpital, distinguez les frais médicaux des prestations de confort. La chambre individuelle et les frais d’accompagnement d’un parent peuvent relever de garanties séparées, comme le rappelle Groupama. Regardez le plafond, la durée couverte et les dépenses effectivement admises : la mention « hospitalisation » ne suffit pas à confirmer leur remboursement.
Optique, orthodontie et forfaits : examiner les limites
En optique, comparez la couverture des verres et de la monture, les conditions de renouvellement et la prise en charge éventuelle des lentilles. Ne supposez pas qu’une casse de lunettes ouvre automatiquement droit à un nouvel équipement remboursé. Pour l’orthodontie, faites analyser le devis avant de vous engager : les garanties peuvent différer selon que le traitement est ou non pris en charge par l’Assurance maladie.
Pour les vaccins ou l’ostéopathie, contrôlez le montant du forfait, les actes admis et les éventuelles limites par séance. L’existence d’un budget « médecines douces » ne garantit pas que tout praticien ou toute consultation sera accepté. Ces prestations restent des compléments à comparer, sans les confondre avec les postes majeurs de protection.
Comparer le rattachement parental et le contrat pour enfant seul
Le rattachement à une mutuelle d’entreprise ou individuelle permet à l’enfant de bénéficier du contrat d’un parent comme ayant droit, lorsque les conditions le prévoient. Avant d’envisager un contrat séparé, demandez le tableau des garanties applicables à l’enfant et le supplément de cotisation exact.
| Critère | Contrat parental | Contrat pour enfant seul |
|---|---|---|
| Accès | Rattachement selon les conditions du contrat | Offre acceptant de couvrir un mineur seul |
| Garanties | Couverture prévue pour les ayants droit | Garanties du contrat choisi pour l’enfant |
| Coût à comparer | Surcoût réel du rattachement | Cotisation complète du contrat distinct |
| Gestion | Contrat commun avec le parent | Contrat séparé géré par un adulte |
| Point décisif | Adéquation des garanties existantes | Intérêt du supplément de couverture obtenu |
Un contrat individuel mérite d’être étudié lorsque la mutuelle d’entreprise ne couvre pas les enfants, lorsque les ayants droit coûtent cher ou lorsque les remboursements sont insuffisants sur un poste important. Il n’est pas automatiquement plus protecteur ni moins coûteux. Comparez à besoins identiques, en intégrant les plafonds et les éventuelles dépenses non couvertes.
Un mineur peut être le seul assuré de certaines offres. Dans le fonctionnement décrit par Mutuelle Sphère Enfant, le parent ou représentant légal souscrit et assume la gestion du contrat, tandis que l’enfant bénéficie des garanties ; l’adulte n’est pas lui-même assuré. En cas de séparation des parents, précisez aussi qui paie les cotisations, transmet les justificatifs et reçoit les remboursements.
Avant de souscrire, vérifier le calendrier et le fonctionnement réel
Une bonne couverture sur le papier peut être peu utile si elle ne s’applique pas au moment du soin. Le délai de carence désigne une période de début de contrat pendant laquelle certaines garanties ne sont pas encore actives. Demandez quels postes sont concernés, pendant combien de temps et à partir de quelle date exacte la prise en charge commence.
Le tiers payant évite d’avancer la part des frais couverte dans les situations où il s’applique. Il ne supprime pas les dépenses exclues ni les dépassements non remboursés. Vérifiez son étendue auprès des professionnels consultés et les démarches nécessaires pour l’utiliser.
Pour obtenir des devis comparables, transmettez les mêmes informations à chaque organisme : âge de l’enfant, couverture actuelle, soins prévus et garanties recherchées. MMA annonce un tarif en 3 min ; la rapidité d’une estimation ne dispense pas de lire les conditions contractuelles avant de signer.
- Demandez une estimation écrite du remboursement des soins coûteux déjà prévus.
- Contrôlez les plafonds, exclusions, limites de fréquence et justificatifs exigés.
- Faites confirmer les documents nécessaires au rattachement ou à la souscription du mineur.
- Vérifiez la date d’effet pour éviter une interruption de couverture lors du changement.
- Comparez la cotisation annuelle et les restes à charge prévisibles, pas uniquement la mensualité.
Le bon choix est celui qui protège les dépenses importantes de votre enfant sans multiplier les garanties accessoires. Si le contrat parental répond déjà à cet objectif à un coût raisonnable, un contrat séparé n’apporte pas nécessairement d’avantage. Dans le cas contraire, une couverture dédiée peut offrir un meilleur équilibre, à condition d’en vérifier les limites avant le premier soin.

Partager cet article
Articles qui pourraient vous intéresser :
 L’employeur ne paie pas pendant un arrêt maladie : vérifiez ces 5 points
 Versement santé : le calcul varie selon le contrat et le temps de travail
 Loi mutuelle : qui paie, qui adhère et que couvre vraiment l’entreprise ?
 100 % Santé et complémentaire responsable : ce qui reste vraiment à votre charge