100 % Santé et complémentaire responsable : ce qui reste vraiment à votre charge
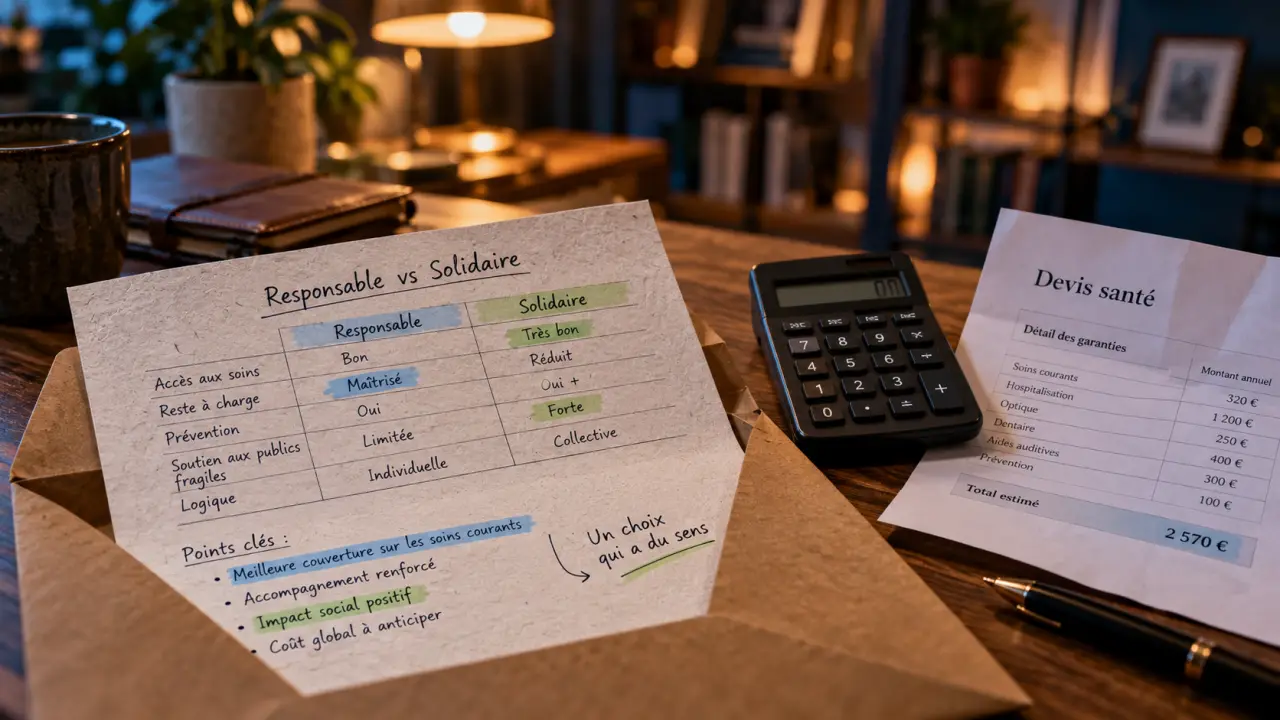
Une complémentaire santé responsable respecte un cahier des charges réglementaire : elle couvre certaines dépenses, plafonne des remboursements et en exclut d’autres. Elle donne accès au 100 % Santé, sans garantir pour autant l’absence de reste à charge pour tous les soins. Pour comparer deux offres, examinez donc leurs garanties au-delà de la seule mention « responsable ».
Responsable et solidaire : deux engagements différents
Le caractère responsable encadre les remboursements pour favoriser l’accès aux soins et le respect du parcours de soins coordonnés. Le contrat intervient en complément de l’Assurance Maladie, selon des garanties minimales et des plafonds réglementaires. Il peut être individuel ou collectif, et être proposé par une mutuelle, une compagnie d’assurance ou une institution de prévoyance.
Quiz sur la complémentaire santé responsable
Testez vos connaissances en répondant aux 6 questions suivantes.
Le caractère solidaire concerne les conditions d’adhésion : aucun questionnaire médical n’est demandé et la cotisation n’est pas calculée en fonction de l’état de santé. Ces deux notions peuvent se cumuler, mais elles ne se confondent pas. Un contrat solidaire n’offre pas nécessairement des garanties élevées.
| Qualification | Ce qu’elle indique | Ce qu’elle ne garantit pas |
|---|---|---|
| Responsable | Des remboursements minimaux, des plafonds et des exclusions réglementaires | Le remboursement de tous les frais réels |
| Solidaire | L’absence de sélection et de tarification selon l’état de santé | Un niveau précis de remboursement |
| Non responsable | Un contrat qui ne respecte pas l’ensemble du cahier des charges responsable | Une meilleure couverture sur tous les postes |
Un contrat non responsable peut offrir davantage de liberté sur certaines garanties, mais sa fiscalité est moins favorable. Cette souplesse ne signifie pas automatiquement une meilleure protection : seules les conditions contractuelles permettent de comparer les offres. Pour un particulier, souscrire un contrat responsable n’est pas une obligation générale.
Les dépenses couvertes : distinguer le socle obligatoire des options
Consultations, hospitalisation et prévention
Le contrat responsable prend généralement en charge le ticket modérateur, c’est-à-dire la différence entre la base de remboursement et la part remboursée par l’Assurance Maladie, hors participations et franchises. Des exceptions s’appliquent notamment à certains médicaments dont le service médical rendu est modéré ou faible, aux cures thermales et à l’homéopathie.
Le forfait journalier hospitalier est couvert sans limitation de durée dans les établissements concernés. Il ne faut pas le confondre avec une chambre particulière, la télévision ou les dépassements d’honoraires du chirurgien : ces frais dépendent des garanties choisies. Les règles relatives aux établissements médico-sociaux sont distinctes.
Les actes de prévention remboursables suivent les règles de prise en charge applicables. Des garanties supplémentaires peuvent aussi couvrir des prestations non remboursées par l’Assurance Maladie, mais elles dépendent du contrat. La mention « responsable » ne promet donc pas, à elle seule, le remboursement d’un bilan ou d’une consultation spécifique. Vérifiez la liste des actes couverts et les plafonds prévus.
Le 100 % Santé porte sur des équipements définis
Le 100 % Santé concerne trois domaines : l’optique, le dentaire et l’audiologie. L’Assurance Maladie et la complémentaire responsable prennent ensemble en charge les équipements et actes éligibles, dans les limites tarifaires prévues. Pour bénéficier de cette prise en charge, il faut choisir une prestation du panier concerné et respecter les conditions de prescription et de renouvellement.
En dentaire, toutes les prothèses et tous les matériaux ne relèvent pas du même panier. Certaines prestations sont sans reste à charge, tandis que d’autres sont proposées à tarifs maîtrisés ou libres. De même, des lunettes ou une aide auditive choisies hors panier peuvent laisser une somme à payer. Demandez un devis détaillant l’alternative 100 % Santé avant d’accepter un soin ou un équipement.
Plafonds et exclusions : là où le reste à charge se forme
| Poste | Repère à connaître |
|---|---|
| Optique hors 100 % Santé | La prise en charge de la monture est plafonnée à 100 €. Les limites de remboursement de l’équipement dépendent des corrections. |
| Renouvellement des lunettes | Habituellement tous les 2 ans à partir de 16 ans, avec des exceptions liées notamment à l’âge et à l’évolution de la vue. |
| Aides auditives de classe 2 | Plafond de 1 700 € par oreille, remboursement de l’Assurance Maladie inclus ; renouvellement normalement tous les 4 ans. |
| Dépassements d’honoraires | Couverture facultative et encadrée, notamment pour les médecins qui n’adhèrent pas à un dispositif de pratique tarifaire maîtrisée. |
| Frais de confort | Chambre particulière et prestations similaires selon les options et les limites du contrat. |
L’OPTAM, option pratique tarifaire maîtrisée, fait partie des dispositifs de pratique tarifaire maîtrisée (DPTAM). Lorsqu’un contrat rembourse les dépassements d’honoraires, la prise en charge doit être plus favorable pour les médecins adhérents à l’un de ces dispositifs. Pour les médecins non adhérents, le remboursement des dépassements est notamment limité à 100 % de la base de remboursement et doit respecter un écart réglementaire avec celui prévu pour les adhérents.
Un contrat responsable ne rembourse pas la participation forfaitaire de 2 €, ni les franchises médicales : 1 € sur les médicaments et les actes paramédicaux concernés, et 4 € sur les transports sanitaires concernés. Des exonérations existent selon la situation de l’assuré.
Le contrat ne compense pas non plus la majoration du ticket modérateur liée au non-respect du parcours de soins. Consulter son médecin traitant avant un spécialiste reste donc important, sauf en cas d’accès direct autorisé ou d’une autre exception.
Le remboursement dépend de plusieurs éléments : la prescription, le parcours de soins, le tarif du professionnel et les garanties souscrites. Une garantie élevée ne corrige pas nécessairement un dépassement du plafond ou une exclusion réglementaire. Avant un soin coûteux, vérifiez ces points dans cet ordre. Vous pourrez ainsi déterminer si le reste à charge vient du tarif pratiqué, d’une règle d’exclusion ou d’une limite prévue au contrat.
Salarié, employeur ou indépendant : des règles différentes
Dans le secteur privé, l’employeur doit en principe proposer une complémentaire collective respectant le cadre responsable et un panier minimal, sous réserve des situations particulières et des dispenses d’adhésion. Il finance au moins 50 % de la cotisation obligatoire. La convention collective peut prévoir des garanties ou une participation plus élevées. La couverture des ayants droit dépend du dispositif mis en place.
Le panier minimal collectif prévoit notamment une couverture dentaire à hauteur de 125 % du tarif conventionnel pour les prothèses et l’orthodontie concernées. Ce pourcentage s’applique à une base réglementaire, et non au prix facturé par le professionnel.
Pour l’employeur, les contributions peuvent bénéficier d’un régime social favorable, sous conditions et dans certaines limites. Le plafond d’exclusion de l’assiette des cotisations sociales combine 6 % du PASS et 1,5 % de la rémunération brute annuelle, avec une limite globale réglementaire. Il ne s’agit pas d’une exonération de tous les prélèvements.
La fiscalité mérite une précision : les taux de TSCA de 7 % pour les contrats responsables et de 14 % pour les contrats non responsables sont des repères historiques. La taxation des contrats santé relève désormais de la taxe de solidarité additionnelle. Ces anciens taux ne suffisent donc pas à calculer la taxe actuelle.
Un travailleur non salarié peut, selon son régime fiscal et les conditions du contrat, déduire certaines cotisations dans le cadre Madelin. Cet avantage n’est pas automatique, notamment pour les personnes relevant du régime micro-fiscal. Avant de le prendre en compte dans le coût de la couverture, vérifiez votre situation fiscale et les conditions applicables au contrat.
Comparer les offres à partir de vos dépenses réelles
Commencez par vos besoins : consultations avec dépassements, hospitalisation, lunettes, soins dentaires ou audiologie. Un contrat plus cher n’est intéressant que si ses garanties supplémentaires correspondent à des dépenses probables. Le niveau de couverture utile dépend aussi de la fréquence de vos soins et des équipements dont vous pourriez avoir besoin.
- Vérifiez si les pourcentages de remboursement incluent la part de l’Assurance Maladie.
- Comparez les plafonds annuels, les délais de carence et les limites de durée.
- Distinguez les garanties du 100 % Santé des remboursements hors panier.
- Demandez une simulation à partir d’un devis réel avant un soin coûteux.
- Si vous souscrivez une surcomplémentaire, vérifiez son articulation avec le contrat principal.
Une garantie à 200 % de la base de remboursement ne signifie pas un remboursement équivalent à 200 % de la facture. Le calcul s’appuie sur la base réglementaire, qui peut être inférieure au tarif pratiqué. Pour départager deux offres, demandez au conseiller le reste à charge estimé en euros pour vos soins habituels. Comparez ensuite l’économie attendue avec le supplément annuel de cotisation.

- Complémentaire santé pour auto-entrepreneur : éviter les doublons et les garanties mal calibrées - 3 novembre 2026
- Prix moyen d’une mutuelle à 80 ans : les moyennes seniors ne suffisent pas - 2 novembre 2026
- Prix d’une mutuelle par mois : 90 € en moyenne, mais quel budget pour votre profil ? - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle obligatoire dans le transport routier : 50 % à la charge de l’employeur et dispenses encadrées
 Taxe complémentaire santé : 2,05 % en 2026, un coût qui ne se répercute pas automatiquement
 Dispense de complémentaire santé : les cas où le salarié peut refuser la mutuelle d’entreprise
 La dispense d’affiliation à la mutuelle obligatoire dépend du statut et des justificatifs