Rétroactivité de la mutuelle d’entreprise : une date corrigée ne garantit pas le remboursement
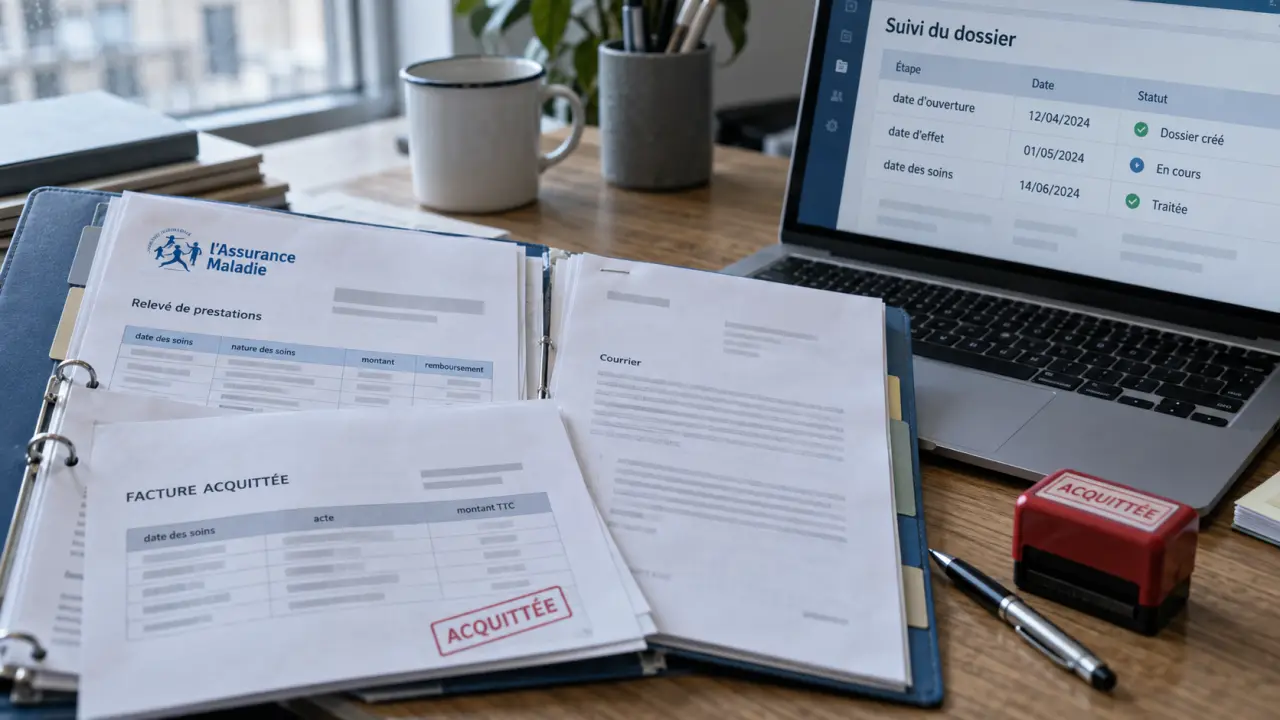
Une affiliation tardive à la mutuelle d’entreprise peut parfois être corrigée avec une date d’effet antérieure. Mais cette régularisation ne garantit pas, à elle seule, le remboursement de tous les soins déjà payés. Pour savoir ce que vous pouvez obtenir, il faut distinguer la date à laquelle vous deviez être couvert, celle enregistrée par l’assureur et les garanties applicables pendant cette période.
Le bon réflexe consiste à demander une confirmation écrite de la couverture, puis à faire examiner les dépenses concernées. Si l’oubli vient de l’employeur, sa responsabilité peut également être en jeu.
La rétroactivité corrige une affiliation, pas nécessairement tous les remboursements
La rétroactivité de la mutuelle d’entreprise consiste à faire débuter la couverture à une date antérieure à l’enregistrement administratif de l’adhésion. Elle peut notamment être demandée lorsqu’un salarié aurait dû bénéficier du régime collectif, mais que son affiliation n’a pas été transmise ou correctement traitée.
Testez vos connaissances sur la rétroactivité de la mutuelle d’entreprise
Répondez aux 6 questions, puis validez vos réponses pour découvrir votre score et les corrections.
Il faut distinguer cette situation d’une demande de couverture pour des soins réalisés avant toute ouverture de droit. Une complémentaire santé ne permet pas de choisir librement une date passée après avoir découvert une dépense importante. La régularisation doit reposer sur un droit à affiliation et sur les règles du régime collectif.
Les trois dates à vérifier avant toute démarche
- La date d’ouverture du droit : celle à laquelle vous deviez bénéficier du régime, compte tenu de votre situation et des règles applicables.
- La date d’effet enregistrée : celle retenue par l’organisme complémentaire pour votre couverture.
- La date des soins : celle utilisée pour déterminer si la dépense entre dans la période garantie, selon la nature de la prestation.
La date figurant sur votre carte de tiers payant ne suffit donc pas toujours à trancher. De même, une cotisation prélevée sur le bulletin de salaire constitue un élément utile, mais ne prouve pas à elle seule que l’assureur a effectivement ouvert les droits à la bonne date. Demandez une attestation précisant explicitement la période couverte.
Embauche, oubli, dispense : identifier la cause du décalage
Dans le secteur privé, l’employeur doit proposer une complémentaire santé collective à ses salariés, sous réserve notamment des cas de dispense prévus. La possibilité d’une régularisation dépend toutefois de la raison pour laquelle vous n’étiez pas affilié : un oubli administratif et une dispense valable ne produisent pas les mêmes conséquences.
| Situation | Vérification prioritaire | Démarche à engager |
|---|---|---|
| Affiliation oubliée après l’embauche | Date à laquelle l’adhésion devait prendre effet | Demander à l’employeur une régularisation auprès de l’assureur |
| Dossier transmis mais mal enregistré | Preuve d’envoi et date d’effet demandée | Faire corriger l’enregistrement et examiner les soins concernés |
| Dispense d’adhésion valable | Motif, durée et justificatifs de la dispense | Vérifier la date à laquelle les conditions de dispense ont cessé |
| Ajout tardif d’un conjoint ou d’un enfant | Conditions d’affiliation des ayants droit | Consulter les délais et modalités prévus au contrat |
Une dispense ne peut pas être simplement effacée après coup parce qu’un remboursement serait avantageux. En revanche, si ses conditions ont cessé d’être remplies, il faut déterminer quand l’affiliation devait intervenir et si l’information a bien été transmise.
Pour un conjoint ou un enfant, ne présumez pas que les règles sont identiques à celles du salarié. Leur couverture peut être obligatoire ou facultative selon le régime. Une naissance, par exemple, doit être signalée rapidement pour permettre l’application des dispositions contractuelles correspondantes.
Quels soins et quelles cotisations peuvent être régularisés ?
Lorsqu’une date d’effet antérieure est acceptée, les dépenses réalisées pendant la période concernée peuvent être examinées au titre du contrat. La rétroactivité ne transforme pas les garanties : franchises éventuelles, plafonds, exclusions et conditions de prise en charge restent à vérifier dans les documents applicables à cette période.
Présenter les dépenses une par une
Préparez les décomptes de l’Assurance maladie, les factures acquittées et, si nécessaire, les documents détaillant les actes. Pour une hospitalisation, des lunettes ou des soins dentaires, la date pertinente et les pièces nécessaires peuvent varier selon la prestation. Un devis ou un accord préalable ne se confond pas toujours avec la réalisation effective du soin.
Si une ancienne complémentaire a déjà remboursé une partie de la dépense, signalez-le. Le cumul des remboursements ne doit pas dépasser les frais réellement engagés. Une correction de la télétransmission peut aussi être nécessaire : l’ouverture rétroactive des droits ne déclenche pas forcément la reprise automatique de tous les anciens décomptes.
Anticiper un éventuel rappel de cotisations
Une affiliation régularisée peut s’accompagner d’un rappel de cotisations sur la même période. Demandez un décompte distinguant la part patronale et la part salariale. Dans le cadre légal général, l’employeur finance au moins 50 % de la couverture collective obligatoire du salarié ; des dispositions plus favorables peuvent s’appliquer.
Si un prélèvement rétroactif apparaît sur votre paie, faites préciser les mois concernés, le tarif retenu et son fondement. La régularisation de l’assurance et les modalités de récupération d’une somme sur salaire sont deux questions distinctes, qui doivent toutes deux être justifiées.
Constituer un dossier qui permet une réponse précise
Adressez d’abord une demande écrite au service des ressources humaines ou à la personne chargée des affiliations. Indiquez votre date d’embauche, la date de couverture attendue, celle actuellement enregistrée et les dépenses restées à votre charge. Demandez ensuite qui transmet la correction à l’organisme assureur et sous quel délai une réponse peut être obtenue.
- Rassemblez le contrat de travail, les bulletins de salaire concernés et les échanges relatifs à l’adhésion.
- Ajoutez le bulletin d’affiliation, les éventuelles demandes de dispense et leurs justificatifs.
- Demandez la notice d’information et le tableau des garanties applicables à la période litigieuse.
- Obtenez une confirmation écrite de la date d’effet corrigée avant de considérer les soins comme couverts.
- Transmettez les demandes de remboursement en conservant une copie des pièces et des réponses.
Pensez votre dossier comme un tissu : chaque justificatif est une fibre, mais c’est leur liaison qui le rend solide. Un tableau chronologique reliant, pour chaque événement, la date, la preuve et la conséquence attendue permet de repérer immédiatement le maillon manquant. Par exemple : embauche, formulaire envoyé, retenue sur salaire, soin payé, refus de remboursement. Cette présentation aide à distinguer un défaut de transmission d’un désaccord sur les garanties.
Agissez sans attendre : les délais de réclamation et de prescription dépendent de la nature de la demande et du cadre applicable. Demandez leur confirmation plutôt que de supposer qu’une correction administrative restera toujours possible.
En cas de refus, distinguer le rôle de l’assureur et celui de l’employeur
Un refus de remboursement doit être expliqué : absence de couverture à la date des soins, document manquant, garantie exclue ou demande tardive ne se contestent pas de la même manière. Demandez le motif écrit et la disposition contractuelle invoquée, puis utilisez le service réclamations de l’organisme complémentaire.
Si le désaccord persiste, une médiation peut être envisageable dans les conditions prévues par l’organisme, après les démarches préalables requises. Ses coordonnées et les modalités de saisine figurent normalement dans les documents contractuels ou la réponse à la réclamation.
Lorsque l’employeur a manqué à son obligation d’affiliation, l’impossibilité d’obtenir une rétroactivité auprès de l’assureur ne règle pas nécessairement le litige. Une demande de réparation du préjudice peut être envisagée contre l’employeur, à condition d’établir le manquement, la perte subie et leur lien. Le conseil de prud’hommes peut être compétent pour ce différend lié à la relation de travail.
Avant toute procédure, chiffrez précisément le reste à charge qui aurait été couvert par le contrat. Un représentant du personnel, une protection juridique ou un professionnel du droit peut vous aider à apprécier la demande. L’objectif est d’obtenir soit la couverture qui devait s’appliquer, soit l’examen du préjudice réellement causé par son absence.

- Complémentaire santé pour auto-entrepreneur : éviter les doublons et les garanties mal calibrées - 3 novembre 2026
- Prix moyen d’une mutuelle à 80 ans : les moyennes seniors ne suffisent pas - 2 novembre 2026
- Prix d’une mutuelle par mois : 90 € en moyenne, mais quel budget pour votre profil ? - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Complémentaire santé HCR : la base obligatoire, les renforts et les remboursements à vérifier
 Dispense de complémentaire santé : les cas où le salarié peut refuser la mutuelle d’entreprise
 La dispense d’affiliation à la mutuelle obligatoire dépend du statut et des justificatifs
 Mutuelle obligatoire : la jurisprudence encadre l’adhésion et les dispenses